 产业资讯
 药视声Medispace
 2026-10-30
 423
10 月 26 日,拜耳的阿舒克森片在中国获批,用于非心源性缺血性卒中或高危短暂性脑缺血发作(TIA)的二级预防。拜耳说这是全球首个获批的活化凝血因子 XI(FXIa)抑制剂,从受理到获批约半年,中国是全球第一个批准它的市场。
9 月 14 日,恒瑞的 SHR-2004 注射液上市申请获国家药监局受理,适应症是择期膝关节置换手术的成年患者预防静脉血栓。这是国内 FXI 赛道唯一进入审评阶段的品种。
两件事隔了六周,指向同一个靶点,方向却相反。把全球这条赛道摊开,玩家不算少:拜耳的 asundexian 已在中国落地;百时美施贵宝与强生的 milvexian 在卒中上还有一项 1.5 万人的 III 期在跑;诺华收购来的 abelacimab 转去了房颤;再生元的两个抗体压在膝关节置换上;恒瑞报了产;康宁杰瑞、信达、先声、瑞博、靖因还在早期或 II 期。
热闹之下,有一条容易被忽略的线:这一类药最早的临床证据,全部来自膝盖。
阿贝拉西单抗、奥索西单抗、milvexian、asundexian,还有反义寡核苷酸,都曾在全膝关节置换术后的静脉血栓预防中做出过剂量依赖性的效果,有些剂量优于依诺肝素。骨科手术是这条赛道共同的起点。
十年过去,绝大多数玩家从膝盖走了出去,去打一个更大的市场。只有一家留在了原地,并且在那里递交了上市申请。
/ 01 / 为什么都从膝盖开始
凝血因子 XI 在内源性通路里负责把凝血酶的生成放大,但它对日常止血的贡献要小得多。一项纳入 10,193 人的大型人群研究发现,约 12% 的受检者存在 FXI 缺乏(活性不高于正常值的一半),这部分人心血管事件风险更低:活性在 30% 至 50% 的人,校正后风险比 0.52(95%CI 0.31–0.87)。而且先天性 FXI 缺乏者很少出现自发性软组织或关节出血,这一点和凝血因子 VIII、IX 缺乏完全不同。
手术或创伤后的止血主要靠组织因子和因子 VII 那条外源性通路,不依赖 FXI;而斑块破裂、炎症、细胞碎片引发的病理性血栓,才会通过接触系统激活 FXI。这构成了整个赛道的假设:抑制它,可以挡住病理性血栓的放大,同时把生理性止血留下来。
假设需要一个能快速验证的场景。骨科手术正好合适:术后静脉血栓发生率高、诊断有客观影像标准、观察期短(术后十余天就能判定)、样本量千例级可控。既不用等三年,也不用赌终点定义。
这条路上还有一种形态:反义寡核苷酸。它通过降解 FXI 的信使 RNA 减少肝脏合成,起效慢但持久,同样在膝关节置换术后预防静脉血栓的研究中做出过疗效。后来做 siRNA 的几家,走的也是这个思路。
/ 02 / 三次对赌,两负一胜
从膝盖走出去,是去抢真正的钱。拜耳和百时美施贵宝各走了几步,结果很不均匀。
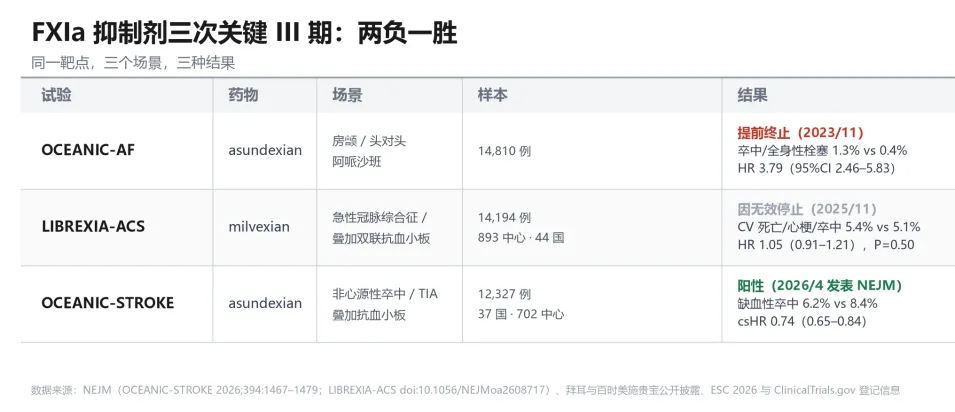
两次失败,一次成功。代价不小:OCEANIC-AF 终止当天,拜耳欧股开盘跌近 20%,创 12 年低点,这款药此前被预期年销超 50 亿欧元。
三次试验的差别不在问法,在背景。
LIBREXIA-ACS 和 OCEANIC-STROKE 是同一个设计:都在标准抗血小板之上加一层,都对照安慰剂。问法一样,一个 HR 1.05,一个 csHR 0.74。
差别在入选的人。ACS 那项 95.2% 基线就用着双联抗血小板,近六成用强效 P2Y12,抗血小板顶到天花板;卒中那项只有 62.6% 用双联。血栓构成也不同:ACS 后早期以血小板为主,非心源性卒中里大动脉粥样硬化与小血管闭塞合计约六成五,更依赖凝血通路。
LIBREXIA-ACS 主要研究者 Steg 在 ESC 会上说得更直接:米勒西单抗确实延长了活化部分凝血活酶时间,药在工作,只是没转化成事件减少。
OCEANIC-AF 是另一回事,对照是阿哌沙班。那款药已把卒中率压到 155 天内 0.4%,在这个基线上证明非劣,等于要求 50 毫克 FXIa 抑制做到与 DOAC 同级。没做到。
中国亚组更醒目:1,451 例,53 例(7.3%)对 78 例(10.7%),HR 0.68(0.48–0.96),P=0.03;ISTH 大出血 2.1% vs 2.2%,HR 0.96。全球降 26%,中国降 32%,由董漪教授 10 月 21 日在世界卒中大会报告。
不过"未增加大出血"要读准。主要安全终点没有显著升高,不等于排除了有临床意义的增加:症状性颅内出血 0.7% vs 0.6%(csHR 1.15),致命出血 14 例 vs 8 例(csHR 1.77),点估计都大于 1,只是事件数少。《Circulation》10 月分析给了另一面:下消化道出血 1.7% vs 1.0%,csHR 1.75(1.27–2.41),以直肠出血为主。这条路走通了,代价在另一个终点上。
/ 03 / 有人的答案是留在原地
恒瑞的 SHR-2004 是靶向 FXI 的人源化单抗,静脉单次给药。支撑报产的 SHR-2004-301 是多中心、随机、双盲、阳性对照的关键 III 期,雷光华、唐佩福两位牵头,111 家中心、1,165 例。这是国内该领域首个大型确证性试验,按公司表述。
结果是:90mg 单次给药组术后第 12 天的静脉血栓发生率,比依诺肝素降低 51%(P<0.0001),达到预设优效终点,2026 年 ISTH 大会公布。累计研发投入 3.09 亿元。目前这项申请处于审评阶段,尚未获批。
这个数不如卒中那条漂亮,但性质不同:这是优效,不是非劣。依诺肝素是标准方案,做的是阳性对照,不是安慰剂。
单次给药能成立,还因为这里本来就没有好用的方案。低分子肝素每天一针,依从性差;口服抗凝药术后早期给药不便,出血风险更高。而膝关节置换是一次性事件,风险集中在术后两周内,打一针就能把这窗口盖住。
剂型和场景是绑在一起选的。 抗体不能口服,在慢病是硬伤,在围手术期不是问题。选膝盖,不只是没人排队,也因为那里容得下一针。
为什么最后是恒瑞把第一个上市申请递进去了?
拜耳的奥索西单抗做完骨科 II 期转去透析;诺华的阿贝拉西单抗在膝关节置换做过 II 期,随后转去房颤与肿瘤血栓,两项 III 期终止;再生元的两个抗体仍在 III 期。把骨科大手术做完注册确证性研究并递交上市的只有恒瑞,公司称目前尚无同靶点药物上市。
中国公司先进去,不是因为技术更强,是因为那个场景当时没人排队。
代价也要说清。这是个明确但规模有限的市场:手术量有上限、用药只有十几天,支付方对围手术期用药价格敏感。它能带来确定的收入,撑不起一个重磅。
留在原地不等于只做原地。恒瑞同份公告里还有一句:SHR-2004 用于卵巢癌术后 VTE 预防的 Ⅱ 期已完成。膝盖是先落地的地方,不是终点。
/ 04 / 分水岭不在技术,在选哪条路
把这条赛道横着切开,能看到两种完全不同的赌法。
大厂的赌法,是拿一个靶点去改造一个大市场。 房颤、卒中、急性冠脉综合征,每一个都是百亿美元级的池子。代价是要在已经很好的标准治疗面前证明自己更强,或者还能在它之上再挤出边际空间。这条路一旦走通,回报是十倍级的;走不通,就是 OCEANIC-AF 那个开盘跌 20% 的早晨。
中国公司的赌法,是拿一个靶点去占一个没人抢的场景。 骨科手术、透析、肿瘤相关血栓,市场小,但终点硬、周期短、竞争少。先拿到批文,再谈别的。这条路慢,但确定性高。
两条路的风险结构完全不同:一个赌的是"能不能赢最强的对手",一个赌的是"能不能在别人转身之前把位置占住"。前者要的是份额,后者要的是先手。
而这条赛道的下一个答案,很快就要出来。百时美施贵宝与强生的 LIBREXIA-STROKE 计划入组 15,000 例,做的是和 OCEANIC-STROKE 几乎相同的问法,同样是叠加抗血小板、对照安慰剂,按登记信息预计 2026 年 11 月结束,顶线尚未公布。如果它也阳性,卒中这条路上就有两个玩家;如果它阴性,那 asundexian 的先发位置会比现在看起来更值钱。
拜耳说,这款药在其他市场的上市申请都已递交、正在审评。中国不是唯一的战场,只是第一个。
至于膝盖那条路,真正的考验在批文之后:一家中国公司能不能在一个小市场里,把一款优效的药卖出它应有的价格。 这个问题的答案不在临床数据里,在采购和支付里。
同一个靶点,十年前所有人都在膝关节置换的术后病房里做第一个试验。
十年后,有人去了房颤,摔了一跤,爬起来改道去了卒中,终于在中国拿到全球第一张批文;有人去了急性冠脉综合征,一万四千人的试验做完了,没赢;还有人留在原地,把第一个上市申请递了进去。
这三条路的差别,跟分子结构没关系。跟的是背景治疗做到多满,和血栓里凝血成分占多重。
 产业资讯
药融圈 2026-10-31
392
 产业资讯
动脉网 2026-10-31
413
 产业资讯
药渡 2026-10-31
397
 热门资讯
 微信公众号