 产业资讯
 动脉新医药
 2026-11-11
 360
今年进博会,有些不一样的热闹与交锋。
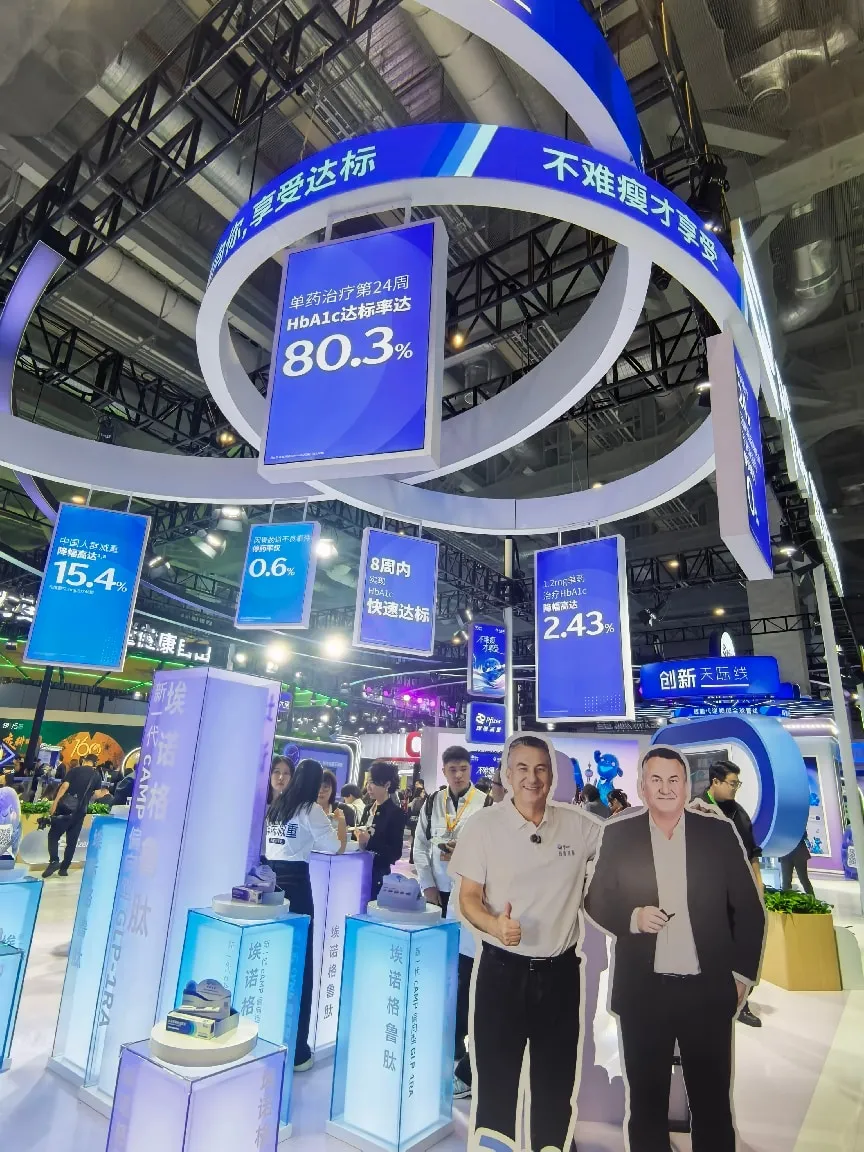
第九届进博会的医药保健展区,减重药成了跨国药企争夺关注度的焦点。礼来展台有人体验体脂检测、评估BMI,诺和诺德把“轻盈专区”搬进展馆,首次展示口服司美格鲁肽片剂,辉瑞则以“减重都会”为主题,将埃诺格鲁肽放在展台最醒目的位置,辉瑞中国。看似都是一场产品展示,实际上,三家企业面对的是一场已经改变了力量对比的市场竞争。
但展馆里还有一个值得注意的反差:辉瑞几乎把减重作为本届进博会的展示重点,拿出很大篇幅介绍来自中国先为达的埃诺格鲁肽,除了产品和体重管理相关展示,辉瑞还放置了一组中国区总裁彭振科使用埃诺格鲁肽前后的对比照片,并将其制作成人形立牌。此时的辉瑞,在全球减重药研发中仍处于调整阶段,尚没有形成与礼来、诺和诺德相当的成熟产品优势,却显然不想错过这场竞争。对它来说,中国合作不仅是一款产品的引进,更是重新进入减重市场的一次机会。
不只是辉瑞。勃林格殷格翰把目光投向肥胖相关代谢疾病,默沙东则通过与翰森制药合作补充口服GLP-1管线。曾经由两家企业主导的减重药市场,正在吸引更多跨国药企加入。它们的产品、技术和市场基础各不相同,寻找的却是同一个机会:在一个仍有巨大增长空间的市场中,尽早占据有利位置。
这场竞争为什么越来越集中地指向中国?答案不只在于中国庞大的超重和肥胖人群,也在于中国创新药企正在提供越来越多值得全球药企关注的研发资产。进博会上的减重药之争,既是跨国药企争夺中国市场的一次集中展示,也是观察中国如何进入全球减重药产业竞争核心的一扇窗口。
01.
减重药展台上的竞争信号
近年来,全球减重药市场一直诺和诺德和礼来两家竞争为主,但在今年进博会释放出的信号是,越来越多跨国药企正在寻找进入这一市场的机会。展台上的产品和互动设计各有侧重,背后对应的则是不同企业所处的竞争位置。
今年礼来展台上,展示的是其产品优势和未来的剂型延伸,并且设置了体脂检测、BMI评估和健康科普等互动环节,将减重从药物本身延伸到体重管理和健康生活方式。与之对应的,是礼来已经建立起的产品组合:替尔泊肽在全球市场持续放量,口服小分子GLP-1受体激动剂orforglipron则代表着公司对下一阶段市场的布局。
这种展示方式背后,是礼来正在将临床优势转化为更广泛的市场优势。替尔泊肽既用于2型糖尿病治疗,也在肥胖症治疗领域形成了重要竞争力;而口服药物的推进,则有望进一步拓展患者覆盖范围。
礼来相关负责人向动脉网透露,该口服减重药物已在中国提交上市申请,正在审评中,并指出对于需要长期用药的慢性体重管理市场而言,给药方式、患者依从性和可及性,都会影响药物最终能够覆盖的人群规模。
诺和诺德的展台则更突出其在肥胖症领域的长期积累,以及对下一阶段产品竞争的准备。升级后的“轻盈专区”将体重管理理念与产品展示结合起来,口服司美格鲁肽和CagriSema成为关注重点。前者代表着诺和诺德试图将司美格鲁肽的产品优势延伸到口服剂型,后者则是公司希望通过复方机制进一步提升减重效果的重要候选产品。
与礼来相比,诺和诺德此时更需要向市场证明自己仍然具备持续创新和产品迭代的能力。司美格鲁肽曾经帮助公司建立起全球减重药市场的先发优势,但随着替尔泊肽快速放量,单一明星产品已经难以支撑公司继续维持过去的增长预期。口服产品和下一代复方药物,因而不仅是管线补充,也是诺和诺德重新建立竞争节奏的重要部分。
真正让今年进博会的减重药竞争出现新看点的,是辉瑞的展示策略。与礼来和诺和诺德已经拥有成熟商业化产品不同,辉瑞在全球减重药研发端仍处于调整和重新布局的阶段。但其展台却将减重放在了非常突出的位置,重点展示来自中国先为达的埃诺格鲁肽。
2026年2月,辉瑞与先为达达成合作,获得埃诺格鲁肽在中国大陆的独家商业化权益。按照合作安排,先为达继续负责该产品的研发、注册、生产和供应,辉瑞则负责中国大陆市场的商业化。交易包含最高4.95亿美元的潜在里程碑付款,这并非首付款,而是与后续开发和商业化进展相关的潜在支付。
埃诺格鲁肽已经在中国获批用于成人2型糖尿病,其成人慢性体重管理适应症的上市申请也已获受理。不过,体重管理适应症尚未获批,距离正式进入减重药市场仍需经过监管审批。对辉瑞而言,这笔合作的意义在于,它能够借助中国本土创新药企已经推进的研发成果,获得一个进入中国代谢疾病市场的现实入口。
这也解释了辉瑞展台上的反差:全球研发管线在做调整,进博会现场却在积极展示一款中国创新药。需要看到的是,辉瑞并非全面退出减重领域。此前,辉瑞停止了PF-07999415等相关研发项目,也终止了PF-08654696单药或联合berobenatide用于慢性体重管理的相关开发,但这不意味着其所有减重资产都被放弃。辉瑞仍在通过其他资产和外部交易寻找新的研发路径,只是目前尚未形成能够与礼来、诺和诺德相匹敌的成熟产品和商业化优势。
除了这三家企业,其他跨国药企也在寻找差异化入口。勃林格殷格翰重点布局的索弗度肽(survodutide),是一款GLP-1/胰高血糖素双受体激动剂,除了减重,也在探索代谢功能障碍相关脂肪性肝炎(MASH)等肥胖相关疾病领域。默沙东则通过与翰森制药合作,获得口服小分子GLP-1受体激动剂HS-10535的全球独家开发、生产和商业化权益。两家公司的布局路径并不相同,但都说明减重药市场的竞争正在超越单一靶点和单一产品。
从展台呈现来看,礼来展示的是已经兑现的市场优势和下一代产品储备,诺和诺德强调的是产品迭代与竞争力重建,辉瑞则试图借助中国创新资产寻找突破口。进博会上的减重药竞争,已经不再只是两家公司的正面交锋,而是越来越多全球药企围绕产品、技术和市场展开的多路线竞争。
02.
礼来诺和诺德辉瑞正面交锋
从三家展台上的布置背后,实则是经营处境正在拉开距离。礼来处于加速扩张阶段,诺和诺德需要在增长压力下重整经营体系,辉瑞则要重新寻找能够形成长期竞争力的产品和研发路径。
礼来的优势首先体现在商业化进展上。2026年第三季度,礼来实现全球收入243.97亿美元,同比增长39%。其中,替尔泊肽旗下糖尿病产品Mounjaro销售额达到107.23亿美元,同比增长65%;用于肥胖症治疗的Zepbound销售额达到53.52亿美元,同比增长49%。两款产品分别对应不同适应症,不能简单合并为减重药收入,但它们共同说明,替尔泊肽已经成为礼来增长的重要引擎。
更重要的是,礼来的竞争并没有停留在替尔泊肽。随着全球减重药市场从注射剂向口服剂型延伸,口服小分子药物成为下一阶段的重要竞争方向。orforglipron的推进,使礼来有机会将现有的临床和商业化优势延伸到更广泛的患者群体。相较于注射剂,口服药物在使用便利性方面具有潜在优势,也可能改变患者的治疗选择和市场覆盖方式。
但口服药并不意味着竞争门槛降低。长期用药场景下,药物的疗效、安全性、耐受性、给药便利性以及价格和供应能力,都会影响患者是否愿意持续使用。礼来需要证明,自己不仅能依靠替尔泊肽建立市场优势,也能在下一代产品竞争中继续保持领先。
诺和诺德面临的则是另一种局面。司美格鲁肽曾经是全球减重药市场的标志性产品,但礼来的替尔泊肽正在快速改变市场竞争格局。对于诺和诺德而言,压力不仅来自竞品的临床表现和销售增长,也来自自身经营预期的变化。
2026年第三季度,诺和诺德销售额按固定汇率计算同比增长4%,调整后营业利润增长27%,但报告营业利润按固定汇率计算下降9%,其中包含非现金减值等因素。另外,中国区前三季度业绩则下降2%。口服Wegovy在第三季度实现53.94亿丹麦克朗销售额,显示口服剂型已经成为公司新的增长来源之一。不过,单季度表现并不足以改变公司所处的竞争位置,诺和诺德仍需要依靠产品迭代、组织效率和全球市场经营,重新建立增长预期。
诺和诺德内部的调整也在同步推进。诺和诺德启动了全球组织和人员结构调整,并对管理层进行重新安排。近期,诺和诺德又宣布聘请原高德美CFO Luigi La Corte担任新任首席财务官,接替Karsten Munk Knudsen。CFO更替本身并不能直接说明公司战略发生了怎样的变化,但结合诺和诺德当前的经营压力,这一人事安排至少表明,公司正在重新审视财务管理、资源配置和经营效率在下一阶段竞争中的作用。
诺和诺德需要解决的问题,已经不只是如何推出一款疗效更好的减重药。随着市场规模扩大,供应能力、生产成本、市场准入、定价策略以及全球商业化效率,都会影响产品优势能否转化为长期回报。对一家拥有全球业务、庞大生产体系和多个产品管线的跨国药企而言,如何将研发投入、产能建设和市场资源配置到最有价值的领域,已经成为经营层面的重要考题。
辉瑞的处境则更复杂。作为全球制药巨头,辉瑞拥有成熟的研发体系、全球商业化网络和资本实力,但在减重药领域,它尚未建立起能够与礼来和诺和诺德直接竞争的成熟产品优势。此前部分研发项目的停止,意味着公司需要重新评估资产组合和研发投入的优先级。与此同时,通过Metsera相关交易以及与先为达的合作,辉瑞仍在寻找重新进入这一市场的机会。
这类外部合作的价值在于,可以减少从早期发现到临床开发的部分时间成本,并利用合作伙伴已经积累的研发成果。但合作并不意味着竞争力能够自动建立。埃诺格鲁肽能否在中国市场取得进展,还取决于后续适应症审批、临床证据、市场定位和商业化执行。辉瑞需要证明,自己能够把外部引入的资产真正转化为可持续的产品业务。
三家公司的差异由此变得清晰:礼来希望把先发优势和商业化速度转化为更大的市场份额,诺和诺德需要通过产品更新和经营重整重新找回增长,辉瑞则试图借助资产交易和外部合作补齐产品布局。它们面对的是同一个市场,却并不处在同一条起跑线上。
03.
全球减重药企为何加码中国?
跨国药企的布局及进展各不相关,但都有着共同的指向即中国市场。因为中国正在成为全球减重药竞争中不可忽视的市场和创新资源来源。
目前中国的体重管理需求正在快速增长。随着生活方式变化和人口结构变化,超重和肥胖已经成为重要的公共卫生问题。中国成年人超重和肥胖人群规模庞大,市场需求不仅体现在减重药物本身,也延伸到糖尿病、心血管疾病、脂肪肝等相关代谢性疾病的长期管理。对跨国药企而言,中国市场的吸引力并不只是潜在患者数量,还包括医疗体系、支付能力和患者治疗意识持续变化所带来的长期市场空间。
但中国市场的价值,并不能简单理解为全球药企寻找新增销售收入的目的地。过去几年,中国创新药企业在GLP-1及相关代谢疾病领域的研发速度明显加快,产品布局从单一GLP-1受体激动剂延伸至GLP-1/GIP双靶点、GLP-1/胰高血糖素双靶点以及多靶点药物,也包括口服小分子和长效制剂等不同技术路线。中国企业积累的创新分子和研发经验,正在成为跨国药企全球管线的重要补充。
辉瑞与先为达的合作就是一个例子。辉瑞并没有选择完全从头建立一套中国减重药研发体系,而是通过引入埃诺格鲁肽获得一个已经具备临床开发基础的产品,再结合自身商业化能力推进市场布局。默沙东与翰森制药的合作,则体现了跨国药企对中国口服小分子GLP-1创新资产的兴趣。阿斯利康与石药集团围绕肥胖和2型糖尿病相关项目的合作,也说明中国企业的价值已经不局限于单个成熟候选药物,研发平台和技术能力同样受到关注。
这意味着,跨国药企在中国寻找的,正在从单纯的市场机会扩展到创新资产和研发能力。对于全球药企而言,中国企业能够提供的不只是候选药物,也包括更丰富的分子设计思路、更快的早期研发推进速度,以及围绕不同作用机制建立起来的产品组合。对于中国创新药企业而言,与跨国药企合作则有机会借助其全球临床开发、注册和商业化体系,将本土研发成果推向更大的市场。
当然,合作交易本身并不等于产品成功。减重药市场的竞争最终仍要回到临床数据、长期安全性、患者依从性和商业化能力。尤其是慢性体重管理,患者需要长期治疗,药物的减重效果只是竞争的一部分,能否维持疗效、控制不良反应、降低治疗成本并形成稳定供应,同样决定产品的市场空间。中国创新资产要真正进入全球竞争,也需要经受不同人群、不同监管体系和全球临床开发标准的检验。
从这个角度看,今年进博会上的减重药竞争,呈现出两条同时发生的变化:一条是全球领先药企围绕产品、剂型和商业化能力展开正面竞争,另一条是中国创新药企业逐渐进入全球药企的资产和研发合作视野。前者决定谁能在现有市场中取得优势,后者则可能影响下一轮产品竞争由谁提供新的分子和技术。
减重药市场仍处于快速扩张期,但它已经不再是单纯依靠一款明星药物就能赢得长期优势的赛道。临床创新决定产品能够走多远,制造、供应、支付和商业化体系决定产品能够覆盖多少患者,而全球研发合作则在不断改变创新资产的流动方式。对礼来和诺和诺德而言,真正的考验是如何把当前的产品优势转化为长期经营优势;对辉瑞等后来者而言,能否找到有竞争力的资产并建立完整的开发和商业化能力,将决定其能否真正进入第一梯队。
中国市场的意义也正在于此。它既是全球减重药企必须认真面对的需求市场,也是下一代创新药物和研发合作的重要来源。进博会上的展台竞争只是一个切面,展台之外,围绕产品、资本和创新资产的全球竞争还将持续展开。
 产业资讯
医曜 2026-11-11
367
 产业资讯
医麦客 2026-11-11
367
 产业资讯
动脉网 2026-11-11
377
 热门资讯
 微信公众号