 产业资讯
 米内网
 2026-11-03
 395
精彩内容
米内网数据显示,2026H1中国公立医疗机构终端(统计范围详见本文末)83个国谈药销售额突破3亿元,合计接近640亿元;独家品种占比接近90%,10余家企业有2个及以上的品种在列,恒瑞以8个品种领跑。
蓄力期:首批国谈品种在列,5个中成药亮眼
20世纪初到2017年,国内医药产业以原料药、仿制药、中成药为主,创新药尚处于起步蓄力阶段,真正意义上的全球首创药物几乎空白。
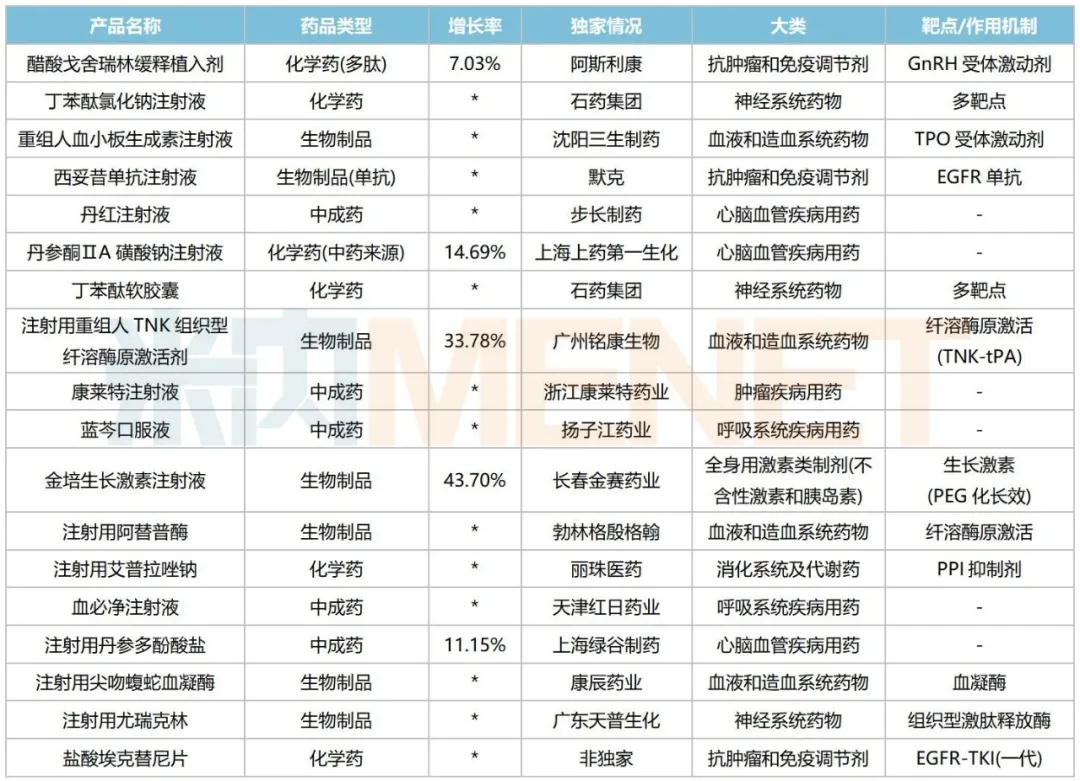
2018年之前(不含2018年)获批上市的国谈品种(2025版,下同)中,有18个2026H1销售额超过3亿元,以血液和造血系统药物、抗肿瘤和免疫调节剂为主,石药、丽珠、贝达等走在前列。
2018年之前获批的部分国谈药
注:标*为销售额增速低于5%
醋酸戈舍瑞林缓释植入剂(阿斯利康)、丁苯酞氯化钠注射液(石药)、重组人血小板生成素注射液(三生制药)2026H1销售额均达20亿元以上,西妥昔单抗注射液(默克)超过12亿元;仅4个品种(占比约22%)同比有双位数增长,长春金赛的金培生长激素注射液涨逾40%,石药集团的注射用重组人TNK组织型纤溶酶原激活剂涨逾30%等。
5个中成药在列,分别为丹红注射液(步长)、康莱特注射液(康莱特)、蓝芩口服液(扬子江)、血必净注射液(红日药业)、注射用丹参多酚酸盐(绿谷制药),涉及心脑血管、呼吸、肿瘤等治疗领域,其中注射用丹参多酚酸盐同比有超10%的涨幅。
3个品种拥有国谈药、国家基药“双身份”,石药的丁苯酞氯化钠注射液、丁苯酞软胶囊均为2026版基药新增品种;盐酸埃克替尼片(原研贝达+1家仿制)为2016年首批国谈品种之一。
喷发期:单抗、TKI发力,恒瑞领跑
2018年开始,国内创新药步入高速发展阶段。国家医保局挂牌,三医联动步入新阶段;“4+7”集采试点启动,仿制药利润空间被压缩;港股18A规则落地,催生一批Biotech公司上市;药品审评审批制度改革,创新药上市速度加快;大规模国谈启动,同步建立“调出机制”等。
在2018-2020年间获批上市的国谈品种中,有31个2026H1销售额超过3亿元,抗肿瘤和免疫调节剂以绝对的优势领跑,单抗类、小分子靶向药蓬勃发展;独家品种占比约84%,恒瑞以4个品种领跑,翰森、百济神州、吉利德等均有2个品种在列。
2018-2020年获批的部分国谈药
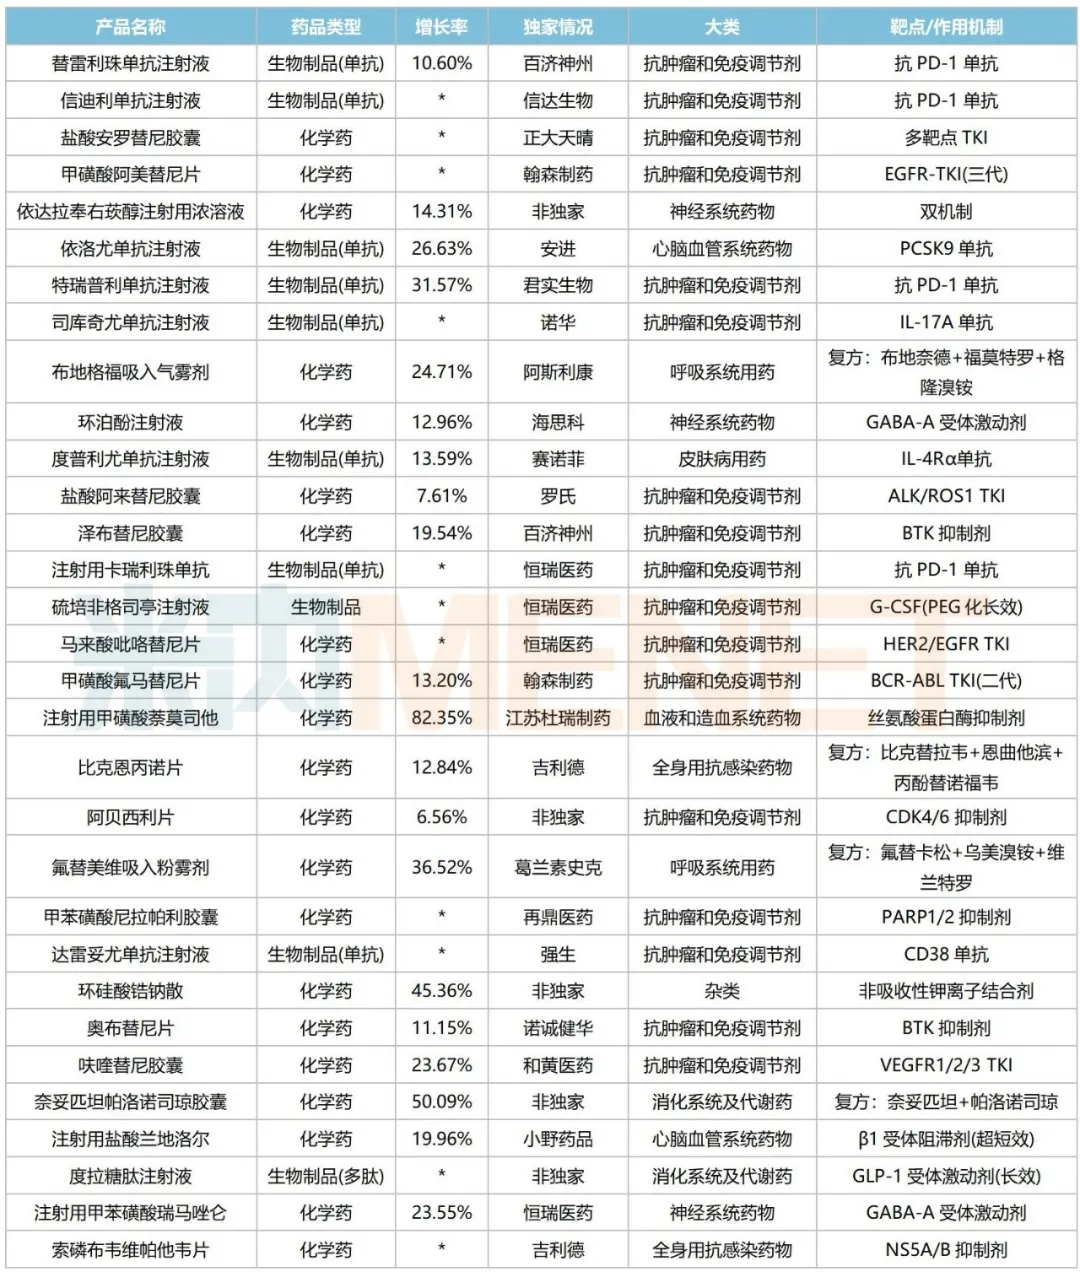
注:标*为销售额增速低于5%
替雷利珠单抗注射液(百济神州)、信迪利单抗注射液(信达)2026H1销售额均达20亿元以上,盐酸安罗替尼胶囊(正大天晴)、甲磺酸阿美替尼片(翰森制药)、依达拉奉右莰醇注射用浓溶液(原研先声+4家仿制)、依洛尤单抗注射液(安进)、特瑞普利单抗注射液(君实)、司库奇尤单抗注射液(诺华)超过10亿元。
18个品种(占比约58%)同比有双位数增长。其中,江苏杜瑞制药的首仿品种注射用甲磺酸萘莫司他涨逾80%,非独家品种奈妥匹坦帕洛诺司琼胶囊涨逾50%,特瑞普利单抗注射液、氟替美维吸入粉雾剂、环硅酸锆钠散涨逾30%等。
君实生物、信达生物、恒瑞医药、百济神州有国产PD-1四小龙之称。君实生物的特瑞普利单抗注射液是国内获批的首个国产PD-1单抗,近年来稳扎稳打;百济神州的替雷利珠单抗注射液虽然获批时间较晚,但商业化表现出色,销售额已超过其他几款国产PD-1单抗。
近年来中国公立医疗机构终端部分国产PD-1销售情况(单位:万元)

高质量期:双抗、ADC、皮下给药崭露头角
2021年开始,以临床价值为导向的研发策略被提上日程,创新药由“数量扩张”转向“高质量创新”。审评审批效率进一步提升,医保、商保支付机制更加完善,国产创新药对外授权交易增加等。
2021年及之后获批上市的国谈品种中,有35个2026H1销售额超过3亿元,抗肿瘤和免疫调节剂仍以绝对的优势领跑,双抗药物、ADC、皮下给药方式崭露头角;独家品种占比约91%,恒瑞、罗氏以4个品种领跑,诺华有3个品种在列,康方、荣昌、诺和诺德等有2个品种在列。
2021年至今获批的部分国谈药
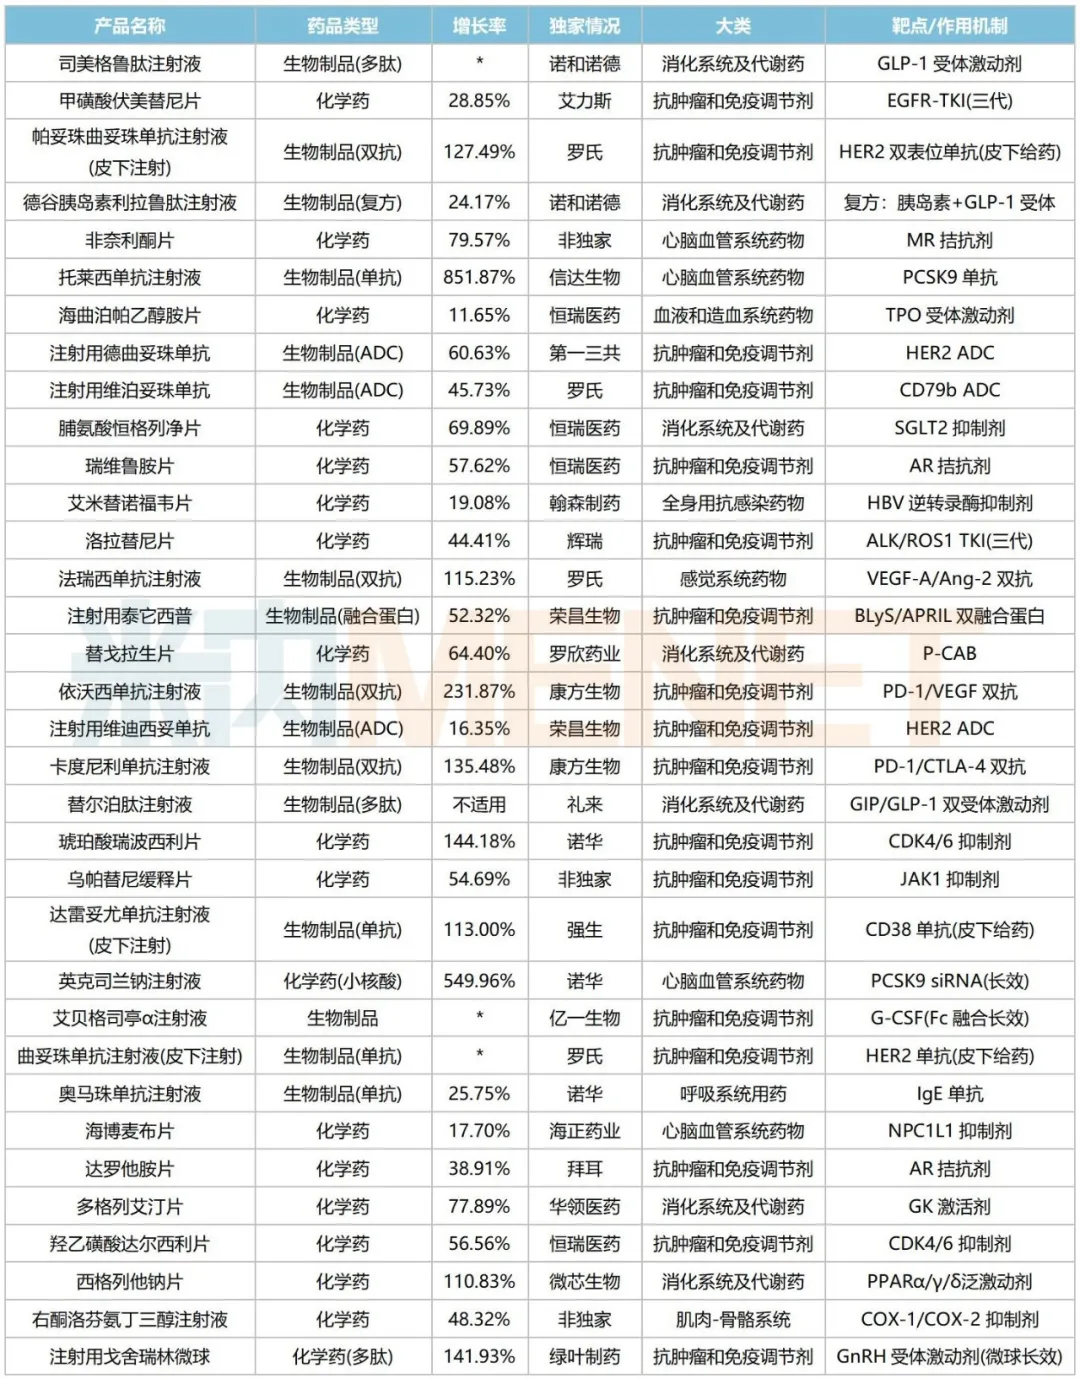
注:标*为销售额增速低于5%
司美格鲁肽注射液(诺和诺德)以超26亿元领跑,甲磺酸伏美替尼片(艾力斯)、帕妥珠曲妥珠单抗注射液(皮下注射)(罗氏)均超过10亿元,德谷胰岛素利拉鲁肽注射液(诺和诺德)接近10亿元。
30个品种(占比约88%)同比有双位数及以上增长,其中有10个涨逾110%。托莱西单抗注射液(信达)以约852%的增速领跑,英克司兰钠注射液(诺华)以约550%的增速紧接在后。
3款ADC亮眼,分别为靶向HER2的注射用德曲妥珠单抗(第一三共,2023年)、注射用维迪西妥单抗(荣昌生物,2021年),以及靶向CD79b的注射用维泊妥珠单抗(罗氏,2023年)。
近年来中国公立医疗机构终端部分ADC销售情况(单位:万元)

4款双抗药物在列(不含融合蛋白),分别为罗氏的帕妥珠曲妥珠单抗注射液(皮下注射)(HER2双表位)及法瑞西单抗注射液(VEGF-A/Ang-2),均最早于2023年底获批;康方的依沃西单抗注射液(PD-1/VEGF-A)及卡度尼利单抗注射液(PD-1/CTLA-4),其中依沃西单抗最早于2024年5月获批。
近年来中国公立医疗机构终端部分双抗销售情况(单位:万元)
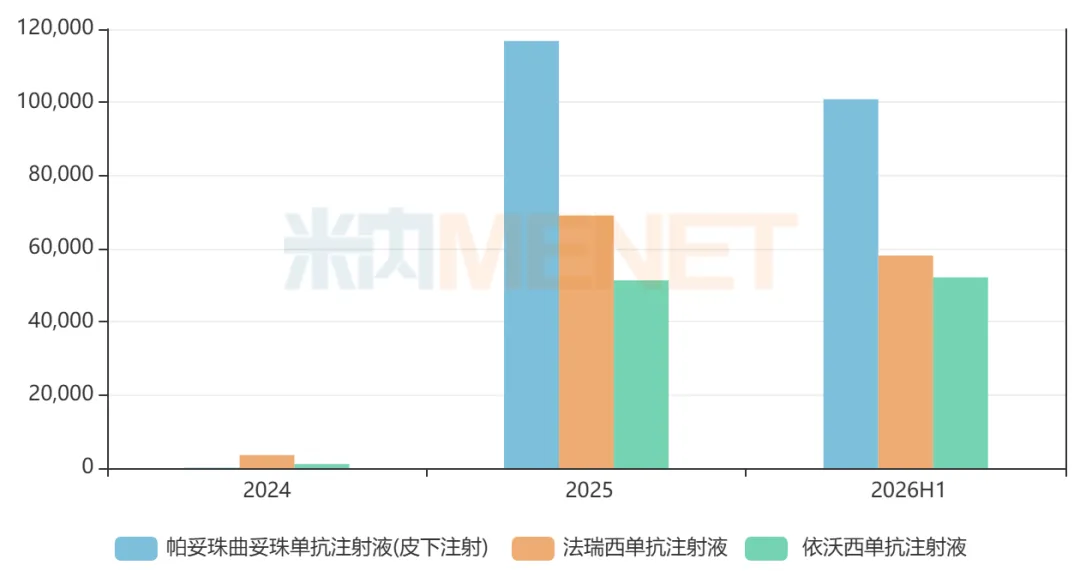
资料来源:米内网数据库等
注:米内网《中国公立医疗机构药品终端竞争格局》,统计范围:中国城市公立医院、县级公立医院、城市社区中心以及乡镇卫生院,不含民营医院、私人诊所、村卫生室;上述销售额以产品在终端的平均零售价计算!
 产业资讯
药通社 2026-11-03
456
 产业资讯
医药魔方 2026-11-03
384
 产业资讯
米内网 2026-11-03
395
 热门资讯
 微信公众号