 产业资讯
 药时代
 2026-11-09
 353
2026年11月4日,诺和交出三季报。
司美格鲁肽系列前三季度合计卖出1726.38亿丹麦克朗(按前三季度天平均汇率1美元=6.437丹麦克朗,约合268.20亿美元),第三季度调整后营业利润同比大增27%,公司顺势上调全年指引。
整体而言,诺和前三季度营收2545.06亿丹麦克朗(同比CER+13%),营业利润979.67亿丹麦克朗(+8%)。
按业务板块分拆,肥胖业务前三季度营收702.10亿丹麦克朗(+20%);糖尿病业务1429.10亿丹麦克朗(-5%);两大业务板块合计2131.20亿丹麦克朗(+2%);血液内分泌业务146.26亿丹麦克朗(+6%)。增长基本靠肥胖业务拉动,传统糖尿病业务出现下滑。
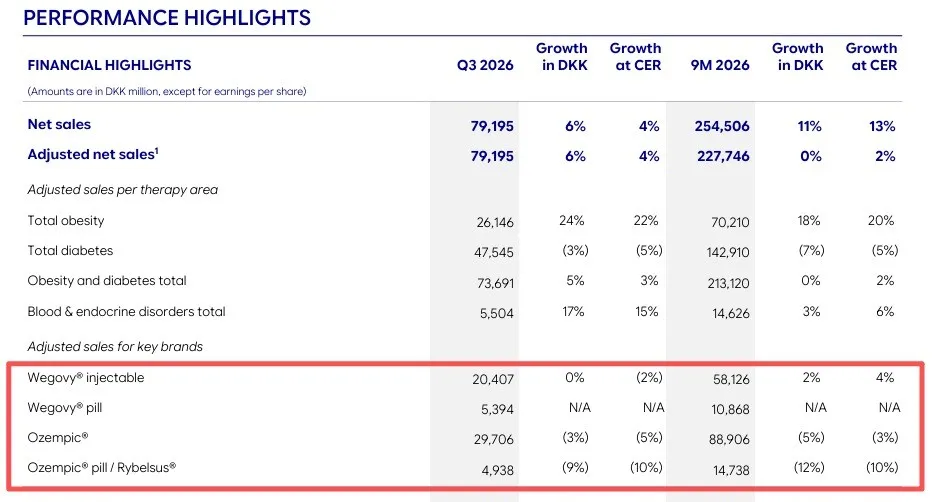
司美格鲁肽系列四款产品前三季度销售额如下:
Wegovy® injectable(注射减重版)581.26亿丹麦克朗(+4%);
Wegovy® pill(口服减重版)108.68亿丹麦克朗(新品);
Ozempic®(注射降糖版)889.06亿丹麦克朗(-3%);
Ozempic® pill / Rybelsus®(口服降糖版)147.38亿丹麦克朗(-10%)。
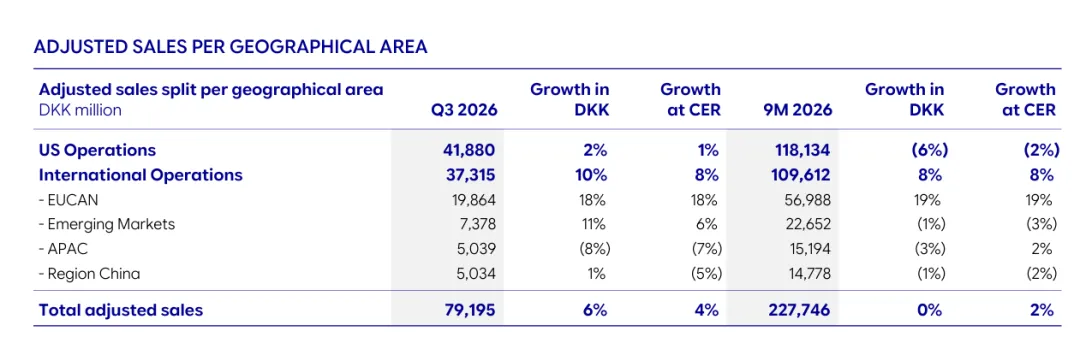
按区域分拆,美国业务前三季度营收1181.34亿丹麦克朗(-2%);美国以外国际业务1096.12亿丹麦克朗(+8%);中国区147.78亿丹麦克朗(-2%)。
美国市场陷入停滞,对诺和影响不小。报告直言,是受注射版Ozempic销量下滑与批发商去库存影响,不过口服Wegovy逆势上涨,Q3单季处方量达360万张,上市至今已超800万张,抵消了部分影响。
财报中反复出现“lower realised
prices(更低实现价格)”。在美国,面对PBM(药品福利管理机构)的压力,诺和不得不妥协降价。从2027年1月1日起,将Wegovy与Ozempic在美国的标价统一降至每月675美元,降幅分别约为50%和35%。
这既是对支付方压力的妥协,也是在与礼来的贴身肉搏中 "以价换量" 的进攻姿态。配合在美推出的NovoCare®“订阅制”服务(目前已有5.5万活跃订阅),诺和势必重新抢回美国市场。
代价在利润表上已有所显现。前三季度调整后毛利率80.3%,较去年同期小幅回落,产品成交价下行正持续蚕食结构性红利。即便GLP-1高毛利产品占比提升、降本转型落地,也仅能部分对冲降价冲击。
管线方面,喜忧参半。喜的是,CagriSema在REDEFINE 9研究中实现68周减重 21%,头对头REIMAGINE 5中减重 12.4%、优于替尔泊肽5mg的9.1%,且HbA1c降幅非劣效,被视为对抗礼来的核心筹码,有望年内在美国申报。
忧的是,备受瞩目的心血管疾病管线Ziltivekimab的ZEUS和HERMES两项III期研究未能达到主要终点(HERMES已停止)。导致诺和在Q3计入了约46亿丹麦克朗的非现金减值。
总的来说,上调的全年指引(由-6%~0%上调至-2%~+2%)给市场吃下了一颗定心丸。但接下来,市场更为关心的是:能否通过降价持续抢占市场,以及能否顺利依靠CagriSema撬动现有GLP-1市场格局?
 产业资讯
药时代 2026-11-09
353
 产业资讯
智药局 2026-11-06
392
 产业资讯
BiG生物创新社 2026-11-06
410
 热门资讯
 微信公众号