 产业资讯
 药时空
 2026-11-07
 364
一只食蟹猴,正在成为观察医药研发冷暖的“温度计”。
2026年以来,实验用食蟹猴价格持续走高。
公开采购数据显示,2026年6月,中国食品药品检定研究院采购40只食蟹猴,中标单价17.8万元;8月,同一机构另一批40只的中标单价升至18.8万元。
市场报价更激进,食蟹猴市场报价已逼近26万元/只,恒河猴则在15万元/只左右。
更值得玩味的是,价格高还不是最难的,难的是“有价无猴”。
武汉一家养殖企业称,目前可供出售的商品猴已经要等到明年1月。
广州企业虽然给出接近26万元/只的报价,但也提醒部分年龄段猴子出现断档,能不能供,还要看数量、品种、年龄、性别和采购时间。
益诺思在年报问询回复中也坦言,国内实验用猴没有公开报价市场,CRO企业通常与供应商“一单一价”。
所以,26万元不是一张统一价签,而是供需紧张、规格差异和交付能力共同抬高的结果。
01)
@药时空
猴价为什么涨
先看需求端。
最值得注意的新变量,是AI走进了实验室。
过去几年,AI在文字、图像、代码领域高歌猛进,在医药研发中也开始参与蛋白质结构分析、药物分子设计、候选化合物筛选。
但AI制药与普通数字化应用有一个关键区别:AI可以帮助科学家提出更多研究假设,却不能替代现实世界的实验验证。
一个候选药物即便在计算机模拟中表现良好,仍要经过细胞实验、动物研究、临床试验,逐步检验有效性和安全性。
换句话说,AI越会“想”,实验室越要“验”。
如果AI提高早期研究效率、拓展可探索的分子范围,未来可能有更多候选项目进入验证环节,临床前研究、实验检测等“湿实验”需求反而增加。
随着创新药研发需求回暖、AI制药放大湿实验订单,临床前研究对非人灵长类实验动物的需求持续增加。
实验猴不是普通耗材,在部分药物项目中,由于靶点、药理活性和种属相关性,研究方案必须使用非人灵长类动物。
一旦试验方案确定动物种属,它就不是可以随意替换的资源,而是项目启动和交付的“入场券”。
再看供给端,问题更硬:猴场里的繁殖种群正在老化。
中国科学院神经科学研究所研究员孙强2024年发表的研究指出,国内实验猴繁育种群持续老化。
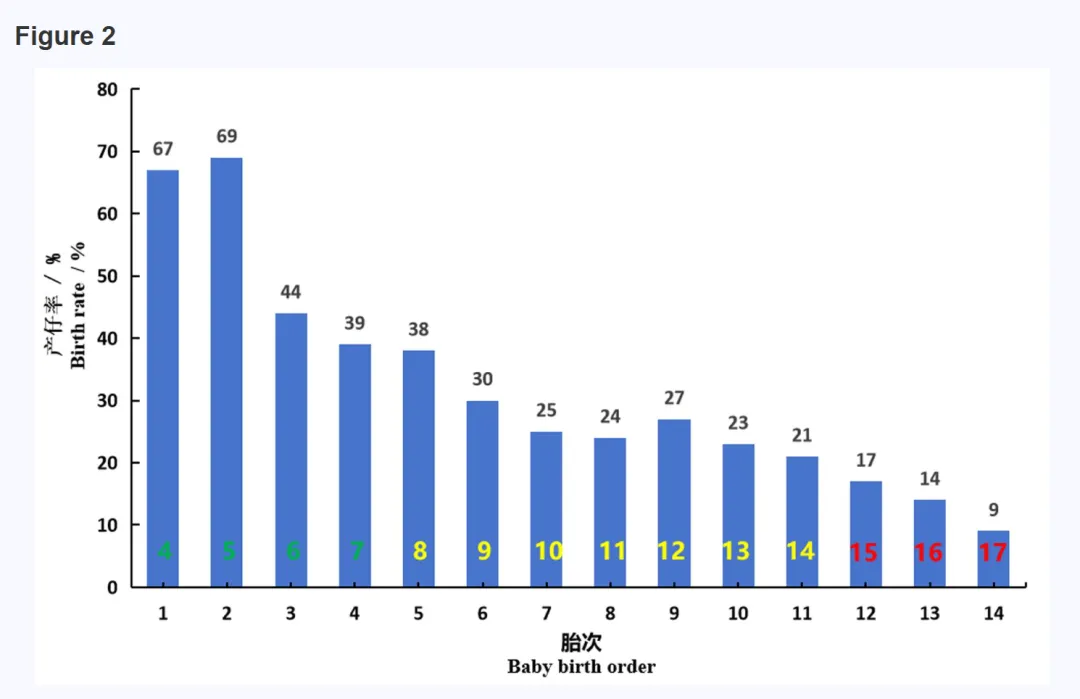
食蟹猴雌性通常4岁左右性成熟,但繁殖能力会随年龄增长下降。
从留作种猴,到后代成长为可用于实验的商品猴,完整周期长达6至7年。
这意味着,供给恢复不是“多买几只母猴”就能解决。
它是一道生物时钟:性成熟、配种、妊娠、幼猴成长,每一步都要时间。
更棘手的是,猴价高时,部分养殖企业更愿意把达标商品猴直接出售,而不是留作种源。
留种意味着数年饲养成本,还要承担患病、死亡和价格回撤风险。“有猴即售”能加快资金回笼,却会进一步透支繁殖种群,拉长下一轮供给恢复周期。
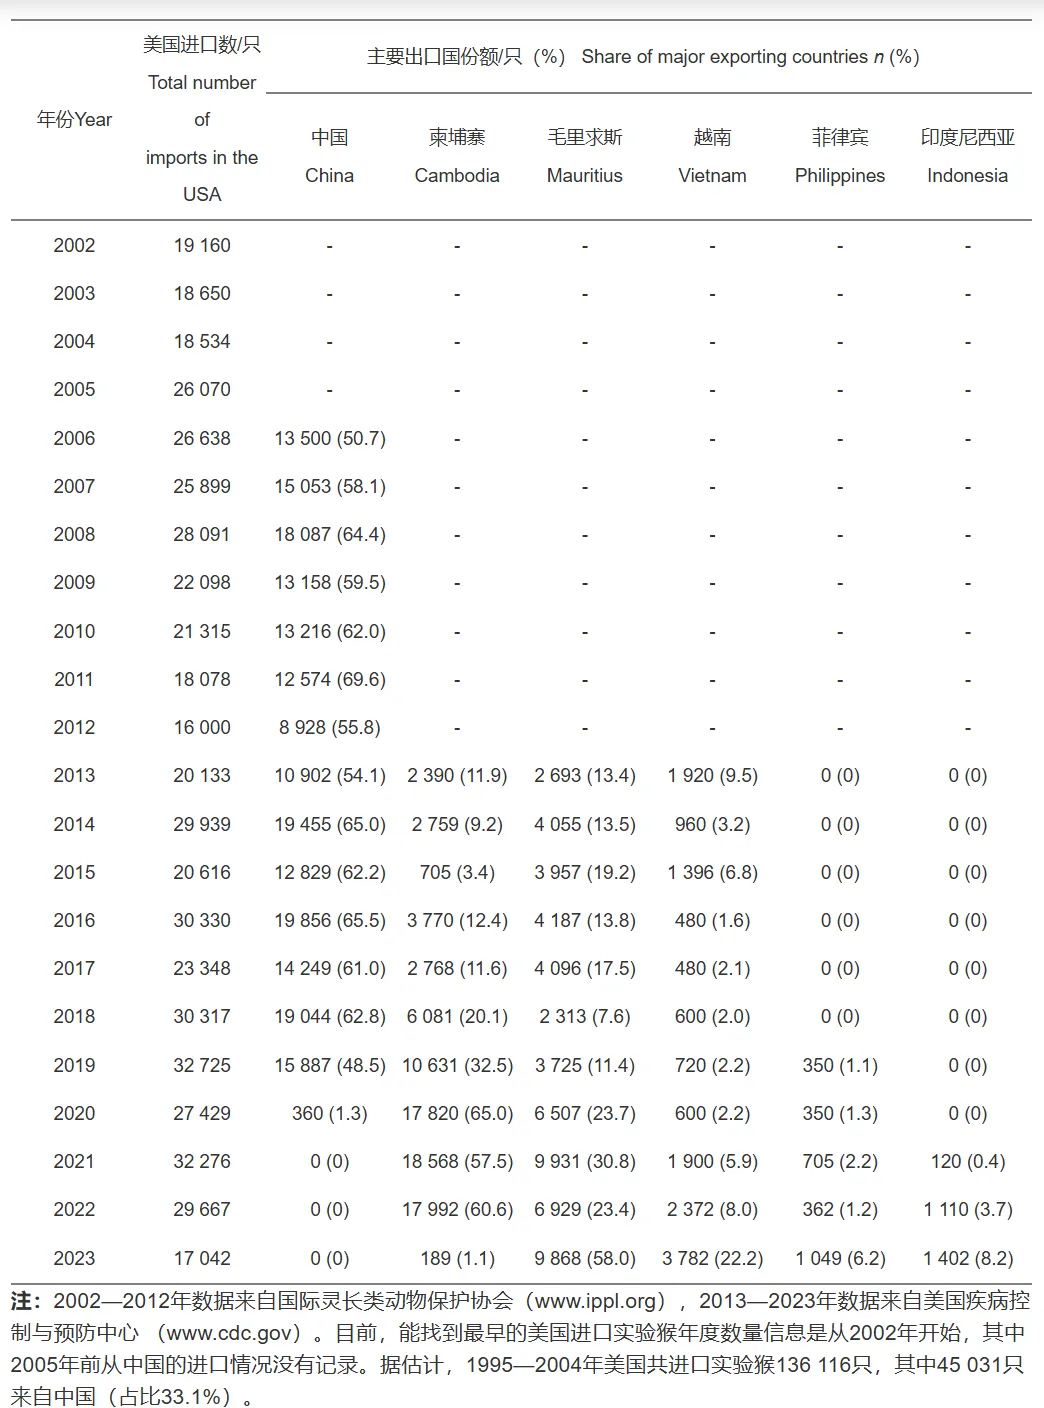
进口渠道虽在恢复,柬埔寨、老挝、越南、叙利亚人工繁育实验猴已获输华准入,但审批、进出口证明、检疫、指定隔离场排队等约束仍在,“可以进口”不等于“自由进口”。
02)
@药时空
供给紧、需求增,实验猴便成“硬通货”
2026年以来,CXO行业需求修复已经在报表中留下痕迹。
招商证券统计,2026年上半年国内CXO板块营业收入同比增长24.5%,归母净利润同比增长52.7%,在手订单与新签订单整体改善。
三季报里,美迪西前三季度营业收入12.15亿元,同比增长44.13%,归母净利润9199.92万元,实现扭亏为盈。
昭衍新药前三季度新签订单约34.2亿元,同比增长109%,在手订单约45亿元,同比增长80%。
药明康德测试业务收入39.1亿元,同比增长32%,其中药物安全性评价业务收入同比增长40.6%。
但猴价上涨不是CRO的利润礼花,更像一场成本与订单之间的压力测试。
头部企业早已向养殖端延伸:昭衍新药2022年收购云南英茂、广西玮美;药明康德2019年通过收购苏州康路及旗下广东春盛布局食蟹猴和猕猴饲养繁育。
美迪西2025年由全资子公司受让普莱(福建)生物23%股权,投资金额2190.60万元。
对依赖外部采购的CRO而言,猴价上涨直接影响采购成本,供应周期变化还可能影响项目排期。美迪西前三季度购买商品、接受劳务支付的现金同比增长65.16%,公司称主要为保障实验用猴等关键资源储备。
昭衍新药管理层则表示,猴价上涨可逐步传导至新签订单、带动服务报价提升,但采购成本同步增加,对主营业务毛利率仍会形成阶段性压力。
实验猴价格还会通过生物资产估值影响账面业绩:昭衍新药前三季度归母净利润9.30亿元,其中生物资产公允价值变动带来净收益8.66亿元。
03)
@药时空
看CXO不能只看猴价,也不能只看估值分位
至2026年10月30日,中证医药研发服务主题指数PE-TTM约25.14倍,历史中位数约31.70倍,处于所示历史区间约10.42%分位点。
估值确实从历史高位回落,但低分位只说明价格回到历史区间,不代表风险消失。
CXO存在从获取订单、执行项目到确认收入的时间差,订单增长要在利润表中充分体现需要时间。
行业还受盈利预期、海外政策、市场风险偏好等多重因素影响。
若全球医药投融资环境变化、研发项目推进不及预期,或海外监管和贸易政策调整,企业订单及盈利都可能承压。
实验猴的身价,表面看是供需矛盾,深处看是医药研发链条的重新定价。
AI把更多想法推向实验室,实验室把更多需求推向临床前研究,而种猴老化、供给周期和进口约束又让短期供给难以快速放量。
对CXO企业来说,猴源保障能力正在成为承接业务的基础条件。
对行业观察者来说,猴价是一面镜子,照见AI制药从屏幕走向湿实验,也照见中国CXO从成本优势走向技术、工程与供应链协同。
猴价可以很热,但判断行业,仍要回到订单能否转化、成本能否传导、供给能否持续这三件事上。
 产业资讯
药时空 2026-11-07
364
 产业资讯
智药局 2026-11-06
410
 产业资讯
BiG生物创新社 2026-11-06
427
 热门资讯
 微信公众号