 产业资讯
 IQVIA艾昆纬
 2026-11-11
 425
导 读
人类免疫缺陷病毒(HIV)是一种逆转录病毒,会攻击免疫系统,永久整合进宿主DNA并快速变异。虽然目前尚无根治方法,但高效抗逆转录病毒治疗(HAART)能有效抑制病毒,使感染者的寿命接近正常人。
HIV治疗已经历了显著的发展演变。从20世纪80年代的单一核苷类逆转录酶抑制剂(NRTI)治疗起步,到20世纪90年代初的双NRTI联合治疗,再到1996年三药联合方案(3DR)的问世,治疗模式不断优化。
由两种NRTI联合第三种抗逆转录病毒药物(ARV)构成的三药方案,相较于单药和双药NRTI治疗,能够实现更持久的病毒抑制,并显著提高患者生存率。
尽管三药联合方案(3DR)仍是当前HIV治疗的标准治疗方案(SOC),近年来,以一种核心抗病毒药物联合一种NRTI或非核苷类逆转录酶抑制剂(NNRTI)组成的两药方案(2DR)应用比例显著提升,并逐渐成为重要的治疗选择。
为简化治疗、减轻负担,每日单片疗法(STR)已成为主流,包括三药(如比克恩丙诺片、达芦那韦考比司他恩曲他滨替诺福韦艾拉酚胺片、恩曲利匹丙诺片)和两药(如多替拉韦拉米夫定片、多替拉韦利匹韦林片、多拉韦林伊拉曲韦片),一片即可完成全套治疗,疗效稳定、依从性更好。
长效疗法进一步拓展了治疗格局,突破了每日服药的限制。Cabenuva(卡博特韦+利匹韦林)是首个获批的长效方案,适用于病毒已被抑制的患者,每月或每两个月肌肉注射一次即可维持治疗,无需每日服药。另一种超长效药物Sunlenca(来那帕韦)则每半年皮下注射一次,主要用于病毒未受控制、且多次治疗失败的患者,为治疗提供了新希望。
前景可期的管线候选药物
尽管现有HIV治疗方案已相当有效,但依从性仍是许多感染者的挑战,可能导致病毒反弹和耐药。为解决常见的依从性障碍,如服药疲劳、污名化、健忘和副作用,研发重点正转向降低给药频率和简化治疗,尤其是长效两药方案(LA2DR)(表1)。
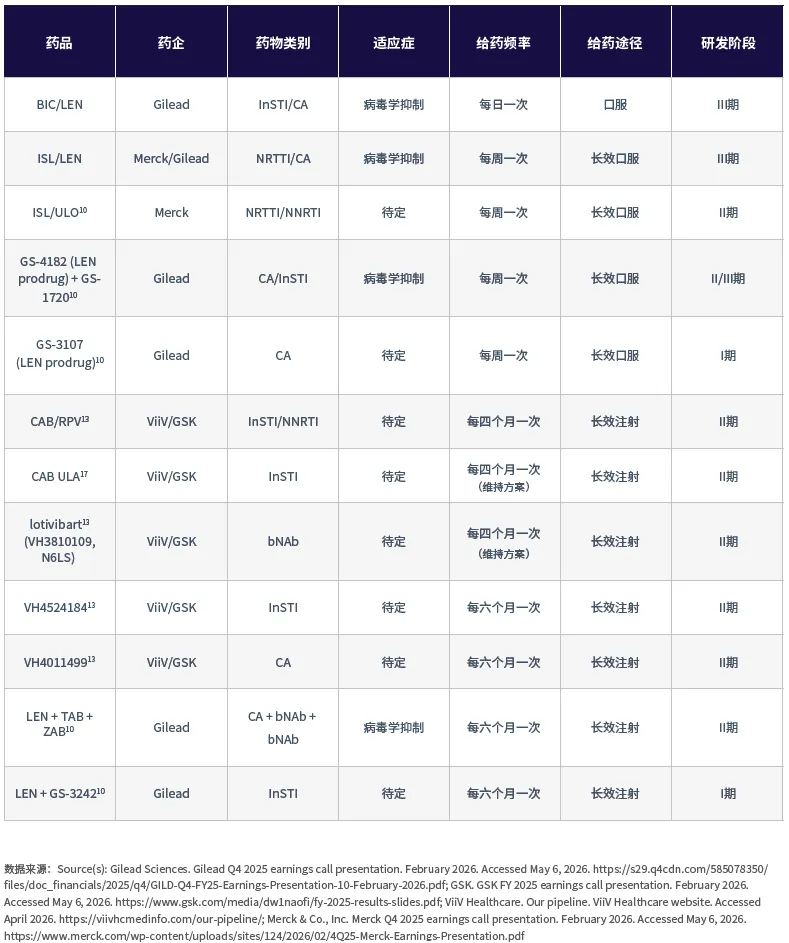
吉利德的每日口服疗法,整合酶抑制剂比克替拉韦(BIC)与衣壳抑制剂来那卡帕韦(LEN),在48周内保持高水平病毒抑制,疗效不逊于现有标准方案(包括多药方案和Biktarvy)。预计将在2026年下半年上市,这可能标志着每日口服组合研发的“时代终结”。
下一步创新是每周口服方案。Merck的NRTI药物islatravir(ISL)与吉利德的LEN组合,有望成为首个上市的每周口服疗法。默克还在研发ISL与其新型NNRTIulonivirine(ULO)的组合,后者在耐药性方面优于早期NNRTI。同时,吉利德也在探索LEN的潜力,将LEN前药(GS-4182)与长效整合酶抑制剂(GS-1720)组合为每周口服方案,但由于CD4+T细胞和总淋巴细胞计数下降的安全信号,目前处于临床试验暂停状态。
在长效注射疗法方面,行业投入持续增加。ViiV/GSK正在开发多种注射剂,包括超长效卡博特韦(CAB ULA)、第三代长效整合酶抑制剂VH184、长效衣壳抑制剂VH499,以及广谱中和抗体lotivibart(N6LS, VH109)。其中最先进的是每四个月一次的CAB/利匹韦林(RPV)肌注方案,于2026年进入III期临床。ViiV还在探索每六个月给药的可能性。吉利德也在推进每半年一次的长效注射方案,将LEN与两种广谱中和抗体teropavimab(TAB)和zinlirvimab(ZAB)联合。在II期试验中,26周和52周的病毒抑制率分别达到96%和89%。III期临床预计在2026年下半年启动。此外,吉利德还在研发LEN与长效整合酶抑制剂GS-3242的组合,作为另一种潜在的半年注射选择。
当前HIV药物市场格局
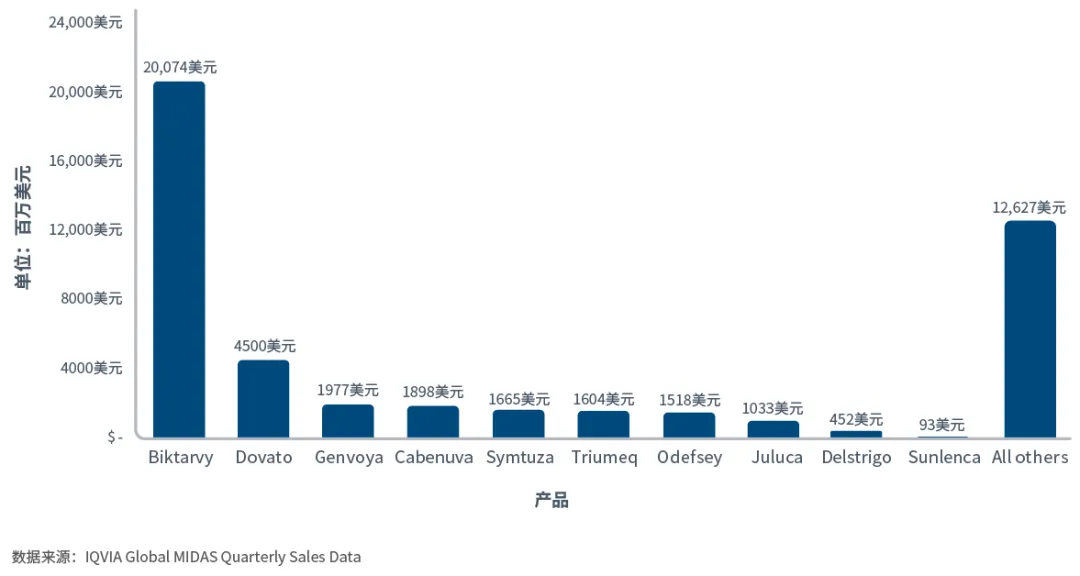
到2025年,全球HIV药物市场规模达到474亿美元,2020至2025年间年均增长率为5%。其中三药方案(3DR)仍占52%的销售额,但两药方案(2DR)的份额已从2021年的22%提升至2025年的29%。抗病毒药物组合产品整体市场规模为360亿美元,吉利德的整合酶抑制剂组合药Biktarvy以201亿美元销售额领跑,显示三药方案仍具强劲需求。值得注意的是,Biktarvy虽不是首个单片疗法,但在上市首年就突破10亿美元,体现了快速的市场接受度,并树立了新药上市的标杆。ViiV的两药方案Dovato和Juluca分别实现45亿美元和10亿美元销售额,进一步印证了简化治疗的趋势。
相比之下,长效疗法仍处于早期推广阶段。Cabenuva的市场规模仅为19亿美元,超长效药物Sunlenca则为9310万美元。与领先的口服方案相比,长效产品的处方增长更为缓慢,患者数量有限,接受度差异较大,部分原因在于给药方式复杂、患者筛选严格以及医疗场所要求较高。尽管如此,随着时间推移和行业持续投入,这些产品正在逐步建立临床和运营基础,为更广泛应用铺路。
这一趋势与过去市场演变相似:单片疗法的不断创新最终催生了如Biktarvy这样的优化方案。同样,Cabenuva作为首代长效疗法,虽未被广泛使用,但已验证了这一模式的可行性。整体来看,市场仍以高销售额的每日口服方案为核心,但两药简化疗法正在加速发展,长效疗法也开始扩展。未来竞争的焦点将不再是疗效的微小提升,而是如何在给药频率、给药方式和减轻治疗负担上实现差异化。
图1:2016-2025年不同ARV用药组合数量对应的销售额占比
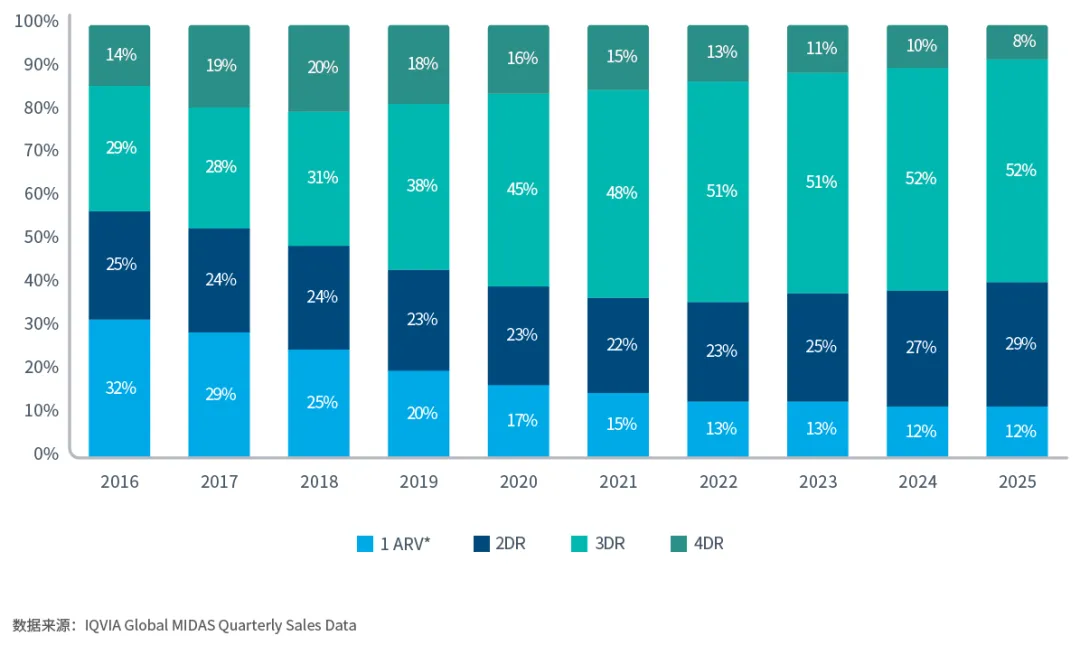
图2:2025年各品牌销售额
HIV药物市场未来趋势与发展机遇
长效疗法目前在艾滋病市场占比不大,但预计将成为未来增长的核心动力。2020至2034年间,长效疗法的年复合增长率预计达20.43%,远高于整体市场增速。ViiV/GSK预计,至2026年,长效疗法将贡献其HIV收入的约三分之一。
尽管现有治疗方案在安全性和疗效上表现优异,但新方案仍有机会解决未满足的需求。比如,QD BIC/LEN作为整合酶抑制剂(InSTI)双药方案,有望减少多片联合用药(MTR)的依赖。Merch/吉利德(ISL/LEN)、吉利德(GS-1720/GS-4182)以及Merck(ISL/ULO)正在研发的每周口服长效方案,为不愿打针、厌倦每日服药或因药物负担过重的患者提供新的选择。此外,超长效(ULA)方案,如LEN+TAB+ZAB以及CabenuvaQ4M,则能进一步减少就诊次数,实现更低频率的给药。
随着长效疗法的发展,HIV治疗正逐步走向个体化,以满足不同患者的多样化需求。虽然长效疗法不会完全取代每日口服方案,但更广泛的应用有望显著提升依从性和长期疗效,并推动全球抗击艾滋病疫情的进程。
 产业资讯
药渡 2026-11-12
476
 产业资讯
健识局 2026-11-12
428
 产业资讯
北京药研汇 2026-11-12
439
 热门资讯
 微信公众号