 产业资讯
 IQVIA艾昆纬
 2026-11-13
 428
2026年,肥胖症领域话题不断,两款新型口服减重药物上市,司美格鲁肽在部分国家和地区失去市场独占,可见减重药物市场日新月异。尽管如此,立足当下去放眼2035,我们依旧能够捕捉到一些信号,预估在未来较长时期内可能影响肥胖症管理市场的因素。
自2021年新型减重药物药物Wegovy在美国获批后,肥胖症已从一个相对小众的治疗领域,发展成为按市场价值和销量计算增长最快的医疗健康市场之一。与此同时,全球肥胖症疾病负担持续加重,给世界各地的医疗卫生体系和经济发展带来重大挑战。尽管许多高收入国家的肥胖症患病率已开始趋于稳定,但许多中低收入国家的患病率仍在持续上升¹。世界肥胖症联盟估计,到2035年,肥胖症对全球经济造成的影响可能超过每年40亿美元²,由此可见,制定有效且可规模化推广的治疗策略势在必行。
然而,放眼未来,肥胖症市场的发展轨迹仍存在不确定性。政策、诊断技术创新以及研发管线扩容,能否加速改善减重药物的可及性,并改善人群健康结局?本文将围绕四大关键话题,展望肥胖症领域的未来:政策与可及性、商业化与研发管线创新、肥胖症照护的消费化趋势,以及诊断技术的进步。同时,也将探讨未来可能发生的情况,以及可能决定未来十年肥胖症市场演进速度的关键因素。
01
政策与循证证据能否推动减重药物惠及更广泛人群?
图1:2035年减重药物的卫生政策展望
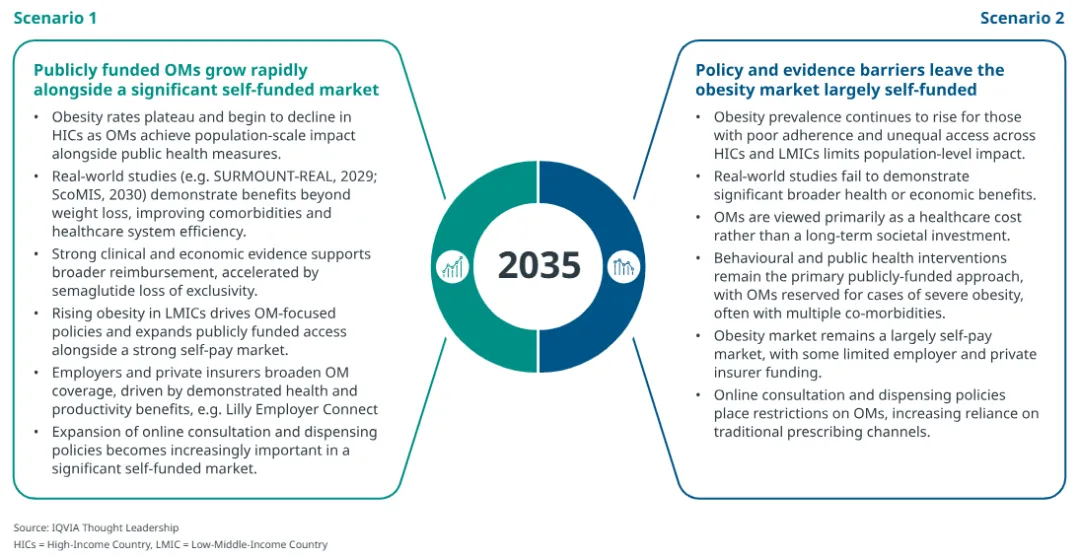
资金支持层面,到2035年,肥胖症相关卫生政策可能呈现多种发展走向(见图1)。最理想的情况是,在公共卫生措施的支持下,减重药物真正走进大众。公共卫生措施包括由公共资金大规模支持无力自行承担治疗费用的人群使用减重药物,从而帮助高收入国家乃至中低收入国家的肥胖症患病率趋于稳定并开始下降¹。越来越多的真实世界证据表明,在这种情况下,肥胖症管理的收益并不局限于体重减轻,政策制定者将逐渐把肥胖症管理视为一项长期投资,而非单纯的医疗支出。随着司美格鲁肽失去市场独占、药物成本下降,患者可通过多种渠道获得治疗,包括公共医疗报销、雇主资助项目、商业保险,以及借助远程医疗和网上药房服务拓展的自费渠道。
加拿大或可作为一个例证:作为实行公共医疗保障体系的高收入国家,值得注意的是,价格较低的司美格鲁肽仿制药将于2026年在该国上市,这可能为公共资金支持肥胖症治疗提供更强的经济依据。到2035年,药物成本下降或将推动医保报销范围进一步拓宽,让自费市场以外的更多患者人群获得治疗。
在另一种极端情况下,政策和循证证据方面的障碍或将难以克服。尽管减重药物在个体层面展现出明确的减重疗效,但真实世界研究未能证明其能够在更广泛的健康、经济及医疗卫生体系层面带来获益,因而不足以推动大规模政策变革。在依从性较差的患者人群中,肥胖症患病率仍将上升;而高收入国家与中低收入国家之间的可及性差异,也将限制其在患者层面产生的影响。因此,即使司美格鲁肽失去市场独占,公共医疗报销依旧十分有限,自费仍是患者获得治疗的主要模式。市场增长主要由消费者需求驱动,线上问诊和处方配药服务则将日益成为患者获取治疗的重要途径。现实中的各国肥胖症政策成熟度很可能介于上述两种情景之间,且不同国家的推进速度各不相同。
02
商业化与研发管线:
从单一产品布局转向肥胖症产品组合
图2:塑造2035年肥胖症市场格局的研发管线创新
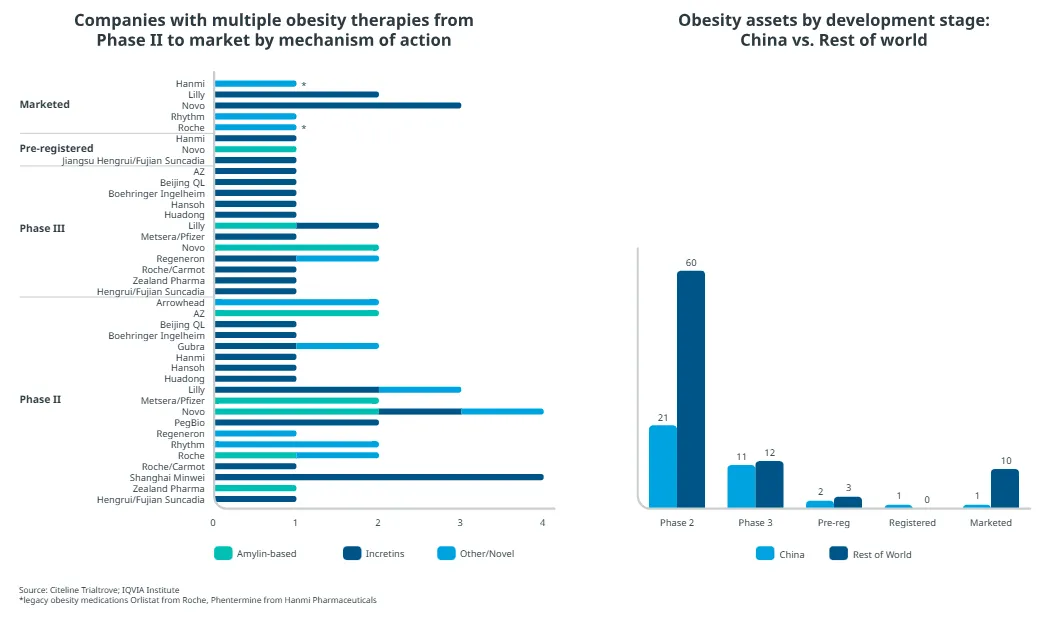
到2035年,肥胖症市场预计将与当前由GLP-1药物主导的市场格局大不相同。竞争范围很可能不再局限于单个产品。企业能否取得成功,将越发取决于其产品组合的广度、跟进患者潜在终身治疗历程的能力,以及治疗差异化优势。如图2所示,多数企业正告别单一产品布局,转向涵盖多种作用机制的多元化肥胖症产品组合。虽然肠促胰素类药物仍占据主导地位,但基于胰淀素的疗法及其他创新机制药物在研发管线中的地位也正日益凸显。由此可见,业界逐渐认识到肥胖症管理不能仅着眼于减轻体重。未来的治疗模式可能以肠促胰素类疗法作为减重基石,并联合其他疗法,以实现体重维持、肌肉保留、代谢功能障碍相关脂肪性肝炎管理、心血管风险控制及其他合并症管理等目标。近期的一些进展也表明GLP相关创新疗法正在逐步超越传统减重范畴,向更多领域延伸³。
例如,礼来的Brenipatide已启动III期临床,研究该GIP/GLP-1双重受体激动剂在多种神经系统疾病及成瘾相关疾病中的作用。因此,企业的竞争优势可能不再主要取决于某一种突破性疗法,而更多取决于能否构建具有差异化优势、协同互补的药物治疗产品组合。
与此同时,中国企业正逐渐成为肥胖症领域创新的重要力量。如图2所示,中国企业在肥胖症治疗领域的后期研发创新中发挥着越来越重要的作用。目前,处于III期临床阶段的肥胖症在研药物中,超过47%由总部位于中国的企业开发;玛仕度肽(mazdutide)和埃诺格鲁肽(ecnoglutide)等减重药物,在未来十年也有望拓展至中国以外的市场。到2035年,跨国制药企业或日益将中国视为差异化肥胖症研发管线的重要来源,进而推动新一轮许可协议、共同开发合作及并购浪潮。
03
消费化趋势:重塑肥胖症患者诊疗历程
图3:消费化趋势将持续影响2030年代的肥胖症管理
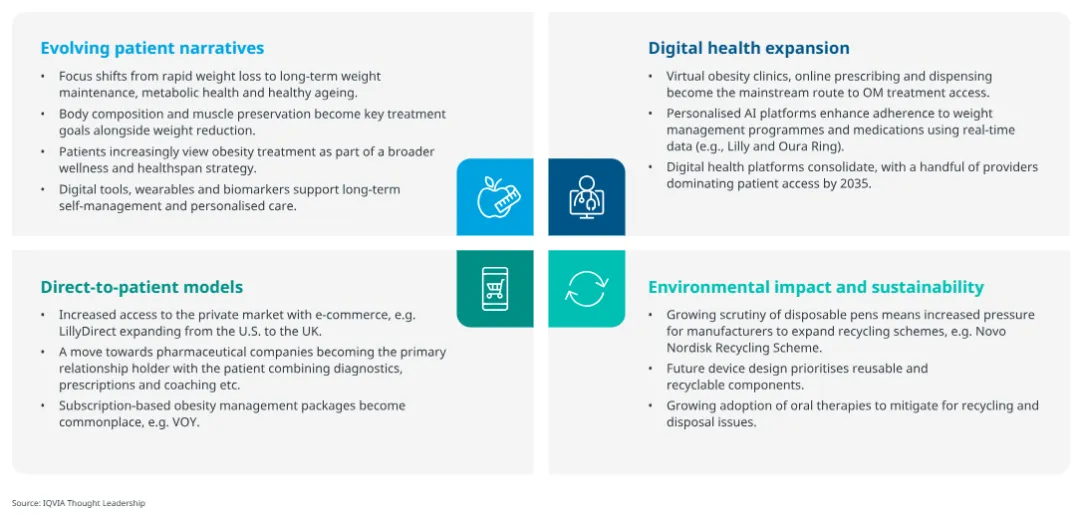
随着药物开具渠道突破专科诊所和基层医疗机构的边界,患者将有望借助数字生态,通过集“诊断、AI辅助开方、辅助指导、长期随访”于一体的数字化工具来获取减重药物。DTP广告在部分国家和地区此前已相当成熟,而当下,行业则正在经历向DTP服务模式广泛转型的浪潮。例如,礼来在美国和英国推出了LillyDirect项目,其中英国的项目就引入了数字健康合作伙伴。未来十年,这些模式可能成为患者接受治疗的主流途径,尤其是在医疗报销仍然有限、自费需求占据相当大比例的市场。
患者对减重药物的预期也可能发生变化:关注重点将从快速减重,转向长期体重维持、代谢健康以及合并症预防。正如IQVIA此前报告中⁴所指出的,减重的质量逐渐成为与减重的重量同样重要的考量因素。目前,已有越来越多旨在保留肌肉的药物疗法进入研发阶段,预计到2035年可能有相关产品上市。
随着研究证据的不断积累,在减重的同时,优化身体成分也将成为越发重要的治疗目标。需求的不断变化,催生了规模可观的非药物干预方案市场。
例如,雀巢正在为GLP-1药物使用者开发营养产品,以帮助保留肌肉,维持整体营养健康⁵。更广泛地来看,减重药物正在重塑消费者的健康行为,并推动个性化营养、膳食补充剂和口服美容产品等领域的创新,以满足不断发展的健康管理及身体成分优化需求6、7。
近期的动态,包括礼来对Oura的股权投资,以及LillyDirect平台与该公司的合作,凸显出肥胖症管理正在超越单纯的药物治疗,向更广泛的领域延伸8、9。将GLP-1药物治疗与可穿戴技术相结合,来追踪睡眠、运动量和身体恢复情况等指标,这一模式旨在提供更加个性化的支持,并从减重以外的维度更全面地评估健康结局。这反映出一种更广泛的转变,即通过整合药物治疗、数字健康工具和在线指导服务,构建一体化肥胖症照护模式,从而提升患者参与度并改善长期结局。
04
诊断技术:迈向个体化肥胖症照护
图4:通过诊断技术和患者分层实现个体化肥胖症照护
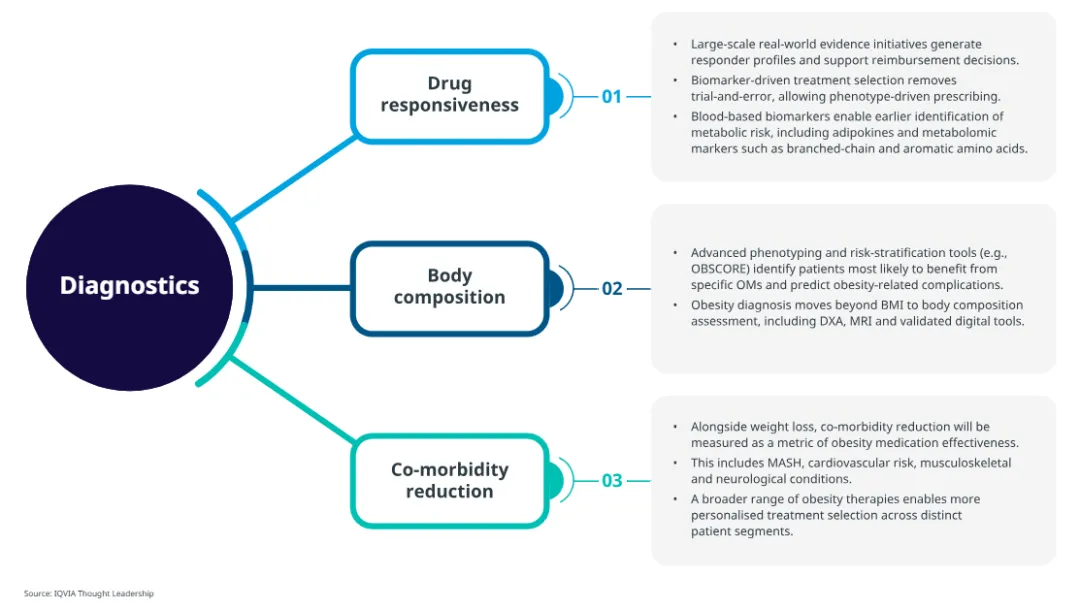
到2035年,诊断技术的进步可能从根本上改变肥胖症的评估和治疗方式,重点将聚焦患者对药物治疗的反应、身体成分以及减少合并症方面(见图4)。目前,治疗决策的主要依据是体重指数(BMI)以及患者是否存在合并症。未来,肥胖症管理可能日益走向精准化,并借助生物标志物检测、先进的表型分析和风险分层工具,识别哪些患者最有可能从特定的减重药物中获益。这一趋势可能随着公共医疗卫生体系参与度的不断提高而逐步发展,也可能受到部分自费患者群体付费意愿增强的推动,即自费患者愿意支付额外费用,以获得更先进的诊断和监测服务。
随着对肥胖症生物学机制的认识不断加深,血液生物标志物可能在识别代谢风险和指导治疗选择方面发挥更大作用。脂肪因子、炎症标志物和代谢组学特征有助于区分不同肥胖表型,并预测患者对不同作用机制疗法的反应情况。处方决策可能越来越多地纳入年龄、性别、种族及潜在代谢特征等因素,从而减少对试错法的依赖,并改善患者长期结局。
身体成分评估和数字健康技术的进步,可能推动肥胖症诊断突破BMI单一指标的局限,将双能X线吸收法和磁共振成像等工具纳入常规临床决策。基于机器学习的风险预测工具(如OBSCORE¹⁰)有望帮助识别发生肥胖相关并发症风险较高的患者。即使先进影像检查尚无法广泛普及,利用常规的临床数据和数字健康数据构建的预测算法,仍可能显著改善风险分层。
除体重减轻外,肥胖相关合并症的改善也可能日益成为衡量治疗有效性的重要指标,例如代谢功能障碍相关脂肪性肝炎、心血管疾病、肌肉骨骼疾病及神经系统疾病。随着多个疾病领域研究证据的不断积累,诊断技术将有助于根据患者情况匹配合适的疗法,且决策依据不再局限于减重潜力,而是拓展至对患者长期健康结局影响最大的相关并发症。
结语
到2035年,预计减重药物市场将较过去15年发生巨大变化;如果本文提出的理想情况得以实现,该市场也将对全球人群健康和医疗卫生体系产生深远影响。如果公共卫生体系的深度整合,能够与自费市场的持续增长,减重药物应用的日益精细化、消费化,诊断与监测能力的提升,以及药物创新管线的不断扩充相结合,那么减重药物市场有望成为健康寿命管理新市场的基石。这些发展也将推动医药行业迈入预防性治疗的新时代。
 产业资讯
IQVIA艾昆纬 2026-11-13
428
 产业资讯
氨基观察 2026-11-13
359
 产业资讯
医曜 2026-11-13
3
 热门资讯
 微信公众号