 产业资讯
 瞪羚社
 2026-11-14
 353
和黄医药悄悄涨了半年。
自6月低点以来,和黄医药股价已经反弹超过50%。在港股创新药板块整体低迷的背景下,这个涨幅是有辨识度的。
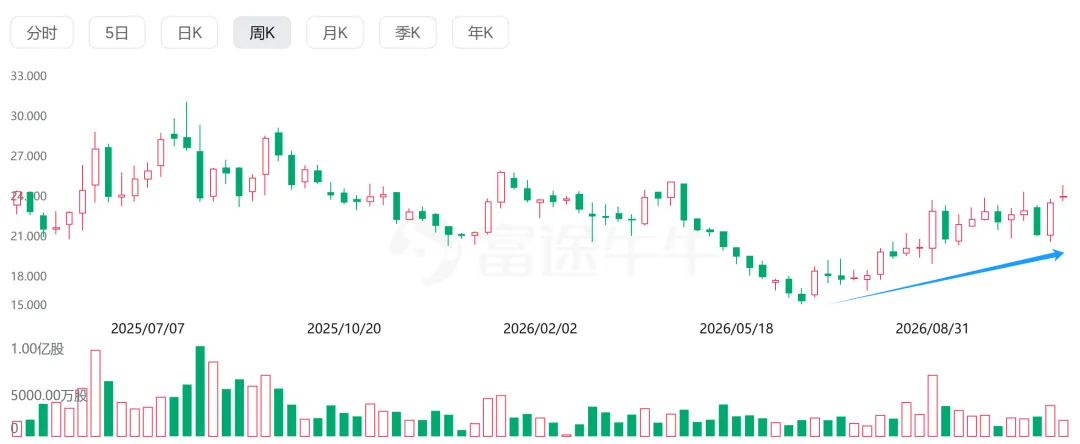
这家手握13.7亿美元流动性(现金及短期投资,折合约100亿港元)的老牌Biotech,上一轮市场兴奋点来自与武田达成呋喹替尼海外合作,FRUZAQLA获批上市后,市场对全球商业化寄予厚望。但后来故事的走向有些不尽人意:FRUZAQLA全球终端增速从26%降至14%,美国本土年化约2.3亿美元进入平台期。另外,国内三大品种在2025年集体增速下滑也在预示着公司肿瘤基本盘增长乏力。部分投资者开始认为公司缺乏后续增长催化,股价在过去一段时间持续低迷。
然后2026年下半年,一连串催化改变了叙事方向。ATTC技术平台获GSK 1.1亿美元首付验证,赛沃替尼联合奥希替尼全球三期SAFFRON读出PFS+OS双阳性并同步发表NEJM,凡瑞格拉替尼拿到中国附条件批准,索乐匹尼布NDA重新递交。这些事件可能预示着:2027年,和黄将迎来拐点or转折。
01
基本盘:流通拖累掩盖了肿瘤端的真实修复
相比于一些看不到底的Biotech,和黄医药现金宽裕+现有的基本盘稳定,为公司提供了下限保护。
2026H1总收入2.783亿美元(同比+0.2%,固定汇率口径-4%),同期肿瘤产品收入1.214亿美元(+22.5%),肿瘤终端销售2.798亿美元(+19%)。
肿瘤板块的增长,为什么没有带来整体业绩的增长?原因在于,分销业务半年1.16亿美元(-13.6%,固定汇率-19%),集采挤压下该低毛利非战略业务持续收缩,一年大概2.2亿美元(占总收入四成),却没有贡献有意义的利润。
剔除分销板块,看公司的肿瘤业务,业绩稳中有升。
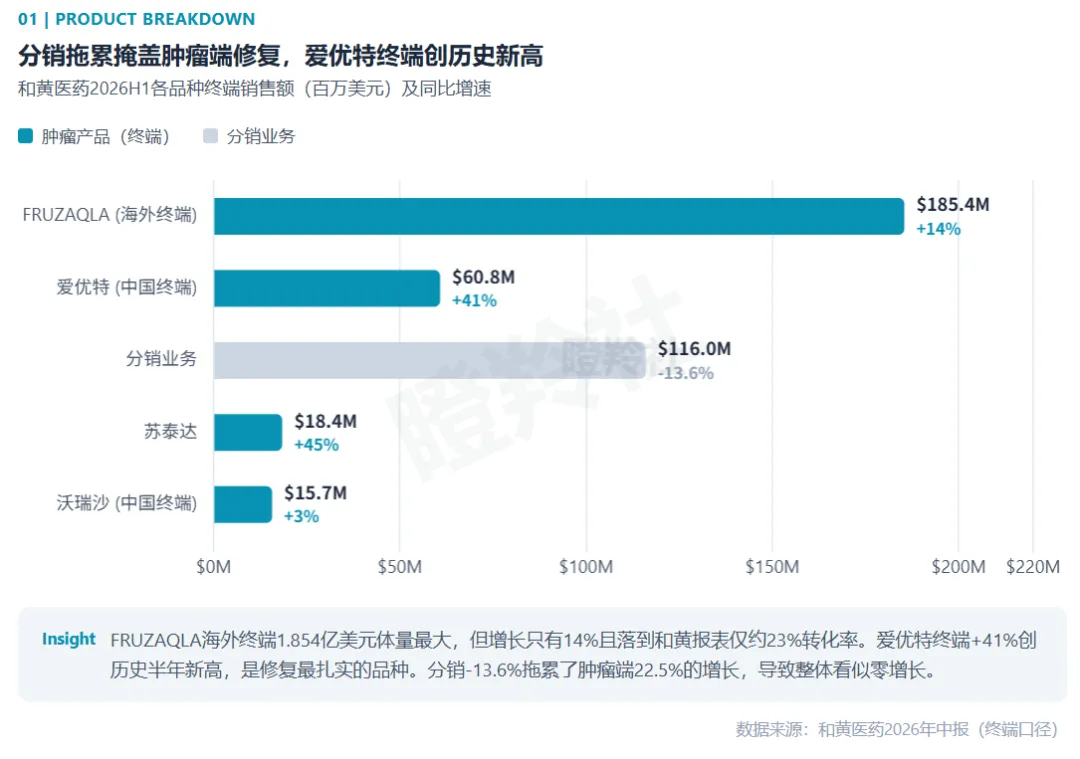
爱优特(呋喹替尼中国),半年终端6080万美元(+41%),增长来自医保扩围至子宫内膜癌、肾癌新适应症获批以及核心医院覆盖恢复。2025年全年曾下滑13%,2026H1的终端销售创下历史半年成绩最高,虽然低基数成分有,但即便拉两年甚至更长维度看,商业化修复已经被确认。
苏泰达(索凡替尼)半年1840万美元(+45%),CSCO指南升级至I级推荐后的恢复性增长。全年预计3800-4000万美元,距2024年4900万峰值仍有距离。
FRUZAQLA(呋喹替尼海外)终端1.854亿美元(+14%),增量全部来自海外市场增长(美国以外同比+70%),美国本土已进入平台期。和黄的合并收入4310万美元与去年持平,因为终端分成结构,落到和黄报表大约2300-2500万美元。
沃瑞沙(赛沃替尼中国)终端销售仅+3%,需要等SACHI适应症(赛沃替尼联合奥希替尼中国二线)进入医保后,放量斜率才能提升改善。
值得注意的是,2026H1核心净利润1590万美元,虽然还在低位,但公司已经连续四个半年度维持核心盈利,不再烧钱。再加上手持13.7亿美元现金,不需要依赖外部融资也能支撑新品种陆续上市,安全垫很厚。
综上分析,2026H1整体同比增长个位数,核心原因是分销业务拖累了肿瘤端22.5%的增长,但从肿瘤产品端看公司业绩修复方向明确。而真正的约束公司市值修复在于现有产品矩阵的弹性,目前现有品种组合终端峰值合计约9-10亿美元,对应和黄合并收入峰值约3.9-4.5亿美元,加上合作与分销,总收入峰值约5.5-6.3亿美元。估算起来,现有品种的适应症增长空间十分有限,下一段曲线必须靠新变量。
02
赛沃替尼出海:PFS+OS双阳性,2027年最硬的增量
和黄的第一个新变量来自于赛沃替尼的海外市场即将打开。
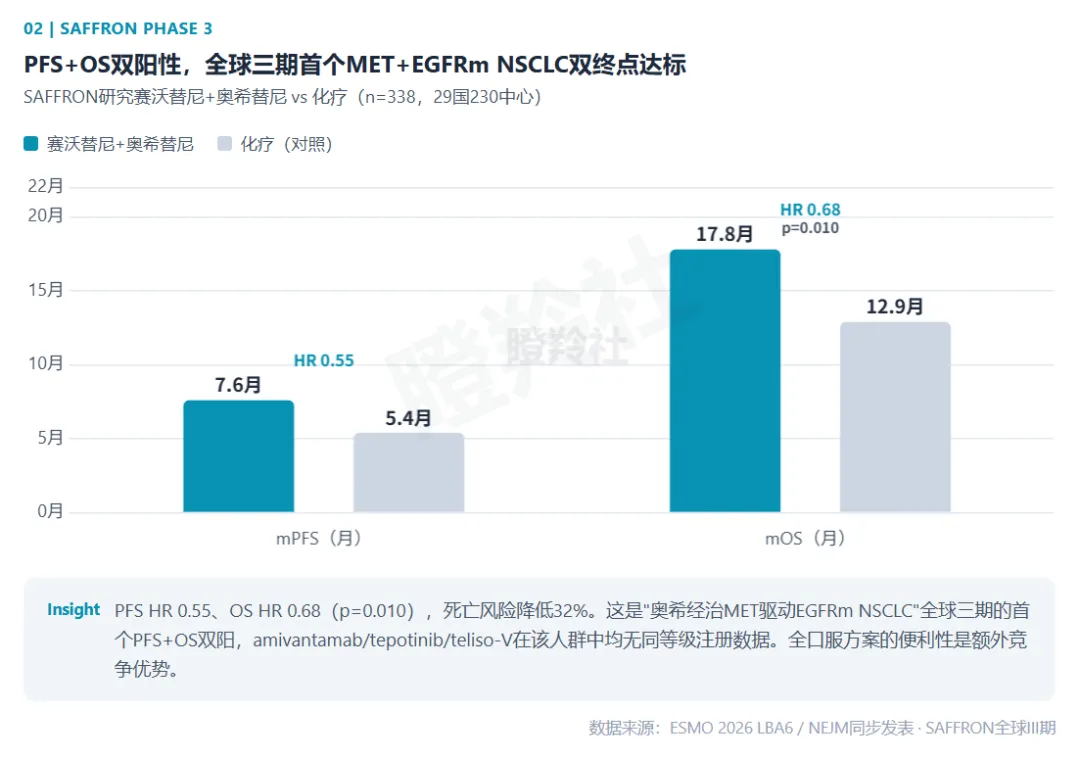
SAFFRON研究是赛沃替尼联合奥希替尼在奥希经治、MET阳性EGFRm NSCLC的全球三期(n=338,29国230中心),入选ESMO
2026主席论坛LBA6并同步发表NEJM。
数据上来看,这是一个很干净的阳性结果:mPFS 7.6个月 vs 化疗5.4个月(HR 0.55),mOS 17.8个月 vs 12.9个月(HR 0.68,p=0.010),死亡风险降低32%。PFS与OS双阳性全部达到。
这组数据的含金量在于,它是"奥希经治MET驱动EGFRm NSCLC"这个人群里全球三期的首个PFS+OS双阳。amivantamab联合化疗的MARIPOSA-2没有按MET富集入组,tepotinib联合奥希停在二期,teliso-V还在IIb。赛沃替尼在这个窄但真实需求的适应症里,具备临床身位和双阳性注册数据,以及口服方案的便利性也是额外加分项,其他竞品比如amivantamab需要IV输注。
安全性方面,≥3级TRAE发生率40%(联合组)vs 52%(对照组),低于单药奥希替尼,没有出现非预期毒性。综合来看,PFS HR 0.55的幅度足够支撑获批,后续更多看获批的标签宽度。
注册进度上,阿斯利康已于9月29日向FDA递交NDA,11月1日EMA和日本MHLW同步受理。若按优先审评6个月左右推算,美国获批大概率落在2027H1。
那么这个品种对海外能贡献多少增量?早前管理层曾提过有10亿美元潜力市场。我们预估二线海外终端峰值8-10亿美元是合理的中性预期。折算回来,和黄拿的是海外9-13%的特许权分成,按8-10亿美元终端峰值折算,稳态年收入约7000万-1亿美元;如若达成,将对和黄是实打实的净利润。
中国市场同样有增长空间,中国SANOVO研究一线NDA预计近期递交,获批后赛沃替尼在中国可能还有3-4倍空间(终端从目前约3300万美元到1.2-1.5亿美元),且中国特许权率30%远高于海外。赛沃替尼海外和中国的双线放量,大概率是公司2027-2028年公司最主要的增量引擎。
03
赛沃替尼之外:ATTC平台与双新药的期权组合
赛沃替尼解决的是确定性,ATTC新技术平台和两款新药商业化解决的是弹性与结构。
其中期权属性最强、弹性最大的变量是公司ATTC技术平台,它和传统ADC的核心区别在于弹头:ADC挂细胞毒素,ATTC挂的是和黄擅长的小分子靶向抑制剂(PI3K或KRAS),通过抗体定点富集到肿瘤来撑开治疗窗。目前三个分子全部进入早期临床,A251(HER2+PI3K/PIKK载荷)首例给药2025年12月,A580(EGFR+PI3K/PIKK)首例2026年3月,A830(EGFR+KRAS)首例2026年9月。
与GSK的交易是这个平台的第一张外部背书,2026年10月GSK以1.1亿美元首付加最高约11.85亿美元里程碑,拿下A830的中国以外全球权益。MNC第一次为ATTC平台掏真金白银为该平台的·1分子买单,算是ATTC平台的初步验证。
ATTC在2027年的看点是这三条管线的人体数据,如果数据正面,平台出海的可持续性增强,市场会打入更多期权估值,如果不佳,则形成反向效果。
更具结构性和确定性的新变量,在于两款新药凡瑞格拉替尼、索乐匹尼布已经分别进入国内商业化阶段和上市申报审评阶段。
凡瑞格拉替尼(选择性FGFR1/2/3抑制剂)2026年8月获中国附条件批准,适应症为二线FGFR2融合/重排肝内胆管癌。二期ORR 42.5%、mPFS 6.9个月、mOS 16.6个月,疗效在FGFR抑制剂中主流水平。靶点人群偏窄(FGFR2融合约占ICC 10-15%),虽然天花板有限,但2027年放量叠加医保谈判能够贡献真实的商业增量。
索乐匹尼布(Syk抑制剂,HMPL-523)是更差异化和潜力的品种,分别在ITP、wAIHA(温抗体型自免溶血性贫血)有所建树,ITP适应症NDA已于2026年2月重新递交(此前曾因CMC问题延误),管理层指引约2027年上半年获批。数据ESLIM-01持续应答率DRR 48.4% vs 安慰剂0%。
更有看头的是wAIHA,适应症NDA 2026年4月获受理,获突破性疗法认定,ESLIM-02 DRR 66% vs 15%、ORR 70% vs 22%。wAIHA目前全球没有获批的靶向疗法,索乐匹尼布如果拿下就是first-in-disease。2026年10-11月FDA又给了ITP和AIHA双孤儿药认定,未来出海也有机会。
第三方(Trinity Delta)给索乐匹尼布中国ITP约3亿美元、wAIHA约5000万美元的峰值估算,国内卖方合计约人民币10亿量级。
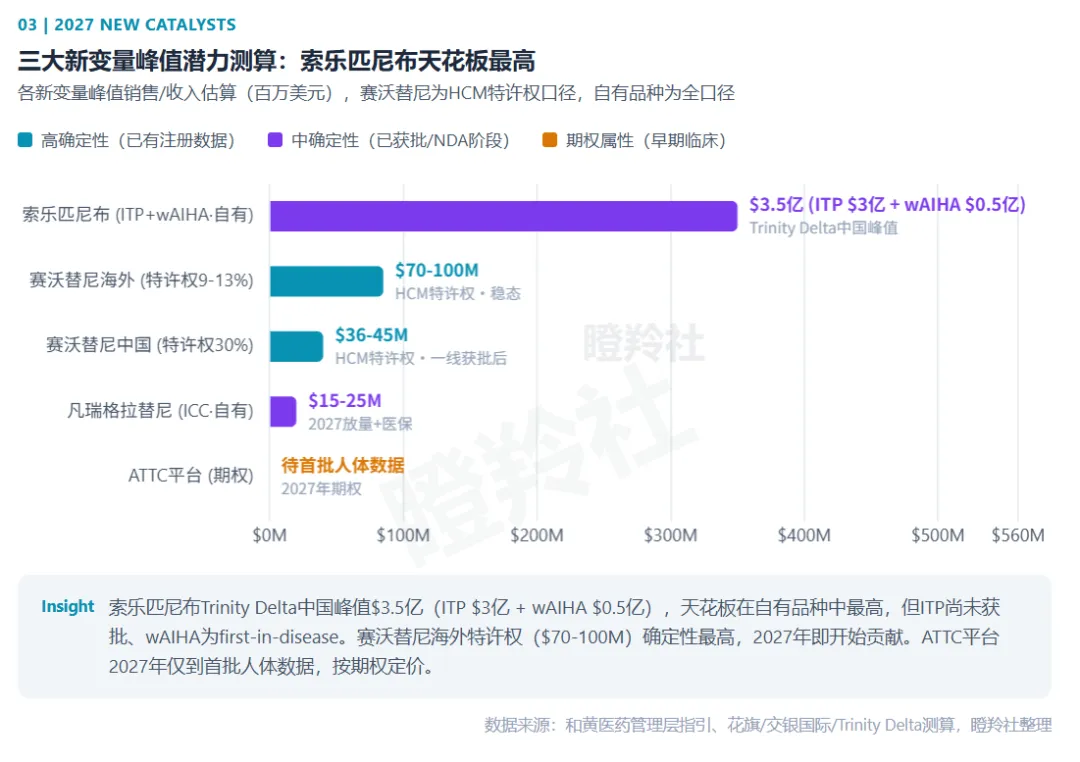
这两款新药体量相对公司整体属于增量级别,它们的核心价值在于拓宽公司收入结构。
结语:和黄手握13.7亿美元现金,当前港股市值约200港元出头,剔除现金后企业价值大约90亿港元,折合10亿美元出头,对应一个终端年销超5.6亿美元且还在增长的商业化品种组合,这个估值显然给得不高。未来,赛沃替尼海外获批、ATTC平台首批数据、双新药放量,这些增量催化市场可能还没有充分消化。
不过,港股流动性折价是绕不开的现实,但自6月以来超过50%的反弹已经说明了一些问题,和黄的经营拐点,市场已经在认了。
 产业资讯
瞪羚社 2026-11-14
353
 产业资讯
氨基观察 2026-11-14
357
 产业资讯
医药投资部落 2026-11-14
344
 热门资讯
 微信公众号