 产业资讯
 丁香园
 2026-10-30
 369
10 月 24 日,在 2026 年欧洲肿瘤内科学会(ESMO)年会主席论坛上,当这份研究数据公布,全场起立鼓掌:
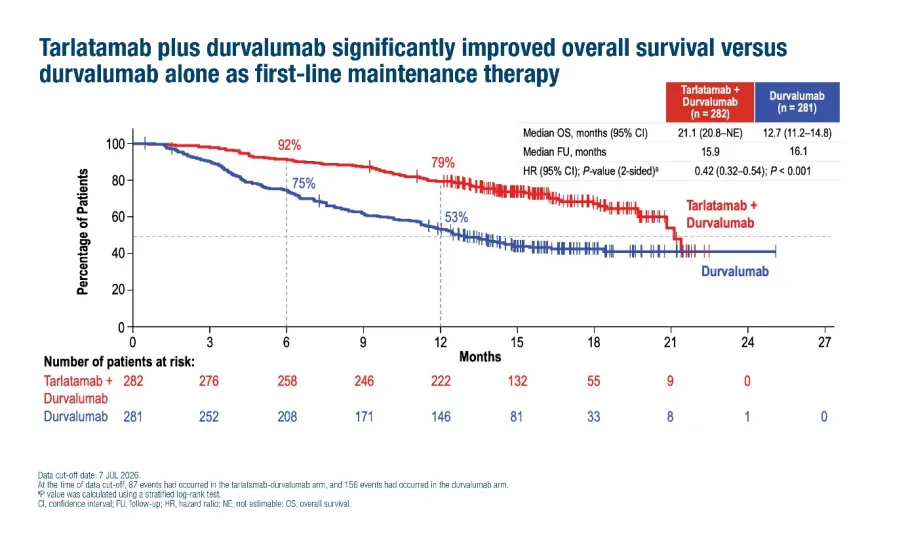
中位 OS 从 12.7 个月到 21.1 个月,中位 PFS 从 1.9 个月到 7.4 个月,治疗 12 个月总生存率从 53.3% 到 79.4%。
这份亮眼的数据,来自备受瞩目的全球多中心 III 期 DeLLphi-305 研究。该研究刚刚在 ESMO 上公布了预设中期分析结果,并同步在线发表于 NEJM。[1]
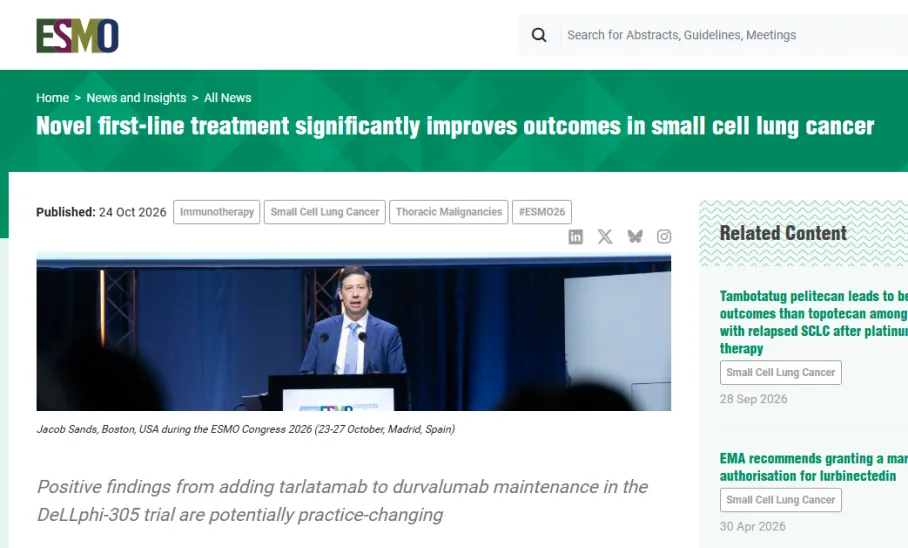
图源:ESMO
初治近八成缓解,三年生存率却仅两成
肺癌是全球发病率和死亡率最高的恶性肿瘤之一。小细胞肺癌(small cell lung cancer, SCLC)为高侵袭性肿瘤,占所有肺癌病例的 10%~15%,具有增殖迅速、侵袭性强、早期转移等特征。
SCLC 患者中,约 70% 初诊时已为广泛期(extensive-stage SCLC, ES-SCLC)。这类患者预后很差,3 年总生存(OS)率仅为 20% 左右。[2]
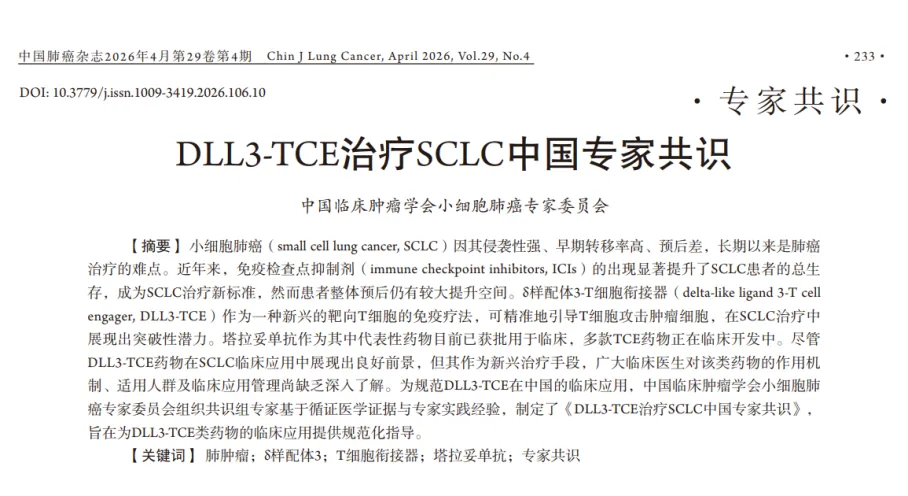
对于这类患者,目前一线的含铂化疗方案,已经是临床应用三十年的 SCLC 标准治疗方案。直到 2018 年,免疫联合化疗才首次在 III 期研究中取得总生存获益,并逐步成为新的一线标准治疗。虽然初始 ORR 能达到较为理想的 60~80%,但绝大多数患者都难逃复发的命运。[3]
图源:DLL3-TCE 治疗 SCLC 中国专家共识
而且,一线化免治疗进展后,后线治疗选择非常有限,因此探索新的治疗策略,以进一步改善 SCLC 患者的整体预后,就成为了领域的重点探索方向。T 细胞衔接器(T cell engager, TCE)正是其中最受关注的领域之一。
首款靶向 CD19/CD3 的 TCE 药物,早在 2014 年就已获批,用于前体 B 细胞急性淋巴细胞白血病的治疗,到现在已有多款不同靶点的 TCE 药物相继获批用于血液肿瘤的治疗。[4]
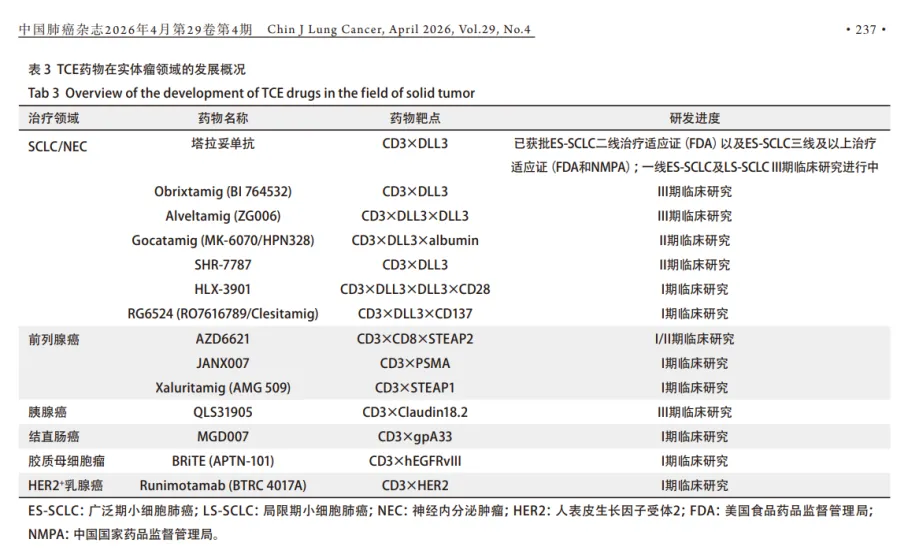
而在实体瘤领域,由于抗原表达异质性、肿瘤免疫微环境复杂性等因素的限制,TCE 药物的研发面对诸多挑战,直到首个靶向 δ 样配体 3(delta‐like ligand 3, DLL3)/CD3 的 TCE 药物——塔拉妥单抗(Tarlatamab)——在 SCLC 中取得成功,才让 TCE 治疗在实体瘤领域实现了突破。[5,6]
图源:DLL3-TCE 治疗 SCLC 中国专家共识
机制上,塔拉妥单抗是一种 DLL3/CD3 双特异性 T 细胞衔接器抗体(BiTE)。DLL3 是 Notch 信号通路中的一种抑制性配体,在健康细胞中极少表达,而在神经内分泌肿瘤,尤其是 SCLC 细胞表面特异性高表达,因此是小细胞肺癌中常见的肿瘤相关靶点;而 CD3 则是 T 细胞表面的蛋白复合物。[7]
一手抓肿瘤,一手抓 T 细胞,塔拉妥单抗就这样实现了主动招募 T 细胞、介导肿瘤细胞杀伤的目标。
最新研究:生存期几乎翻倍
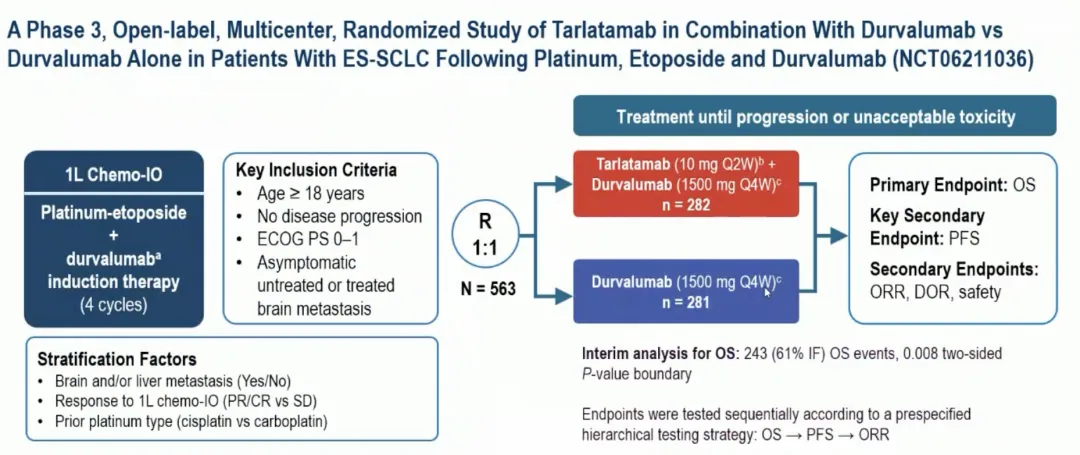
此次引发高度关注的 DeLLphi-305,是塔拉妥单抗的一项国际多中心、随机、开放标签 III 期研究。[8]
研究纳入年满 18 岁、ECOG 0-1 分、已完成 4 周期铂类 + 依托泊苷一线诱导治疗(其中 ≥3 周期联合度伐利尤单抗)且疾病未进展的 ES-SCLC 患者。
最终,29 个国家的 563 例患者,按 1:1 随机分配至塔拉妥单抗 + 度伐利尤单抗组(下称联合组),或度伐利尤单抗单药的对照组(下称单药组)。
图源:ESMO
截至今年 7 月 7 日,联合组和单药组中位随访时间分别为 15.9、16.1 个月,共计 243 例患者死亡(联合组 87 例,单药组 156 例),中位 OS 分别为 21.1 个月(95%CI 20.8~)vs 12.7 个月(95%CI 11.2~14.8),死亡风险降低58%(HR 0.42;95%CI 0.32~0.54;P<0.001);6 个月 OS 率分别为 91.5% vs 74.6%,12 个月 OS 率 79.4% vs 53.3%。
图源:ESMO
次要终点上,两组中位PFS分别为 7.4 个月(95%CI 5.6~9.1)和 1.9 个月(95%CI 1.9~2.0),疾病进展或死亡风险降低 66%(HR 0.34;95%CI 0.28~0.42;P<0.001)。6 个月 PFS 率分别为 53.4%、17.2%,12 个月 PFS 率分别为 38.4%、9.5%。
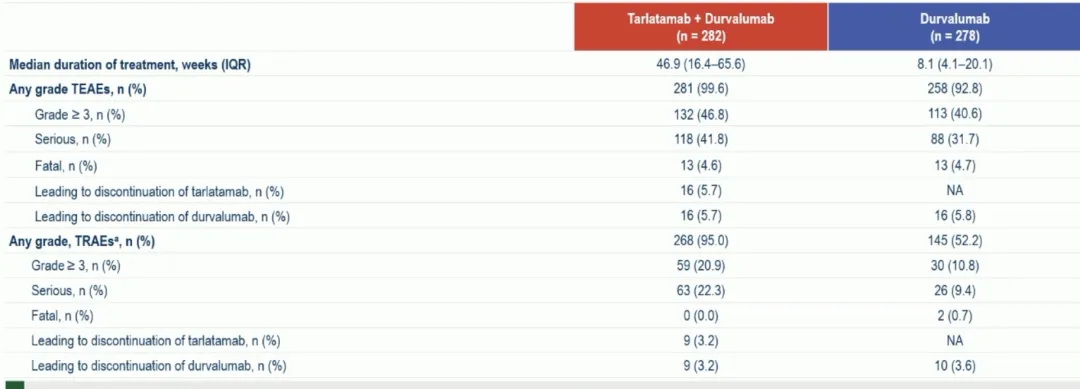
安全性方面,两组 ≥3 级不良事件发生率分别为 46.8% 和 40.6%,总体发生率相近;严重不良事件为 41.8% vs 31.7%。因不良事件中断塔拉妥单抗的患者占 34.8%,停用 5.7%;度伐利尤单抗停药率两组相当(5.7% vs 5.8%)。
图源:ESMO
特征性毒性问题上,细胞因子释放综合征(CRS)和免疫效应细胞相关神经毒性综合征(ICANS)以低级别为主,且无致死性事件,提示在规范阶梯剂量给药和监测下该联合方案毒性可控。
一个靶点 两种命运
DeLLphi-305 的数据,证明了 DLL3 这个靶点的价值,也让医生和患者都看到了新的希望。
但就在 7 年前,针对这个靶点的新药研发,还曾经历过重大失败。
2016 年,艾伯维斥资 58 亿美元收购了 Stemcentrx,其核心资产就是一款名为 Rova-T 的DLL3 靶向抗体偶联药物(ADC)。
当时艾伯维认为,Rova-T 研发成功后,将具有数十亿美元的峰值年销售潜力,还给出了 2018 年实现商业化的乐观预期。
理想很美丽,但现实却给了艾伯维一记重拳。
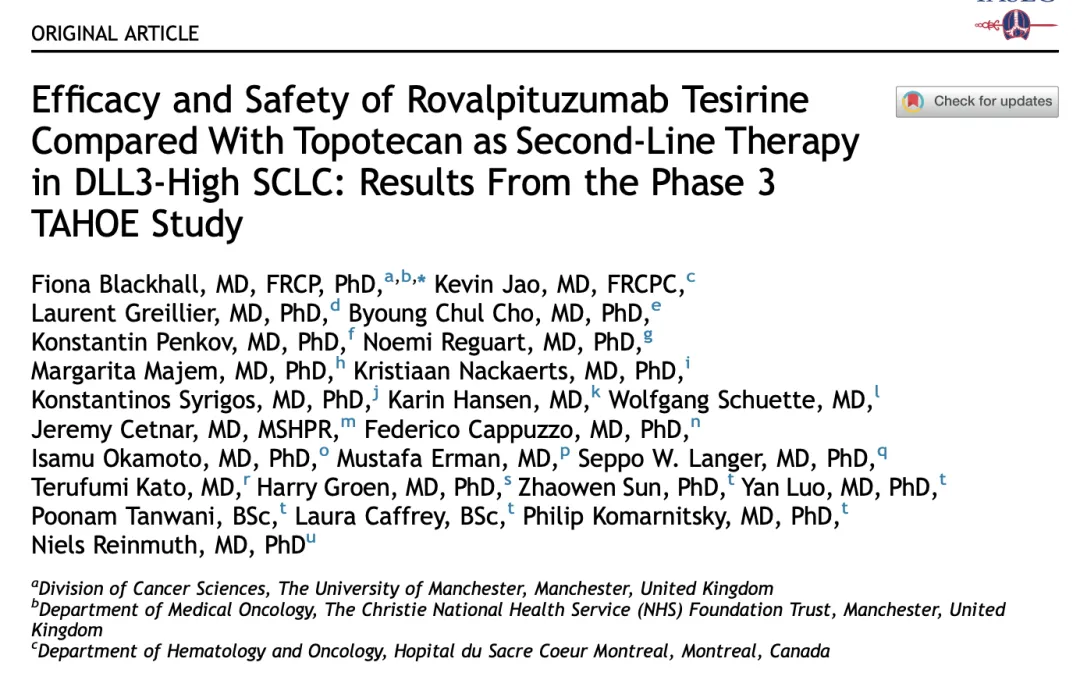
2018 年底,Rova-T 的 SCLC 二线治疗 III 期 TAHOE 研究结果出炉。在与 DLL3 高晚期或转移性 SCLC 二线治疗药物 Topotecan 的疗效对比中,Rova-T 表现出较差的OS,且浆液渗出、光敏感反应和周围水肿等不良反应发生率较高。
可以说,这是一场非常彻底的失败,艾伯维也立刻因疗效不及标准化疗,宣布该试验提前停止入组。[9]
图源:参考资料 9
事情并未到此结束。2019 年 1 月 4 日,艾伯维向美国证券交易委员会(SEC)提交公告,表示由于 Rova-T 临床研究受挫,需要对收购 Stemcentrx 时取得的无形资产进行减值处理,预计减值及相关或有对价调整的税后净影响约为 40 亿美元。[10]
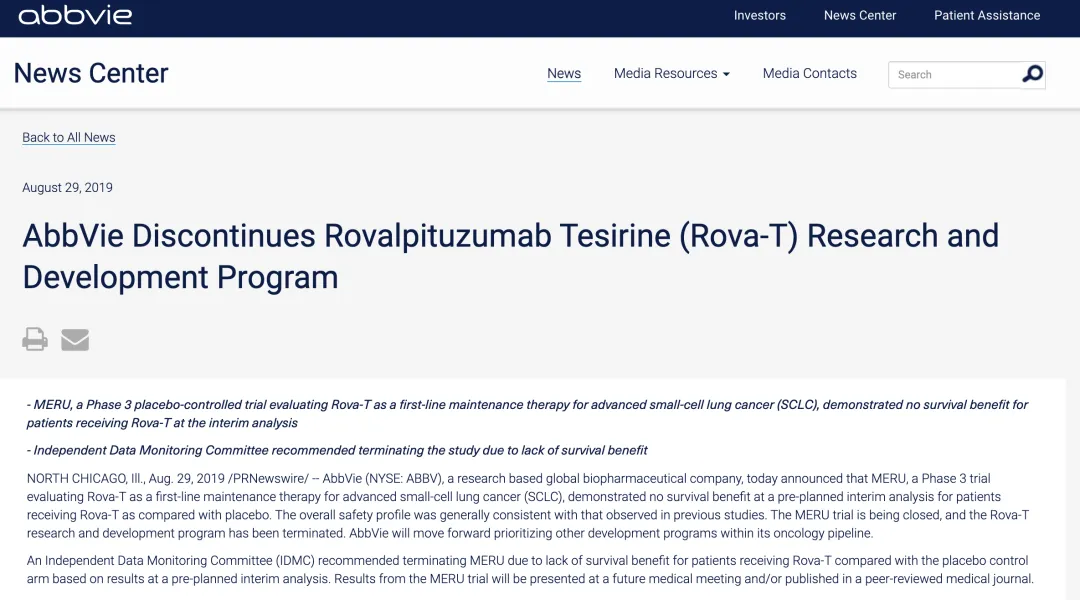
到了 2019 年 8 月,艾伯维再发公告,另一项探索 Rova-T 一线维持治疗的 III 期 MERU 研究也未能证明总生存获益,公司随即决定彻底终止整个 Rova-T 研发项目,Rova-T 新药研发彻底失败。[11]
图源:参考资料 11
接连失败的 III 期研究,让人们一度怀疑 DLL3 靶点是否只能纸上谈兵,难以成药。但这个故事后来的走向,却出乎很多人意料——正是因为塔拉妥单抗的出现。
2024 年,安进的塔拉妥单抗获得 FDA 加速批准,2025 年进一步获得常规批准。今年 4 月 10 日,塔拉妥单抗在国内获批上市,用于既往接受过至少 2 线治疗(包括含铂化疗)失败的广泛期小细胞肺癌(ES-SCLC)成人患者的治疗。
此番塔拉妥单抗又公布了在广泛期小细胞肺癌上的 PFS 和 OS 双重获益,可以预见,如果 DeLLphi-305 最终促成一线维持治疗适应症获批,就将带来塔拉妥单抗适用人群的进一步扩大,前景不可谓不广阔。
而这一领域,后来者也在陆续进场。
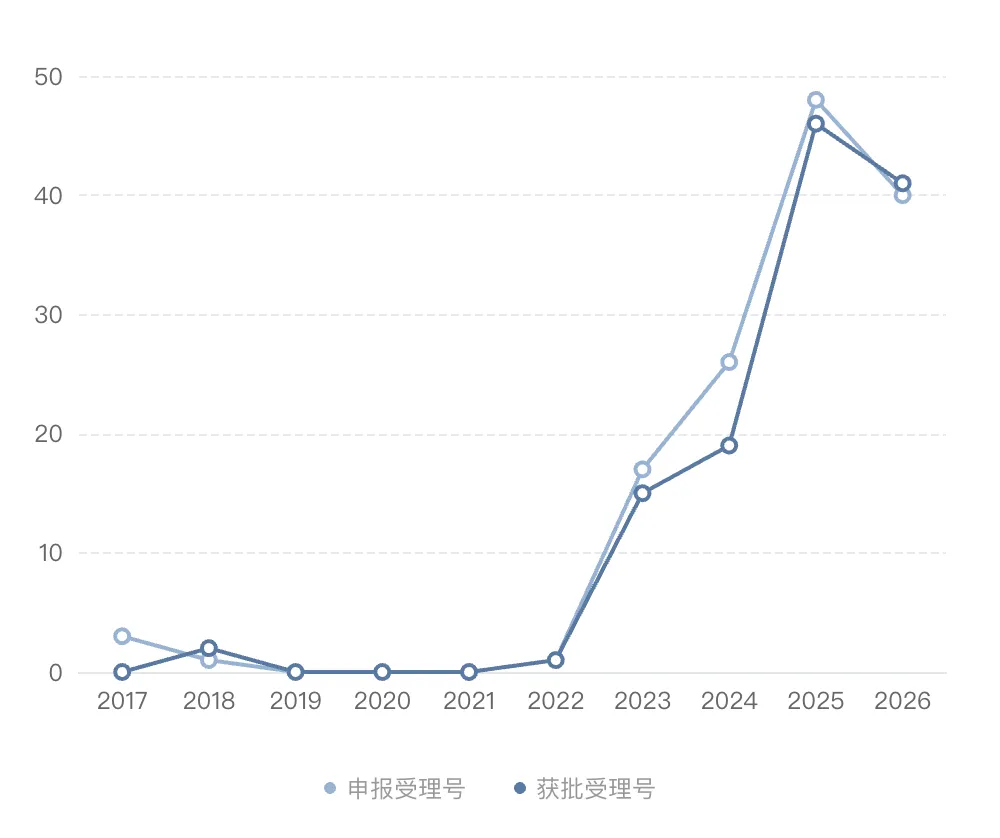
据丁香园 Insight 数据库统计,全球范围内涉及 CD3 + DLL3 靶点组合的抗体药中,已经进入临床研发(获批临床及以上)已达 10 款,其中 5 款为双抗药物。[12]
塔拉妥单抗是首款且唯一获批上市的该类药物,另有 2 款 III 期临床新药紧随其后:勃林格殷格翰/中国生物制药的 Obrixtamig,和泽璟制药/艾伯维的 Alveltamig。
CD3 + DLL3 靶点组合药物申报趋势
图源:丁香园 Insight 数据库
另外,罗氏手握从 Zymeworks 引进的 DLL3 三抗 ZW209、从信达生物引进 DLL3 ADC;默沙东也已以约 6.8 亿美元收购了 Harpoon Therapeutics,获得包括 DLL3 靶向 T 细胞衔接器 HPN328(后来称 MK-6070、gocatamig)在内的在研产品组合……
DLL3 靶点的竞争即将白热化,虽然塔拉妥单抗拥有先发优势且仍在高歌猛进,但疗效、安全性、给药便利性等差异化赛道,也还有广泛的竞争空间,留予后来人。
 产业资讯
药视声Medispace 2026-10-30
357
 产业资讯
同写意 2026-10-30
346
 产业资讯
建国路128号 2026-10-30
375
 热门资讯
 微信公众号