 产业资讯
 新康界
 2026-11-14
 365
近日,普祺医药JAK1/2抑制剂普美昔替尼鼻喷雾剂的上市申请获NMPA受理,拟用于成人中重度过敏性鼻炎(SAR)。该产品为1类小分子化药,Ⅲ期临床研究已完成并达到主要疗效终点。普祺医药将该品种大中华区独家商业化权益授予济川药业,首付款4000万元、研发里程碑合计最高6000万元。
鼻炎治疗领域成熟用药供给充足,市场以低价仿制药为主。在这样的存量环境下,新机制药物入场,会面临哪些现实挑战?
01
患者基数庞大,市场进入存量博弈
根据《中国变应性鼻炎诊断和治疗指南(2022 年修订版)》,我国成人过敏性鼻炎自报患病率已从2005年的11.1%升至2011年的17.6%,儿童确诊患病率在部分地区为10.8%-21.1%。结合流行病学数据推算,全国患者总数接近2.6亿。过敏性鼻炎的发作有显著的时间规律,用药需求随花粉季集中释放,北方春季以树木花粉为主,夏秋季以蒿属、葎草花粉为主。慢性鼻窦炎患病率约8%,患者超过1亿,与过敏性鼻炎在症状和基础用药上高度重叠,共同构成鼻炎用药品类的需求基础。
鼻炎用药的治疗格局相对稳定。其中过敏性鼻炎一线首选为鼻用糖皮质激素,口服和鼻用抗组胺药、白三烯受体拮抗剂同为一线选择;慢性鼻窦炎也常联用鼻用激素等药物控制症状。以国产仿制药为绝对主体,构成品类基本盘。
中康开思的数据显示,2021年至2024年,鼻炎鼻窦炎治疗用药市场经历了一轮双位数的快速扩张。但2025年,同比增速骤降至1.7%。2026年上半年规模为39.23亿元,同比增速仅为0.5%。市场已实质进入存量博弈,赛道增长空间有限,新入局品种若要获取市场份额,只能分流成熟品种的存量市场。
2021-2026H1鼻炎鼻窦炎治疗用药市场规模
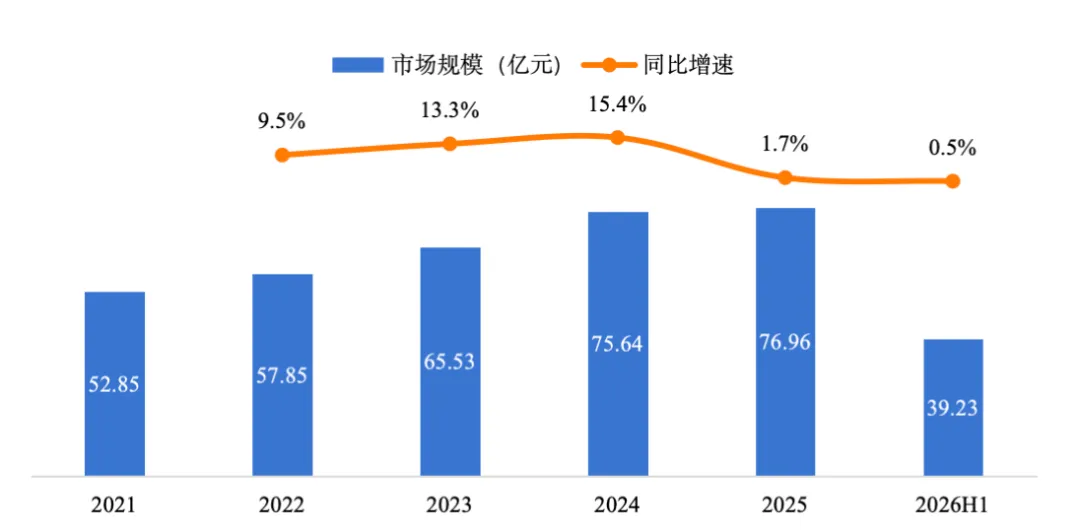
来源:中康CHIS开思。渠道范围包括等级医院、零售药店、B2C。
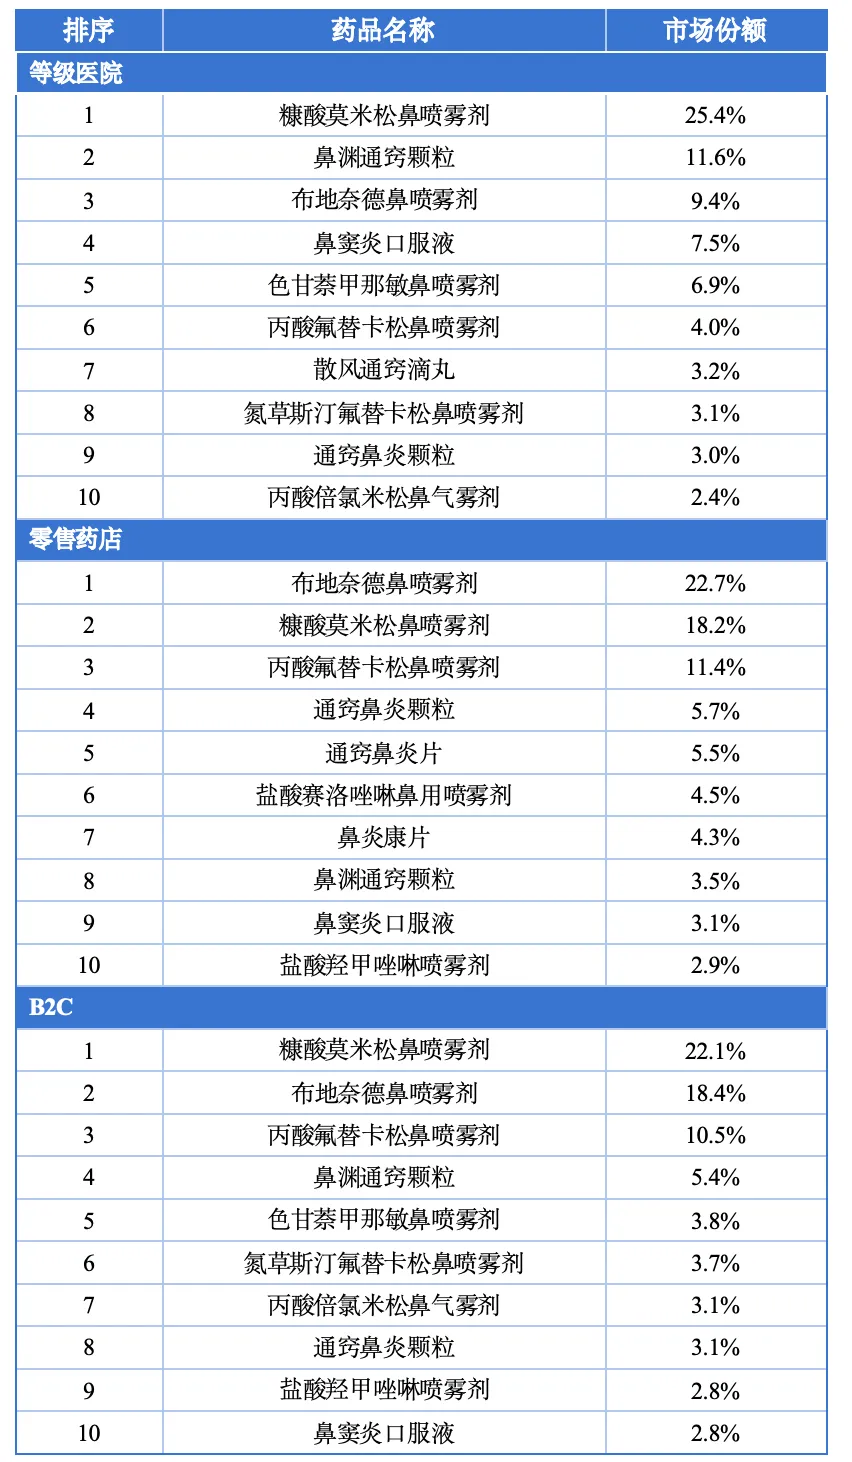
从头部品种来看,市场份额长期向成熟品种集中,新玩家很难切入头部梯队。2026年上半年三大渠道市场份额TOP10品种几乎全由糠酸莫米松、布地奈德、丙酸氟替卡松等临床使用高度成熟的鼻用糖皮质激素,以及鼻渊通窍颗粒等中成药占据,未见新面孔。赛道主流品种以鼻喷剂型为主。
2026H1鼻炎鼻窦炎治疗用药市场份额TOP10
来源:中康CHIS开思
庞大的患者基数、见顶的品类增速、头部品种格局固化,共同构成赛道底色。新药想要打破医患既有的用药选择偏好,存在不小阻力。
02
疗法各有边界,赛道存有补位空间
在存量博弈的背景下,新药的机会大多诞生于现有方案覆盖不到的人群。主流治疗路径各有边界,部分需求尚未被满足。
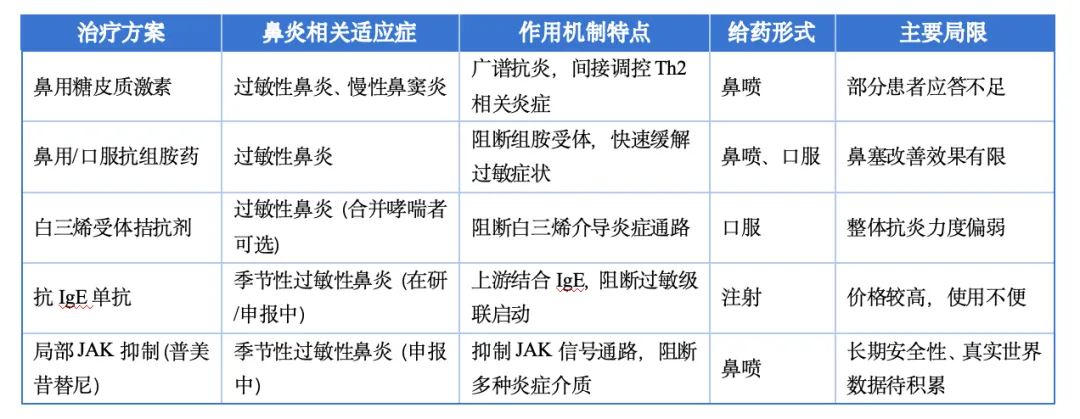
一线局部仿制药在机制覆盖上存在局限。鼻用糖皮质激素局部抗炎作用明确,但对Th2通路的干预却间接且有限;抗组胺药起效快,但对鼻塞的改善力度偏弱。部分中重度季节性过敏性鼻炎患者,即便规范单用或联用鼻用激素、抗组胺药,鼻部与眼部症状仍控制不佳。
鼻炎常用治疗方案在适应症覆盖、给药形式和机制特点上各有差异,简要对比如下:
鼻炎主流治疗方案对比
来源:公开资料
注射类生物制剂受给药方式与治疗成本约束,适用人群有限。抗IgE单抗从上游阻断过敏反应通路,可为一线治疗效果不好的患者提供选择,但注射给药与偏高费用,抬高了使用门槛。一线治疗控制不佳,又暂不需要生物制剂干预的中重度过敏性鼻炎患者,缺少给药便捷、负担可控的局部治疗方案。
普美昔替尼鼻喷雾剂正瞄准这一缺口,其靶点JAK1/2并非新靶点,但在鼻炎用药领域,局部JAK抑制属于区别于鼻用激素、抗组胺药的全新治疗机制。JAK1/2是IL-4、IL-5、IL-13等Th2细胞因子下游信号传导的共同节点,鼻腔局部给药直接作用于鼻黏膜,全身暴露水平低于口服JAK抑制剂,降低全身相关安全顾虑。局部JAK鼻喷制剂,刚好填补两类主流方案之间的治疗空白。
普美昔替尼的临床研究数据也印证了这一机制的治疗潜力。Ⅱ期研究提供了初步疗效信号。169例中重度季节性过敏性鼻炎患者入组,1.2mg、2.0mg两个剂量每日两次鼻喷治疗14天后,对比安慰剂可显著改善鼻部症状,眼部症状与生活质量评分同步改善。Ⅲ 期研究已完成并达到主要疗效终点,完整数据尚未披露。现有临床结果提示,该机制可实现症状缓解,定位并非替代一线方案。本品同样采用鼻喷剂型,与赛道主流成熟产品给药方式一致,将直接和这些品种正面竞争。
03
临床尚有缺口,商业化落地遇阻
医生和患者已经习惯使用低价成熟品种、赛道增速放缓,再加上需要和这类品种正面竞争,这款新机制药物的市场落地面临多重现实阻力。
渠道选择是第一道考验。鼻炎患者发作存在季节性、人群分散,单纯依靠院内特药推广很难触达目标人群,院外零售渠道的铺货能力尤为关键,铺货效率直接决定花粉季能否及时触达患者。
第二重不确定性来自临床数据与定价策略。后续Ⅲ期详细数据的公开情况,会影响市场对其获益水平的判断,该品种在一线应答不佳人群中的疗效表现,将影响医生的处方意愿。定价需要在生物制剂和低价仿制药之间找到合适区间,既要体现创新价值,又要弱化仿制药带来的价格对比压力。
对赛道内同类创新品种而言,临床价值、定价体系、渠道落地,都是能否站稳市场的关键因素。
结语
鼻炎用药赛道已经进入存量竞争阶段。过敏性鼻炎作为高发慢病,仍存在一部分现有方案难以充分控制症状的患者。局部JAK鼻喷抑制这一机制的落地,为鼻炎用药赛道补充了全新的治疗方向。这类创新品种能否实现预期价值,仍取决于临床证据、定价与渠道的综合落地效果。
参考资料:网络公开信息,包括新闻资讯、企业官网、政府文件等。
 产业资讯
米内网 2026-11-14
364
 产业资讯
新康界 2026-11-14
365
 产业资讯
细胞与基因治疗领域 2026-11-14
428
 热门资讯
 微信公众号