 产业资讯
 丁香园Insight数据库
 2026-11-10
 344
据 Insight 数据库「全球新药」模块,本周(11 月 1 日—11 月 7 日)全球共有 107 款创新药(含改良新)研发进度推进到了新阶段,其中 1 款首次获批上市,5 款首次申报上市,7 款登记 III 期临床,37 款首次登记 I 期临床。
下文,Insight 将分别摘取本周国内外部分重点项目进展做介绍。
*数据说明:本期周报数据采集时间:2026-11-8 16:00。因 Insight 数据库持续高速更新,不同时段检索结果可能存在时效性差异,请以最新查询为准。
境外创新药进展
境外部分,本周共有 34 款药物在该地区范围发生研发阶段推进,包括 1 款首次在境外申报上市,16 款首次在境外登记 I 期临床,8 款首次在境外获批临床。
获批上市
据 Insight 数据库显示,本周共有 1 条新药/新适应症(不含类似药)在三大海外主要国家/地区(美国、EMA、日本)获批。
美日欧本周获批新药/新适应症
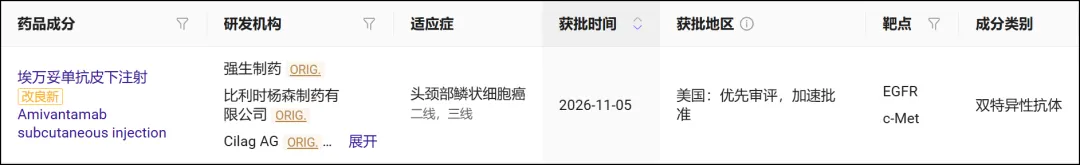
截图来自:丁香园 Insight 数据库网页版
1、强生:First-in-Class 双抗皮下制剂新适应症获批上市
当地时间 11 月 5 日,强生宣布,美国 FDA 已加速批准 RYBREVANT FASPRO(埃万妥单抗皮下注射制剂)作为单药疗法,用于治疗接受过铂类化疗和抗 PD-(L)1 抗体治疗后病情进展的复发性或转移性头颈部鳞状细胞癌(HNSCC)成人患者。该适应症不包括 HPV 相关(即通过 p16 免疫组化检测)的口咽鳞状细胞癌(OPSCC)患者。
值得一提的是,这是首个获批用于此类适应症的双靶点疗法,可同时靶向 EGFR 和 MET;同时,这也是埃万妥单抗首次将获批适应症拓展至肺癌之外。
截图来源:企业官网
埃万妥单抗是一款全球首创的同时靶向 EGFR 和 MET 的全人源双特异性抗体,可阻断相关信号通路,并通过募集免疫细胞发挥抗肿瘤作用。EGFR 和 MET 在 80% 至 90% 的复发性和转移性 HNSCC 肿瘤中过度表达,且通常与预后不良相关,为双靶点干预提供了生物学依据。
RYBREVANT FASPRO 将埃万妥单抗与重组人透明质酸酶共同配制,给药时间仅约 5 分钟,与静脉注射制剂相比,输注相关不良反应发生率降低 80%。
此次新适应症的加速批准是基于 OrigAMI-4 试验的积极结果。 这是一项正在进行的多队列、多中心、开放标签的 Ib/II 期研究,设有 6 个队列,旨在评估 RYBREVANT FASPRO 在复发或转移性 HNSCC 不同治疗方案和治疗条件下的疗效。
其中,支持本次获批的队列 1 (n=102) ,纳入了既往接受过铂类化疗和抗 PD-(L)1 抗体治疗后疾病进展的复发/转移性 HNSCC 患者。HPV 相关 OPSCC 患者被排除在队列 1 之外。
患者按体重每三周接受一次 RYBREVANT FASPRO 治疗,剂量和给药方案均按照推荐方案执行,直至疾病进展或出现不可耐受的毒性反应。主要终点是总缓解率 (ORR)。
结果显示:
经盲法独立中心审查(BICR) 确认,ORR 为 42%,其中 15% 的患者达到完全缓解,占所有缓解者的三分之一,28% 的患者达到部分缓解。
根据 BICR 的数据, 56% 的应答者维持了超过六个月的应答。
安全性方面,未发现新的安全性信号。最常见的不良反应包括皮疹、疲劳、甲毒性、口腔炎和水肿。严重不良反应发生率为 39%,致死性不良反应发生率为 6%。
此次获批采用加速批准路径,完全批准可能取决于正在进行的一线 HNSCC 确认性试验(即 III 期 OrigAMI-5 研究)中临床获益的验证和描述。
申报上市
1、恒瑞医药:再次向 FDA 递交 PD-1 联合疗法上市申请
11 月 4 日,恒瑞医药发布公告称,FDA 已受理其重新提交的卡瑞利珠单抗联合阿帕替尼生物制品许可申请(BLA),用于不可切除或转移性肝细胞癌患者的一线治疗。FDA 的目标审评日期为 2027 年 4 月 9 日。
截图来源:恒瑞医药公告
卡瑞利珠单抗是恒瑞自主研发的一款人源化 PD-1 单抗,目前已在中国获批多个适应症,涵盖肺癌、肝癌、食管癌、鼻咽癌、宫颈癌等瘤种。阿帕替尼是恒瑞开发的一款针对血管内皮生长因子受体(VEGFR)的小分子酪氨酸激酶抑制剂,目前已在中国获批用于治疗胃癌、肝细胞癌、乳腺癌领域的多个适应症。
在国内,卡瑞利珠单抗+阿帕替尼于 2023 年获得 NMPA 批准上市,用于晚期肝细胞癌一线治疗。2023 年 10 月,恒瑞将该组合用于治疗肝细胞癌在除大中华区和韩国以外全球其它地区的开发及商业化独家权利许可给了 HLB 子公司 Elevar。
卡瑞利珠单抗+阿帕替尼在美国的上市申请是基于Ⅲ期临床试验 SHR-1210-Ⅲ-310 的数据。这是一项随机对照、开放性、国际多中心Ⅲ期临床研究,旨在评估卡瑞利珠单抗+阿帕替尼 vs 索拉非尼治疗既往未接受过系统治疗的不可切除或转移性肝细胞癌患者有效性和安全性。研究在全球 13 个国家和地区的 95 家中心共同参与,共入组 543 名受试者。
该Ⅲ期研究主要终点是由独立评审委员会(BIRC)基于 RECISTv1.1 标准评估的无进展生存期(PFS)和总生存期(OS),次要终点包括疾病进展时间(TTP)、客观缓解率(ORR)、 疾病控制率(DCR)、客观缓解持续时间、安全性等。
研究结果显示,卡瑞利珠单抗+阿帕替尼一线治疗晚期肝细胞癌具有显著的生存获益和可耐受的安全性,中位 PFS 为 5.6 个月,中位 OS 达到 22.1 个月;2025 年 9 月,发表在 Lancet Oncology(《柳叶刀·肿 瘤》)的最终生存分析文章结果显示,中位 OS 延长至 23.8 个月。恒瑞公告指出,这是目前晚期肝细胞癌一线治疗最长 OS 获益组合。
此前,恒瑞和 Elevar 公司已向 FDA 递交过三次卡瑞利珠单抗+阿帕替尼的上市申请,但都由于生产问题收到了完整回复函(CRL),希望这次申请能够顺利获批。
2、阿斯利康/和黄医药:肺癌新药在欧洲、日本递交上市申请
11 月 2 日,和黄医药宣布,赛沃替尼+奥希替尼联合疗法在欧洲和日本的上市申请已获得监管机构受理,用于治疗 MET 驱动的 EGFR 突变非小细胞肺癌(NSCLC)。今年 9 月,FDA 已受理该适应症的上市申请。
截图来源:和黄医药公告
赛沃替尼是一种强效、高选择性的口服 MET-TKI,奥希替尼是一种不可逆的第三代 EGFR-TKI。虽然第三代 EGFR-TKI 已显著改善 EGFR 突变 NSCLC 患者的治疗结果,但一些患者在治疗后会出现耐药,其中 MET 过表达或扩增是导致第三代 EGFR-TKI 治疗后耐药的最常见的机制之一,因此赛沃替尼联合奥希替尼有望为这类患者提供一种新的治疗选择。
在欧洲,EMA 已受理赛沃替尼+奥希替尼的联合疗法上市申请,用于治疗接受一种 EGFR-TKI 治疗期间或之后出现疾病进展的伴有 MET 过表达或扩增的局部晚期或转移性 NSCLC 患者。在日本,阿斯利康已向日本厚生劳动省提交新药上市申请并获受理,以用于治疗接受 EGFR-TKI 治疗后疾病进展、且伴有 MET 过表达或扩增的不可切除的晚期或复发性 NSCLC 患者。
赛沃替尼+奥希替尼联合疗法在美国、欧洲、日本的上市申请是基于 SAFFRON 全球 III 期研究的积极结果。这是一项开放标签、随机、多中心的全球 III 期研究,在 338 名一线或二线奥希替尼治疗后疾病进展的 EGFR 突变且伴有 MET 过表达或扩增的局部晚期或转移性 NSCLC 患者中,评估了赛沃替尼 +奥希替尼对比铂类双药化疗的疗效。研究共纳入了来自北美、欧洲、南美和亚洲 29 个国家的 230 多个研究中心的患者。研究的主要终点是无进展生存期 (PFS) ,关键次要终点包括总生存期 (OS) 。
SAFFRON 研究的结果已在 2026 年 ESMO 年会的主席论坛环节公布,并同步发表于《新英格兰医学杂志》。数据显示:
与铂类双药化疗对比,在奥希替尼治疗后疾病出现进展的患者中,赛沃替尼+奥希替尼组在 PFS 和 OS 方面均展现出统计学显著且具有临床意义的改善。与化疗相比,联合疗法降低疾病进展或死亡风险达 45%(HR 0.55; 95%CI 0.42-0.72; p<0.001)。经盲态独立中心阅片 (BICR) 评估的中位 PFS 方面,赛沃替尼+奥希替尼组为 7.6 个月,而对照组为 5.4 个月。
关键次要终点 OS 的结果显示,与化疗相比,赛沃替尼+奥希替尼组降低死亡风险达 32% (OS HR 0.68; 95% CI 0.50-0.91; p=0.010)。与对照组相比,赛沃替尼+奥希替尼组将中位 OS 延长了 4.9 个月 (17.8 个月对比 12.9 个月)。
该联合疗法的安全性特征与已知的各药物的安全性保持一致,且没有发现新的安全性问题。
重磅临床结果
2026 年美国血液学会(ASH)年会将于当地时间 12 月 12 日至 15 日在美国新奥尔良启幕,目前官网摘要内容已经公布。
在本期周报中,Insight 将摘取部分临床结果向读者分享,更多详细动态,欢迎关注公众号获取持续报道。
1、诺诚健华:国产首个!BTK 自免适应症 Ⅲ 期成功
11 月 5 日,诺诚健华宣布,其 BTK 抑制剂奥布替尼治疗原发免疫性血小板减少症(ITP)的 III 期研究达到主要终点,该研究结果已入选 2026 年美国血液学协会(ASH)年会口头报告。Insight 数据库显示,奥布替尼是首个递交 ITP 适应症上市申请的国产 BTK 抑制剂。
截图来源:诺诚健华官网
这是一项 III 期、安慰剂对照、多中心临床试验,旨在评估奥布替尼治疗中国成人经治慢性原发免疫性血小板减少症的疗效和安全性。研究共入组 196 例受试者,按 2:1 比例随机分组,其中奥布替尼组 131 例、安慰剂组 65 例。在双盲阶段,受试者每日口服一次 50 mg 奥布替尼或安慰剂,治疗周期为 24 周。主要终点为持久应答,即在双盲期最后 12 周内 6 次访视中至少 4 次血小板计数≥50×10⁹/L,且未接受挽救治疗。
结果显示,奥布替尼治疗慢性 ITP 患者的 III 期研究达到主要终点。奥布替尼组持久应答的主要终点达标率为 32.8%,较安慰剂组大幅改善 25.5%,具有显著统计学意义(P=0.0001)。
与此同时,奥布替尼组达到多个次要疗效终点,奥布替尼组在 ITP 患者中起效迅速,自给药第 7 天起显著优于安慰剂组。在血小板应答者中,奥布替尼组首次应答时间更快,中位应答时间为 14 天,安慰剂组中位时间为 42 天。此外,奥布替尼显著降低了患者对挽救治疗的需求。
奥布替尼组安全性良好,安全性特征与安慰剂组相当,未见明显的安全性风险升高。大多数治疗期间出现的不良事件(TEAE)为 1–2 级。
根据 Insight 数据库,全球目前仅有一款 BTK 抑制剂获批治疗 ITP,即赛诺菲的利扎布替尼。2026 年 5 月,诺诚健华奥布替尼的 ITP 适应症上市申请获得受理,这是奥布替尼首个报上市的自免适应症,也是首个递交 ITP 适应症上市申请的国产 BTK 抑制剂。
2、先声药业:三抗新药首次公布临床结果
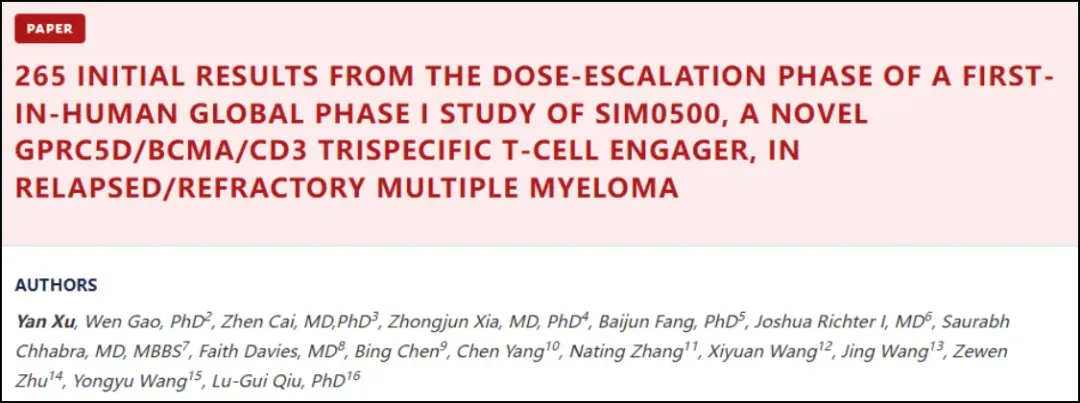
先声药业将在本次会议上公布 SIM0500 治疗复发/难治性多发性骨髓瘤的全球 I 期临床试验 SIM0500-101(NCT06375044)的首批临床数据。
截图来源:ASH 官网
SIM0500 是一种靶向 GPRC5D/BCMA/CD3 的人源化三特异性抗体,由先声药业旗下先声再明专有的 T 细胞衔接器多特异性抗体平台研发。2025 年 1 月,先声再明与艾伯维就该药达成许可选择协议,实现超 11 亿美元对外授权。
SIM0500-101 是一项国际多中心、开放标签、I 期研究,旨在评价 SIM0500 在复发或难治性多发性骨髓瘤受试者中的安全性、耐受性、药代动力学和初步抗肿瘤活性。
截至 2026 年 6 月 22 日,中国和美国共有 38 例患者接受了 SIM0500(1-12 个剂量水平(DL))治疗。中位年龄为 63 岁;既往治疗线数中位数为 5 线(范围 3-13 线);71.1% 为三类药物难治,89.5% 为 CD38 耐药,36.8% 曾接受过抗 BCMA/GPRC5D 治疗,81.6% 对末线治疗耐药。中位随访时间 7.53 个月。
结果显示:
在接受 DL8-12 治疗且疗效可评估的患者(n=16)中,客观缓解率 (ORR) 为 81.3%(≥VGPR 75%;≥CR 37.5%)。在 3 例既往接受过 BCMA 或 GPRC5D 靶向治疗的患者中,2 例 (66.7%) 达到 VGPR。
在接受 DL10-12 治疗的患者(n=7)中,ORR 为 85.7%(≥VGPR 71.4%;≥CR 28.6%)。
9 例微小残留病灶 (MRD) 可评估的患者均达到 MRD 阴性。
中位起效时间为 4.7 周。
药代动力学分析显示,SIM0500 的估计半衰期约为 10 天,支持进一步探索延长给药间隔的方案。初步免疫原性数据显示,抗药抗体发生率为 9.7%(3/31);DL5 以上剂量组尚未观察到抗药抗体。
安全性方面,未发生剂量限制性毒性(DLT)。63.2% 的患者发生 ≥ 3 级治疗期间出现的不良事件(TEAE)。
44.7% 的患者发生细胞因子释放综合征(CRS)(1 级:36.8%;2 级:7.9%;≥ 3 级:0%),无患者发生免疫细胞性神经病(ICANS)。CRS 具有可预测性,大多数事件(82.4%)发生在首次给药后。中位起病时间为首次给药后 17.8 小时,中位消退时间为 12.0 小时。
39.5% 的患者发生感染(3 级 13.2%;无 4/5 级感染)。 57.9% 的患者出现非皮疹性皮肤病(G1 组:39.5%;G2 组:18.4%;≥ G3 组:0%),34.2% 的患者出现味觉障碍(G1 组:28.9%;G2 组:5.3%),31.6% 的患者出现指甲障碍(均为 G1 组)。未发生因毒性反应而停止治疗的情况。
医药交易
据 Insight 数据库显示,本周(11 月 1 日 - 11 月 7 日)共发生 35 起交易事件。
1、70 亿美元!中国生物制药拿到 BD 大结果
11 月 4 日,中国生物制药宣布,已经和勃林格殷格翰(BI)签署战略选择权及许可协议,覆盖六个创新药临床前项目,总金额高达 70 亿美元。这是双方在肿瘤领域达成的第二项合作。
根据协议,双方将共同推进基于抗体偶联药物(ADC)和T细胞衔接器(TCE)技术的潜在下一代癌症疗法,覆盖六个创新药项目。在约定的临床里程碑达成后,勃林格殷格翰可行使选择权,获得其中四个项目在中国大陆、香港及澳门以外地区的独家开发、生产及商业化权利,以及其余两个项目在全球范围内的独家开发、生产及商业化权利。
中国生物制药将获得 3.58 亿美元的首付款及近期付款,并有资格获得潜在的选择权行使付款以及开发、监管及商业化里程碑付款,总额最高可达 70 亿美元;此外,还可获得基于未来潜在产品销售额、最高达两位数的分级特许权使用费。
2、11 亿美元!国产分子胶降解剂成功出海
11 月 5 日,海创药业宣布与美国 Evommune 公司达成授权合作。根据协议,Evommune 公司获得在大中华区(含中国大陆、香港、澳门及台湾地区)以外全球范围内开发、生产及商业化海创药业 HP570 的独家权益,交易总金额高达 11 亿美元。
HP570 是海创药业自主研发的一款高效、高选择性口服 VAV1 分子胶降解剂。VAV1 是参与 T 细胞和 B 细胞活化的重要信号蛋白,主要表达于免疫细胞。与在多种组织中广泛表达的 JAK 家族蛋白相比,VAV1 的表达分布为其潜在的安全性及耐受性差异提供了机制依据,相关临床获益有待试验验证。
HP570 可通过分子胶诱导 VAV1 蛋白降解,调控自身免疫性疾病相关的异常免疫活性。临床前研究显示,HP570 在多种免疫介导性疾病动物模型中表现出药理活性,并在人体免疫细胞实验中显示出较其他在研 VAV1 降解剂更高的效力。海创药业拟开展的 I 期临床试验将评价 HP570 的安全性、药代动力学特征。
根据协议,海创药业将获得 Evommune 支付的 3000 万美元首付款,并有权获得最高约 10.7 亿美元的潜在开发、监管注册及商业化里程碑付款,以及基于许可区域净销售额对应的阶梯式特许权使用费。此外,在协议约定情况下,海创药业将有权获得额外分许可分成。
3、超 20 亿美元!国内 AI 制药新锐达成出海合作
11 月 6 日,方诺生科(Funnel Biosciences)宣布,与 Third Rock Ventures(TRV)达成战略研究合作,利用方诺独家的表位导向 AI 抗体发现平台,围绕多个靶点开展创新生物药研发合作。
合作将围绕 TRV 指定的靶点展开。根据合作安排,方诺将收取平台使用费,并有资格在满足协议约定条件的情况下,获得总额最高约 21.6 亿美元的潜在款项。
方诺生科成立于 2026 年 2 月,是一家 AI 驱动的生物药研发公司,专注于以靶点生物学和预期作用机制为导向的分子设计,将自主 AI 设计平台与实验验证相结合,通过自主管线开发和对外研发合作,推进具有差异化潜力的创新生物药发现。
传统抗体发现通常依赖动物免疫、噬菌体展示等技术,需要经过多轮筛选与优化。对于多跨膜蛋白等结构复杂的靶点,保持靶点的天然构象、获得结合特定功能表位的抗体,仍是研发中的重要挑战。
方诺开发了覆盖抗体生成与工程化优化的算法体系。平台从预选靶点表位出发,利用 AI 生成候选抗体,并结合物理能量函数优化结合界面,将分子设计与预期作用机制相衔接。
方诺表示,其平台能够在零样本条件下、无需体外亲和力成熟,获得具有皮摩尔级亲和力、优良可成药性和低免疫原性的抗体,序列命中率处于同类前沿水平。
4、超 7 亿美元!艾伯维与熙源安健达成授权合作
11 月 2 日,熙源安健宣布与艾伯维的独家授权协议的最新进展。双方于 2024 年签署该协议。根据合作协议,熙源安健负责药物发现工作,艾伯维主导熙源安健两项偏头痛临床前项目的全球开发与商业化。
根据协议条款,潜在交易总价值(包括开发、商业化、监管及销售里程碑款项)最高可达 7.57 亿美元,外加未来产品销售分成。
熙源安健于 2021 年 6 月在上海创立,是一家临床阶段生物制药公司,专注开发多模态疗法,以重塑失能性疼痛疾病的治疗格局。该公司致力于开发创新且高度差异化的治疗方案,系统性改善偏头痛、伤害感受性疼痛、神经病理性疼痛及伤害可塑性疼痛患者的疼痛管理效果,提升患者生活质量。
依托自研药物发现平台,熙源安健整合小分子与大分子疗法,从分子层面调控复杂疼痛通路。该公司核心管线产品 BR005 为源自中国的新型口服小分子药物,当前正在开展用于成人偏头痛急性治疗的注册性临床试验;同时,该公司还布局多款下一代创新候选药物,持续向新药临床试验申请(IND)阶段推进。
MNC 财报
2026 Q3 已经结束。近日,全球各大药企陆续公布 Q3 业绩,重磅药物亮眼销售成绩令人瞩目。同时,每季度末的管线调整也是业内关注度颇高的环节。
1、诺和诺德:前三季度中国区收入 23 亿美元
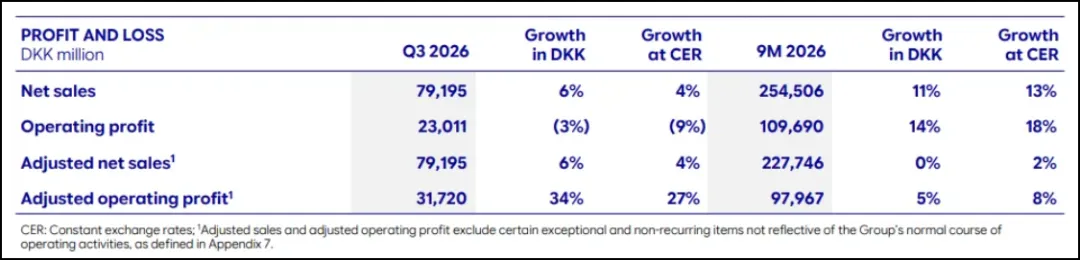
11 月 4 日,诺和诺德发布财报,前三季度净销售额为 2545.06 亿丹麦克朗(395.45 亿美元,按平均汇率 1 丹麦克朗=0.155378 亿美元计算,下同),同比增长 13%(按 CER 计算,下同),净利润 1096.9 亿丹麦克朗(约合 170.43 亿美元),同比增长 18%。
其中,中国区收入 147.78 亿丹麦克朗(约合 22.96 亿美元),同比下滑 2%。
来源:诺和诺德财报
从业务领域来看,前三季度,肥胖和糖尿病领域合计收入 2386.34 亿丹麦克朗(约合 370.78 亿美元),同比增长 13%。其中,肥胖业务收入 726.41 亿丹麦克朗(约合 112.87 亿美元),同比增长 24%;糖尿病业务收入 1659.93 亿丹麦克朗(约合 257.92 亿美元),同比增长 9%。血液和内分泌疾病领域收入 158.72 亿丹麦克朗(约合 24.66 亿美元),同比增长 14%。
诺和诺德的收入主要来源于司美格鲁肽。前三季度,该产品调整后的总销售额为 1726.38 亿丹麦法郎(约合 268.64 亿美元),占总营收的 67.93% 。值得注意的是,替尔泊肽前三季度销售额为 438 亿美元。
从司美格鲁肽各个品牌的市场表现来看:
减重版 Wegovy 注射剂型销售额为 581.26 亿丹麦克朗(90.32 亿美元),同比增长 4%;
减重版 Wegovy 片剂型销售额为 108.68 亿丹麦克朗(16.89 亿美元);
降糖注射版 Ozempic 销售额为 889.06 亿丹麦克朗(138.14 亿美元),同比下滑 3%;
降糖口服版 Ozempic 和 Rybelsus 销售额合计为 147.38 亿丹麦克朗(22.9 亿美元),同比下滑 10%。
2、辉瑞:终止 7 个临床项目开发
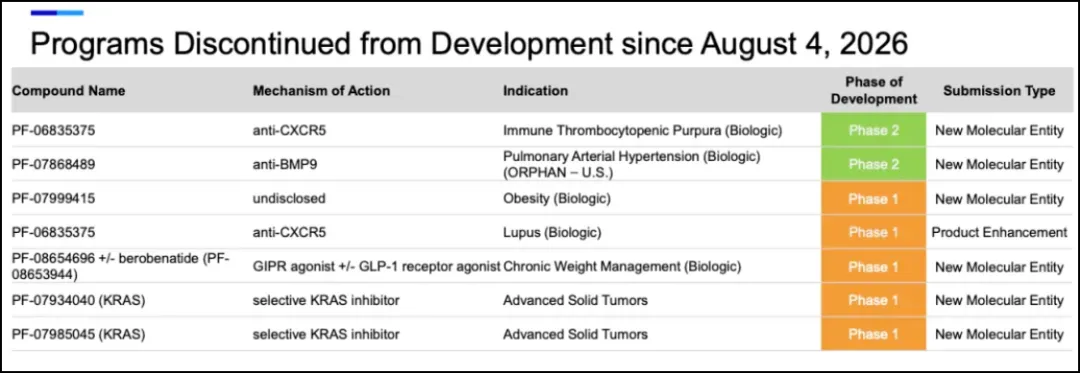
当地时间 11 月 3 日,辉瑞在三季度报中披露,自 8 月 4 日 以来,已经终止了 7 个临床项目的开发,包括 2 项处于 II 期的项目和 5 个处于 I 期的项目。
来源:辉瑞财报
具体来讲,辉瑞终止的 2 项 II 期项目分别是抗 BMP9 抗体 PF-07868489 用于肺动脉高压的研究、抗 CXCR5 抗体 PF-06835375 用于免疫性血小板减少症(ITP)的研究。据悉,这两项研究终止原因均为商业决策,而非疗效或者安全性方面的担忧。同时辉瑞还终止了 PF-06835375 用于狼疮的 I 期研究。
肥胖及慢性体重管理领域有两项 Ⅰ 期项目退出管线:机制尚未公开的生物药 PF-07999415,以及 GIPR 激动剂 PF-08654696 单用或联合 GLP-1 受体激动剂 berobenatide(PF-08653944)的项目。Insight 数据库显示,PF-08654696 和 berobenatide,都是辉瑞收购 Metsera 囊获的。
另外,肿瘤领域的调整涉及两款用于晚期实体瘤的选择性 KRAS 抑制剂 PF-07934040 和 PF-07985045。
Insight 专题
1、企业分析 | 罗氏重振肿瘤帝国
曾经,罗氏长期领跑全球肿瘤药物市场,2013 年其肿瘤药物销售额约为 250 亿美元,占全球市场的 34.3%,远远领先于其他药企。但随着核心产品专利到期、市场竞争加剧、新一代抗癌药物不断上市,昔日霸主也被推到了追赶的位置。
在这一背景下,罗氏一方面在内部推进乳腺癌、肺癌、血液肿瘤等关键项目,另一方面则持续通过外部授权扩充肿瘤研发管线,信达生物、宜联生物、翰森制药和映恩生物等中国创新药企由此成为罗氏的重要合作伙伴。
这些新筹码,能否帮助罗氏重振肿瘤帝国?
2、企业分析 | GSK 肿瘤野心全面爆发
疫苗和 HIV 巨头 GSK,正在加速进军肿瘤业务。
十年前,GSK 曾亲手把肿瘤业务卖了 ——2014 年,它以 160 亿美元将肿瘤产品组合整体出售给诺华,肿瘤一度沦为弃子。但 GSK 只当了几年旁观者:2018 年,GSK 收购 Tesaro 公司重新入场,此后动作不断,一步步把肿瘤拉回棋盘中央。
2026 年,这场回归被按下加速键。今年以来,GSK 在肿瘤领域已先后达成 5 笔交易;尤其是 6 月,GSK 豪掷 106 亿美元收购肺癌药企 Nuvalent,创下公司史上最大单笔收购。
GSK 重回肿瘤业务并非偶然。2026 年 1 月 ,Luke Miels 正式出任 GSK CEO,同时也树立了更加宏伟的目标:带领公司在 2031 年实现超过 400 亿英镑的销售额。这意味着,在疫苗、HIV、呼吸等基本盘业务之外,GSK 亟需寻找新的增长点,而肿瘤正是其押注的新赛道之一。随着收购的资产陆续进入临床后期和商业化阶段,GSK 的肿瘤野心正在加速兑现。
2、行业观察 | 恒瑞、信达、翰森、中生制药...出海换打法了
中国创新药出海,正在从单个项目的海外授权,逐步走向围绕技术平台与早期管线的长期合作。跨国药企介入得更早,中国药企也参与得更深。
近期,中国生物制药以 ADC 和 TCE 技术平台为底座,向勃林格殷格翰打包输出了 6 个临床前创新药项目,交易总额高达 70 亿美元。翰森也依托 ADC 平台与罗氏达成了超 150 亿美元战略合作,共同推进一系列早期 ADC 产品的开发。
这两起交易都把合作起点前移到了临床前阶段,通过创新平台+全球共研+长期分成模式,将中国药企的早期创新能力与跨国药企的全球资源衔接了起来。
类似的合作,还在不断出现。
国内创新药进展
国内部分,本周共有 78 款药物在该地区范围发生研发阶段推进,包括 1 款首次在国内获批上市,4 款首次在国内申报上市,4 款首次在国内登记 III 期临床,14 款首次在国内登记 I 期临床。
获批上市
1、艺妙神州:首个创新药获批上市,合作华东医药
11 月 5 日,艺妙神州宣布,其首款自主研发的靶向 CD19 的自体 CAR-T 细胞候选产品泊基奥仑赛注射液(研发代号:IM19)获得 NMPA 批准上市,用于治疗经过二线或以上系统性治疗后成人复发或难治性大 B 细胞淋巴瘤患者(r/r DLBCL)。
值得一提的是,这是艺妙神州首款获批上市的药物,标志着其从临床研发阶段迈入产品商业化阶段。
截图来源:艺妙神州官微
泊基奥仑赛注射液(研发代号:IM19)是艺妙神州原研靶向 CD19 的 CAR-T 细胞候选药物,其采用了独特的 CAR 分子保护肽设计,提升了 CAR-T 细胞的杀伤活性和体内存续能力。
泊基奥仑赛注射液确证性临床试验有效性分析集纳入了 96 例经过二线及以上复发或难治大 B 细胞淋巴瘤患者,为国内已获批/在研同类 CD19 CAR-T 细胞注册临床中最大的有效性分析集。
研究结果显示:主要研究终点 3 个月的客观缓解率(ORR)为 58.3%,全人群最佳客观缓解率达到 72.9%,未接受桥接化疗的患者完全缓解率(CRR)达到 58.6%,中位无进展生存期(mPFS)为 5.98 个月。泊基奥仑赛注射液在全人群中均展现出稳健可靠的疗效信号,为后线患者争取到长期生存机会。
更值得关注的是,泊基奥仑赛注射液在临床最棘手的人群中同样表现突出:65 岁以上老年患者最佳客观缓解率达到 80.8%,优于整体人群,造血干细胞移植后复发的患者最佳客观缓解率达到 90%,为高龄、移植后复发等既往治疗获益有限的难治患者,带来全新治疗选择。
除了末线治疗以外,艺妙神州也在推动泊基奥仑赛向更早线拓展。目前,该药针对 NHL 二线治疗的临床试验申请已经正式获得 NMPA 颁发的药物临床试验批准通知书,有望为更多 NHL 患者提供更早线的治疗选择。
在商业化布局方面,2024 年 8 月,艺妙神州与华东医药达成独家商业化合作。根据协议,华东医药获得泊基奥仑赛在中国大陆地区的独家商业化权益,授权范围涵盖 DLBCL、急性 B 淋巴细胞白血病及套细胞淋巴瘤等 B 细胞血液肿瘤,合作总金额达 10.75 亿元人民币。
Insight 数据库显示,在泊基奥仑赛此次获批之前,国内已有 9 款 CAR-T 产品获批上市,靶点涵盖 CD19、BCMA 和 CLDN18.2,应用范围已从血液肿瘤拓展至实体瘤。
适应症方面,阿基仑赛、瑞基奥仑赛、纳基奥仑赛和雷尼基奥仑赛等 CD19 CAR-T 产品均已获批用于 DLBCL 适应症,具体覆盖人群及治疗线次有所不同,将成为泊基奥仑赛上市后直接面临的竞争对手。
2、拜耳:重磅肺癌新药一线疗法在中国获批上市
11 月 4 日,拜耳宣布,其「塞伐艾替尼」在中国获批一项新适应症,适用于携带 HER2(ERBB2)激活突变的晚期非小细胞肺癌(NSCLC)成人患者的一线治疗。
截图来源:拜耳官网
塞伐艾替尼(Sevabertinib,研发代号:BAY2927088)是一种新型、口服、可逆的小分子酪氨酸激酶抑制剂,可有效抑制突变的人类 HER2(包括 HER2 外显子 20 插入和 HER2 点突变)以及表皮生长因子受体(EGFR),并对突变型相较于野生型 EGFR 具有高选择性。
2025 年 11 月,该药在美国实现全球首批,适应症为用于治疗携带 HER2 激活突变且既往接受过一种全身性治疗的晚期或转移性非鳞状 NSCLC 成人患者。2026 年 9 月,该药获 FDA 加速批准 NSCLC 一线治疗方案。
在中国,塞伐艾替尼于 2026 年 4 月通过优先审评程序获附条件批准上市,用于既往接受过至少一种系统治疗的 HER2 激活突变晚期 NSCLC 成人患者。此次新增一线适应症,推动中国与全球一线标准治疗接轨。
塞伐艾替尼的获批历程主要由 SOHO-01 试验结果支持。
这是一项首次人体、开放标签、多中心、多队列 I/II 期研究,覆盖了经治且未接受 HER2 靶向治疗人群(Cohort D,n=81)、既往接受过 HER2 靶向 ADC 治疗后进展人群(Cohort E,n=55)、晚期一线初治人群(Cohort F,n=73)以及活动性脑转移人群(Cohort G,n=31)。
经治人群数据显示,在既往未接受过 HER2 靶向 ADC 的患者中,客观缓解率(ORR)为 64%,中位缓解持续时间(DoR)为 9.2 个月;在既往接受过 HER2 靶向 ADC 的患者中,ORR 为 38%,中位 DoR 为 7.0 个月。
本次一线适应症获批是基于 SOHO-01 试验中晚期一线初治人群数据。结果显示,在初治患者中,ORR 为 75%,其中 6% 的患者达到完全缓解,70% 的患者达到部分缓解,且 73% 的缓解者维持缓解至少 6 个月。
Insight 数据库显示,国内针对 HER2 突变 NSCLC 的已上市靶向药物已覆盖 TKI 和 ADC 两条技术路线,前者包括勃林格殷格翰的宗艾替尼及拜耳的塞伐艾替尼,后者包括第一三共/阿斯利康的德曲妥珠单抗及恒瑞医药的瑞康曲妥珠单抗。
其中,宗艾替尼是塞伐艾替尼在一线治疗领域的直接竞争者。2026 年 5 月,宗艾替尼已在中国获批 HER2 TKD 激活突变晚期 NSCLC 一线治疗适应症,成为国内首个 HER2 突变肺癌一线靶向疗法。此次塞伐艾替尼拓展一线适应症,将为患者增加一项新的治疗选择。
3、辉瑞:血友病新药在中国获批拓展适应症
11 月 6 日,辉瑞公司宣布,全球首款只需每周一次固定剂量皮下注射的非因子创新药物友瑞宁®(通用名:马塔西单抗)的新适应症获得 NMPA 正式批准,用于体重 ≥35 kg 的 12 岁及以上伴凝血因子 VIII 抑制物的 A 型血友病(先天性凝血因子 VIII 缺乏)或伴凝血因子 IX 抑制物的 B 型血友病(先天性凝血因子 IX 缺乏)儿童和成人患者的常规预防治疗,以防止出血或降低出血发作的频率。
友瑞宁®是一款靶向组织因子途径抑制物(TFPI)的非因子疗法,此次获批进一步拓展了其在中国的适用人群,为面临出血控制和长期治疗双重挑战的伴抑制物的血友病患者带来新的治疗选择。
截图来自:企业官方公众号
2025 年 11 月,友瑞宁®首次获 NMPA 正式批准上市,适用于患有以下疾病且体重≥35 kg 的 12 岁及以上儿童和成人患者的常规预防治疗,以防止出血或降低出血发作的频率:不存在凝血因子 VIII 抑制物的重型 A 型血友病(先天性凝血因子 VIII 缺乏,FVIII<1%)或不存在凝血因子 IX 抑制物的重型 B 型血友病(先天性凝血因子 IX 缺乏,FIX<1%)。而本周这项新适应症获批扩展后,友瑞宁®在中国获批的适应症囊括存在抑制物的患者群体。
血友病是一种罕见的遗传性出血性疾病,反复关节出血可造成疼痛、关节损伤和活动受限,影响学习、就业及日常生活。既往流行病学调查显示,中国血友病的患病率约为 2.73/100,000,另根据一项 2024 年发表的中国血友病患者调查研究,在受访成年患者中,约七成持有残疾证。
对于伴抑制物的患者,治疗面临更为复杂的挑战。因此,提供更多有效、便捷的预防治疗选择,减少反复出血及其长期影响,并减轻持续治疗负担,仍是伴抑制物血友病管理的重要目标。
此次新适应症获批获得了全球Ⅲ期 BASIS 研究的支持。研究结果显示:在伴抑制物的 A 型或 B 型血友病患者中,既往接受旁路制剂按需治疗的患者转为友瑞宁®预防治疗后,12 个月治疗期内需要治疗的出血平均年化发生率由 19.78 次/年降至 1.39 次/年,下降了 93%(年化出血率比:0.07;95% CI:0.042–0.118;双侧 P<0.0001);患者报告的健康相关生活质量也得到显著改善。
2026 年欧洲血友病与相关疾病协会(EAHAD)年会公布的 BASIS 研究关节健康分析进一步显示:在基线存在靶关节的患者中,94.3% 的患者在 12 个月治疗期内所有基线靶关节均达到消退标准;该分析纳入的患者在治疗期内均未出现新的靶关节。
安全性方面,BASIS 研究伴抑制物队列在 12 个月治疗期内报告的不良事件大多为轻度或中度,未报告血栓栓塞事件。
4、赛诺菲:「度普利尤单抗」慢性鼻窦炎伴鼻息肉适应症中国获批
11 月 4 日,赛诺菲宣布 NMPA 已正式批准达必妥 (度普利尤单抗注射液) 用于与鼻用糖皮质激素联合使用,治疗经系统性糖皮质激素和/或手术治疗无法充分控制疾病的慢性鼻窦炎伴鼻息肉 (CRSwNP) 12 岁及以上青少年和成人患者。
此次获批,标志着度普利尤单抗成为中国首个同步覆盖成人和青少年 CRSwNP 患者的生物制剂,进一步丰富了中国 CRSwNP 治疗选择。
截图来自:企业官方公众号
达必妥是一种全人源单克隆抗体,通过抑制 2 型炎症关键和核心细胞因子 IL-4 (白介素-4) 和 IL-13 (白介素-13),精准阻断 2 型炎症的核心信号通路。
达必妥由再生元与赛诺非根据全球合作协议共同开发。截至目前,已在 60 多个国家获得一个或多个适应症的监管批准,用于治疗各年龄段患者的特应性皮炎、哮喘、慢性鼻窦炎伴鼻息肉 (CRSwNP)、嗜酸性粒细胞性食管炎 (EoE)、结节性痒疹、慢性目发性荨麻疹 (CSU)、慢性阴寒性肺疾病 (COPD)、大疱性类天疱疮 (BP) 以及变应性真菌性鼻窦炎 (AFRS)。目前,全球已有超 150 万名患者接受达必妥治疗。
在中国,达必妥目前已获批用于治疗外用药控制不佳或不建议使用外用药的成人、青少年、儿童、6 个月及以上婴幼儿全年龄段中重度特应性皮炎,适合系统治疗的中度至重度成人结节性痒疹,成人大疱性类天疱疮,6 岁及以上儿童和成人哮喘患者,慢性阻塞性肺疾病成人患者的维持治疗,以及 12 岁及以上青少年和成人慢性鼻窦炎伴鼻息肉。
慢性鼻窦炎伴鼻息肉 (CRSwNP) 是一种由 2 型炎症驱动的慢性上呼吸道疾病。该疾病在全球的发病率持续上升,据估算,中国目前约有 3000 万患者 2。患者长期经受鼻塞、呼吸受阻、嗅觉减退或丧失、流脓涕及面部胀痛等症状的折磨,生活质量严重受损。
达必妥于 2019 年首次获美国 FDA 批准用于治疗症状控制不佳的成人慢性鼻窦炎伴鼻息肉,成为全球首个获批用于治疗该疾病的生物制剂。2024 年,FDA 批准将该适应症年龄进一步拓展至青少年 (12-17 岁)。目前达必妥治疗慢性鼻窦炎伴鼻息肉已在美国、欧盟、日本、中国等多个国家和地区获批。
申报上市
1、华东医药:国产口服小分子 GLP-1 申报上市
11 月 2 日,CDE 官网显示,华东医药 1 类新药卡维列隆氨丁三醇片的上市申请获得受理。根据公开资料和研发进展,Insight 数据库推测此次申报适应症为肥胖。
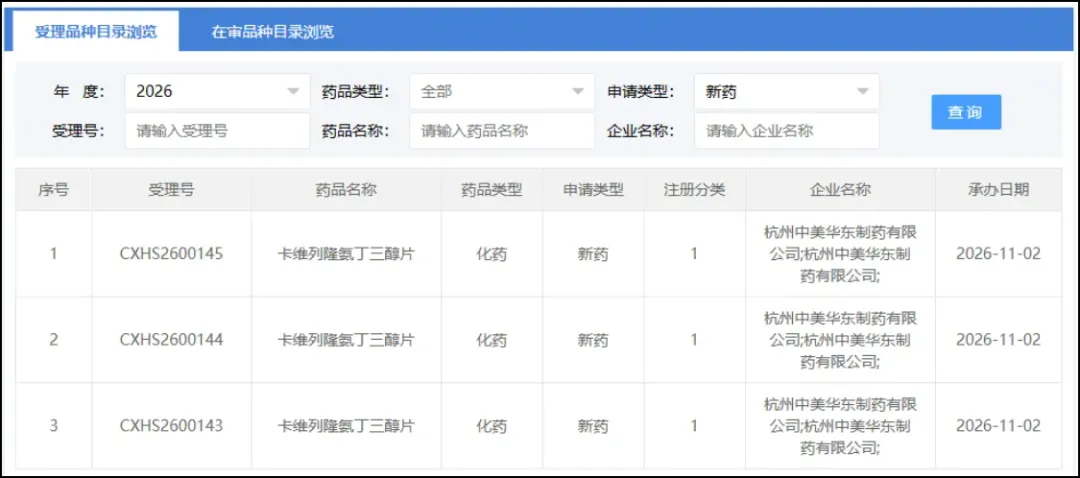
截图来源:CDE 官网
卡维列隆氨丁三醇片(研发代号:HDM1002)是华东医药全资子公司中美华东自主研发并拥有全球知识产权的 GLP-1 受体小分子激动剂,具有口服活性、强效、高选择性。
此次上市申报前,HDM1002 已取得积极的减重 III 期结果。2026 年 9 月,华东医药宣布,HDM1002 用于中国超重或肥胖成人体重管理的 HDM1002-301 研究达到全部主要终点与关键次要终点。
该研究采用多中心、随机、双盲、安慰剂对照设计,共纳入 857 名受试者,按 2∶2∶1 的比例接受 HDM1002 200 mg、400 mg 或安慰剂每日一次治疗,治疗期为 52 周。主要终点为第 44 周体重较基线的百分比变化,以及体重下降至少 5% 的受试者比例。
在假想策略估计下,第 44 周,200 mg 和 400 mg 组体重较基线分别下降 9.2% 和 10.7%,安慰剂组下降 1.5%;至第 52 周,两组分别下降 10.7% 和 12.2%,安慰剂组下降 1.2%,组间比较均具有统计学显著性(P<0.001)。
安全性方面,最常见的不良事件为恶心、呕吐和腹泻,多为轻至中度,主要发生于剂量滴定期。200 mg、400 mg 和安慰剂组因不良事件导致的治疗终止率分别为 1.5%、2.0% 和 0.6%。
除体重管理外,HDM1002 用于 2 型糖尿病的临床开发也已进入 III 期。
随着 GLP-1 药物持续拓展市场,口服小分子已成为重要的研发方向。Insight 数据库显示,全球目前仅有 1 款小分子 GLP-1 受体激动剂获批上市,即礼来的奥氟格列隆,该药于今年 4 月在美国获批,用于肥胖适应症。在国内,奥氟格列隆于今年 1 月提交用于治疗肥胖、2 型糖尿病的上市申请。
另外,还有 3 款国产小分子 GLP-1 受体激动剂处于上市申请阶段,分别是闻泰医药的 VCT220 片、恒瑞医药的 HRS-7535 片,以及华东医药的卡维列隆氨丁三醇片。此外,还有多款小分子 GLP-1 受体激动剂已进入 III 期临床,来自诚益生物/阿斯利康、德睿智药、歌礼制药等。
2、奥赛康:首个国产 CLDN18.2 单抗申报上市
11 月 3 日,CDE 官网显示,奥赛康 1 类新药奥美妥塔单抗注射液申报上市。根据公开资料和临床试验进展,Insight 数据库推测申报适应症为胃癌。
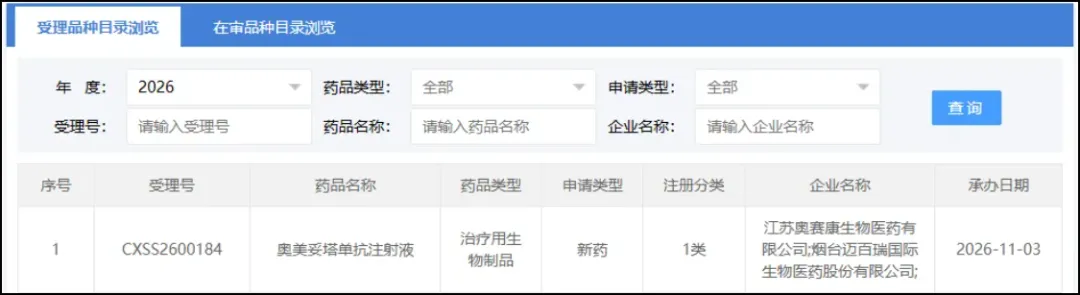
截图来源:CDE 官网
奥美妥塔单抗(研发代号:ASKB589)是奥赛康自主研发的、拥有国际自主知识产权的 ADCC 增强型第二代抗 CLDN18.2 人源化单克隆抗体。奥美妥塔单抗对 CLDN18.2 的亲和力和特异性高,能转化为更强的抗体依赖性细胞介导的细胞毒性作用 (ADCC) 和补体依赖的细胞毒性作用(CDC),拟用于治疗胃/食管胃交界处腺癌患、胰腺癌以及其它有 CLDN18.2 表达的癌症。
截止目前,奥赛康已围绕奥美妥塔单抗开展了包括单药、联合化疗、联合 PD-1 抑制剂及化疗的多项临床研究。
在 2025 年 ESMO 大会上,奥赛康公布了奥美妥塔单抗联合 CAPOX 及 PD-1 抑制剂一线治疗晚期胃癌的 Ib/II 期研究更新数据。
截止 2025 年 8 月 30 日,该研究共纳入 62 例患者。受试者中位随访 26.71 个月,61.7%(29/47)的受试者发生疾病进展或死亡。其中:
CLDN18.2 中高表达的 IV 期 G/GEJ 腺癌受试者的中位无进展生存期(mPFS)为 12.45 个月,中位总生存期(mOS)为 21.36 个月。
CLDN18.2 高表达的 IV 期 G/GEJ 腺癌受试者,cORR 为 81.8%,mPFS 和 mOS 分别为 15.01 个月和 22.34 个月。
基于前期的优异数据,奥赛康推进奥美妥塔单抗联合治疗方案进入 III 期开发,主要终点为独立审查评估的 PFS,目前尚未披露具体研究数据。随着此次上市申请获受理,奥美妥塔单抗向商业化迈出关键一步,也将进入竞争日益充分的 CLDN18.2 靶向治疗市场。
Insight 数据库显示,CLDN18.2 已形成单抗、ADC、双抗和 CAR-T 等多种技术路线并行发展的竞争格局。
特殊通道
1、辉瑞:first-in-class 新药在中国拟纳入优先审评
11 月 4 日,CDE 官网公示,辉瑞公司的马塔西单抗注射液拟纳入优先审评,适应症为:适用于 6 岁至不满 12 岁的存在或不存在凝血因子抑制物的儿童血友病患者的常规预防治疗,以防止出血或降低出血发作的频率。
马塔西单抗(Marstacimab、PF-6741086)是辉瑞研发的一款 first-in-class 血友病疗法,每周皮下注射一次。
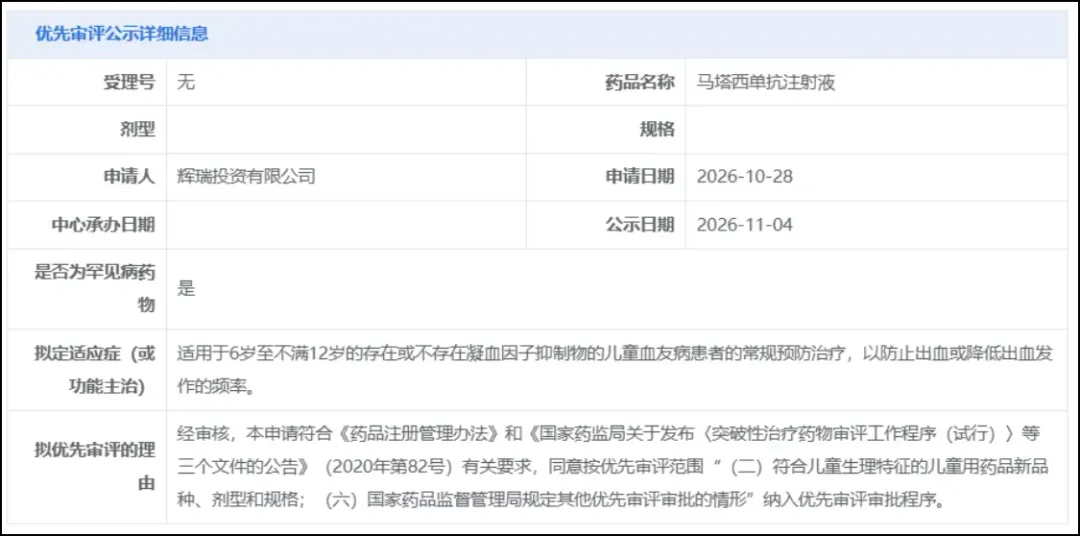
截图来源:CDE 官网
不同于 FVIII 和 FIX 替代疗法,马塔西单抗的作用机制并非替代缺失或不足的凝血因子,而是旨在靶向组织因子途径抑制剂(TFPI),TFPI 是人体天然抗凝血剂之一,其作用是抑制血液凝固的启动。马塔西单抗通过靶向 TFPI 的 Kunitz 2 结构域,帮助重建出血和凝血(或止血)之间的平衡,从而实现出血保护和简便给药的双重目标。
2024 年,马塔西单抗在美国、欧盟、日本获批上市,成为全球首个获批的用于治疗 A 型或 B 型血友病的抗 TFPI 药物。在国内,马塔西单抗于 2025 年 11 月首次获批上市,适用于 12 岁及以上儿童和成人重型 A 型血友病或者 B 型血友病患者的常规预防治疗,以防止出血或降低出血发作的频率。
本次拟纳入优先审评的适应症是 6-12 岁儿童血友病患者的常规预防治疗。在美国,FDA 曾授予该适应症突破性疗法认定、优先审评,并于今年 6 月批准其上市。
FDA 的批准是基于全球多中心 Ⅲ 期 BASIS 试验(NCT03938792)的结果。BASIS 试验结果显示:
在 6 至 17 岁无抑制因子的儿童中,接受马塔西单抗治疗的患者平均年化出血率 (ABR) 为 1.8(99% CI:1.1-2.6),而接受常规预防治疗的患者基于历史模型的平均治疗出血年发生率为 3.6(99% CI:1.3-5.8)。
在 6 至 17 岁有抑制因子的儿童中,接受马塔西单抗治疗的患者平均年化出血率为 1.4(99% CI:0.5-4.5),而接受按需治疗(on-demand)的患者基于历史模型的平均治疗出血年发生率为 18.9(99% CI:14.2-25.2)。
在 6 至 11 岁有抑制因子且既往接受过 OD 治疗的儿童中,接受马塔西单抗治疗的患者平均年化出血率为 1.4(99% CI:0.5-4.5),而接受按需治疗的患者基于历史模型的平均年化出血率为 18.9(99% CI:14.2-25.2)。接受治疗的患者(无论是否伴有抑制剂)在接受常规预防性治疗后,基于模型的平均年化出血率分别为 1.3 和 1.4,中位 ABR 分别为 1.0 和 1.0。
安全性方面,在 6 岁及以上成人和儿童患者中,无论是否伴有抑制剂,最常见的不良反应(≥2%)包括注射部位反应、头痛、发热、关节痛、腹泻、瘙痒和皮疹。在开放标签扩展研究中,共有 259 例患者接受了马塔西单抗 治疗,其中 2 例发生血栓栓塞事件(静脉和动脉)。
临床动态
1、益方生物:国产 TYK2 抑制剂 Ⅲ 期研究成功
11 月 2 日,益方生物发布公告,其 TYK2 抑制剂 Nomelcitinib(D-2570)在治疗中重度斑块状银屑病的注册性 Ⅲ 期临床研究中达到主要终点和关键次要终点。
截图来源:益方生物公告
Nomelcitinib 是益方生物自主研发的一款靶向酪氨酸激酶 2(TYK2)的新型口服选择性抑制剂,拟开发用于治疗银屑病等自身免疫性疾病。
本次获得成功的是一项多中心、随机、双盲、安慰剂对照的 Ⅲ 期临床试验,旨在评价 Nomelcitinib 治疗中重度斑块状银屑病患者的有效性和安全性。研究共纳入 391 例患者,按照 1:1:1 的比例随机分配至两个 Nomelcitinib 治疗组或安慰剂组。
Ⅲ 期研究主要终点为治疗第 16 周时 PASI 评分相对于基线改善至少 90%(PASI 90)的患者比例;关键次要终点为治疗第 16 周时 PGA 评分达到 0 分(皮损完全清除)或 1 分(几乎完全清除),且较基线下降≥2 分(PGA 0/1)的患者比例。数据显示:
治疗第 16 周时,两个 Nomelcitinib 治疗组达到主要终点 PASI 90 的患者比例均达到 70% 以上,显著高于安慰剂组;两个治疗组达到关键次要终点 PGA 0/1 的患者比例均达到 80% 以上,显著高于安慰剂组。
在其他次要疗效终点的分析中,Nomelcitinib 治疗组均优于安慰剂组,达到显著的临床意义和统计学意义。在中重度斑块状银屑病患者中,Nomelcitinib 用药后起效迅速,从第 4 周开始两个治疗组达到 PASI 90 和 PGA 0/1 的患者比例已显著高于安慰剂组,并随治疗时间延长疗效进一步提高。
Nomelcitinib 显示了良好的安全性和耐受性,安全性特征与既往 Ⅱ 期临床研究和其他选择性 TYK2 JH2 抑制剂相似,未发现新的安全性信号。
除了上述 Ⅲ 期临床研究,Nomelcitinib 治疗银屑病的头对头氘可来昔替尼的 Ⅲ 期临床试验也正在进行中。此外,益方生物还在开展 Nomelcitinib 治疗中重度活动性溃疡性结肠炎、银屑病关节炎、系统性红斑狼疮及白癜风等多个适应症的 II 期临床试验,并在美国开展 Nomelcitinib 治疗银屑病的 II 期临床试验。
根据 Insight 数据库,BMS 的氘可来昔替尼已在美国和中国获批上市,是全球首个获批的 TYK2 抑制剂。今年 8 月,Priovant 公司的 Brepocitinib 获得 FDA 批准上市,是全球首个获批的 JAK1/TYK2 抑制剂。在国内,除了获批的氘可来昔替尼,武田泽索昔替尼的上市申请已于今年 9 月获得 CDE 受理,用于治疗斑块状银屑病。
2、开拓药业:国产脱发新药即将申报上市
11 月 3 日,开拓药业宣布,其自主研发、潜在同类首创的雄激素受体(AR)拮抗剂 KX-826 酊 1.0% 治疗雄激素脱发的长期安全性临床试验已完成受试者全部随访,展现出良好的安全性。
开拓药业表示,研究显示该药具有良好的安全性,相关结果将与关键性 III 期临床数据将一并纳入新药上市申请(NDA)的主要申报材料,计划近期提交至国家药监局。
截图来源:企业公告
雄激素性脱发通常需要长期治疗,因此,持续用药的安全性是药物开发中的重要考量。根据 ICH-E1 的指导原则以及中国国家药品监督管理局关于适用《E1:人群暴露程度:评估非危及生命性疾病长期治疗药物的临床安全性》的公告 (2019 年第 88 号) 的要求,开拓药业为此开展了为期一年的长期试验,采用多中心、开放标签的设计,旨在评估 KX-826 酊 1.0% 外用治疗中国脱发患者的长期安全性(治疗时间一年)。
该项长期安全性临床试验在全国 12 家临床研究中心开展,由北京大学人民医院的张建中教授和周城教授担任主要研究者。该试验的主要终点是研究过程中治疗期间出现的不良事件的发生情况和其他安全性指标。该试验选用 KX-826 酊 1.0%BID(即每日两次)作为研究药物给药剂量。临床试验结果显示了良好的安全性。
KX-826 是一款外用 AR 拮抗剂,是全球首个进入注册性 III 期临床试验的用于脱发治疗的 AR 拮抗剂,通过与二氢睾酮(DHT)竞争与AR的结合,从而局部阻断雄激素介导的信号传递,以限制毛囊的微型化,并促进末梢毛发的生长。
2026 年 3 月,开拓药业已公布 KX-826 酊 1.0% 治疗脱发的关键性临床试验 III 期阶段的顶线数据。结果显示,1.0% BID(即每日两次)组和 0.5% BID 组均较安慰剂组显示出统计学显著的疗效优势及临床意义:
1.0% BID 组的目标区域非毳毛数量(TAHC)较基线增加 15.33 根/cm2,较安慰剂组增加 10.65 根/cm2(P<0.0001)。
0.5% BID 组的 TAHC 较基线增加 14.46 根/cm2,较安慰剂组增加 9.78 根/cm2(P<0.0001)。
安全性方面,1.0% BID 组和 0.5% BID 组均在临床试验显示出优异的安全性和耐受性,均未发生与药物相关的严重不良事件。1.0% BID 组,0.5% BID 组和安慰剂组之间的不良事件发生率在临床上无显著差异。
此次一年期随访完成,进一步补充了 KX-826 在预期长期使用场景下的安全性证据,也为后续上市申报提供了支持。
3、安进:减重新药在中国启动 Ⅲ 期临床
11 月 2 日,药物临床试验登记与信息公示平台显示,安进在中国登记了一项 Ⅲ 期临床,以在肥胖或超重且伴有体重相关合并症的中国成人受试者中评估 Maridebart Cafraglutide 的疗效、安全性和耐受性。
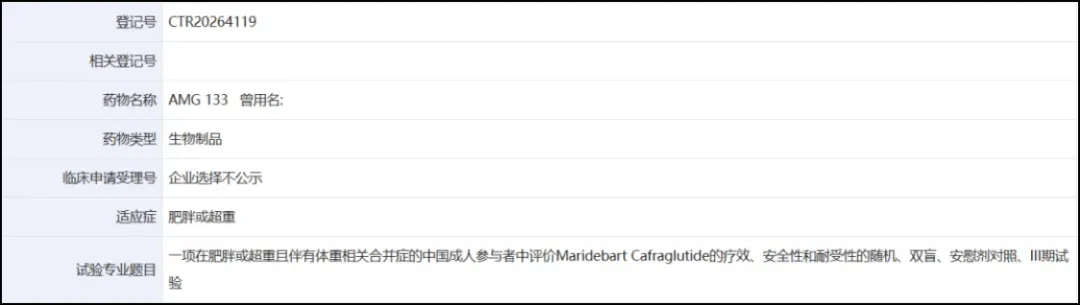
截图来源:药物临床试验登记与信息公示平台
Maridebart Cafraglutide(AMG 133) 是由安进研发的一种皮下注射 GLP-1R 激动剂/GIPR 拮抗剂。
本次登记是一项 III 期、随机、双盲、安慰剂对照、平行组试验(CTR20264119),旨在评估 Mmaridebart cafraglutide 皮下给药与安慰剂相比,在肥胖或超重且伴有至少 1 种体重相关合并症的中国成人中的疗效、安全性和耐受性。
这项 Ⅲ 期研究将在国内 35 家医疗机构开展,拟入组 300 人,主要终点指标是评估治疗 52 周时体重较基线的变化百分比。
值得注意的是,此前安进已在国内启动了两项国际多中心(含中国) Ⅲ 期研究:
一项是 MARITIME-HF 研究(CTR20253469),旨在射血分数保留的或轻度降低的心力衰竭合并肥胖的参与者中评估 Maridebart Cafraglutide 对死亡率和发病率影响的疗效和安全性;
另一项是 MARITIME-CV 研究(CTR20253681),旨在动脉粥样硬化性心血管疾病合并超重或肥胖参与者中评价 Maridebart Cafraglutide 对心血管结局的影响。
国内财报
1、百济神州:2026 年前三季度泽布替尼大卖 255.51 亿元
2026 年 11 月 5 日,百济神州公布 2026 年第三季度美股业绩报告及 A 股主要财务数据公告。
2026 年前三季度,百济神州实现营收 349.93 亿元,同比增长 26.8%;归属于母公司所有者的净利润为 60.55 亿元,同比增长 431.8%。去除了股份支付费用、折旧及摊销费用等非现金项目影响后,经调整的营业利润达 107.02 亿元,同比增长 93.1%。公告显示,2026 年前三季度公司利润较上年同期增加,主要得益于产品收入增长和费用管理推动的经营效率提升。
单季度表现来看,2026 年第三季度,百济神州营业收入为 127.74 亿元,同比增长 26.8%;归母净利润为 27.85 亿元,同比增长 304.3%。
随着业绩持续强劲增长,百济神州进一步上调全年指引。公司预计,2026 年公司全年营业收入将由 449 亿元至 462 亿元,上调为 463 亿元至 470 亿元。
2026 年第三季度,百济神州产品收入为 125.6 亿元,去年同期为 99.54 亿元。前三季度产品收入达到 343.57 亿元,同比增长 25.8%,主要得益于百悦泽®(泽布替尼)、百泽安®(替雷利珠单抗)以及安进公司授权产品的销售贡献。
其中,百悦泽®第三季度全球销售额达 94.24 亿元,同比增长 27%,前三季度累计全球销售额为 255.51 亿元,同比增长 28.1%。
2、再鼎医药:从中国走向全球,冲刺美国首个 BLA
11 月 5 日,再鼎医药公布了 2026 年第三季度财务业绩以及近期产品亮点和公司进展。
2026 年第三季度,再鼎医药产品收入净额为 1.076 亿美元,环比增长 2%,主要得益于纽再乐(受益于市场覆盖率和渗透率的提升)和呫诺美林曲司氯铵(于 2026 年 6 月上市),中国商业化业务保持盈利。研发和 SG&A 开支同比均基本持平,反映出公司在精简组织、优化资源配置及提升运营效率方面的持续努力,以推动下一阶段增长。
截至 2026 年 9 月 30 日,再鼎医药现金及现金等价物、流动受限制现金及短期投资总计为 6.597 亿美元。
全球管线高效推进、商业化基础持续夯实、财务灵活度进一步增强,再鼎医药预计 2027 年将有多个具有变革性潜力的全球项目成为重要催化剂。随着评估 zoci 联合 PD-L1 抑制剂用于一线 ES-SCLC 的全球随机 3 期研究于 2026 年底前启动,zoci 预计将有 3 项全球关键性研究同步开展,覆盖一线小细胞肺癌、二线及以上小细胞肺癌以及二线及以上肺外神经内分泌癌。
2027 年,zoci 预计迎来两项潜在注册性数据读出。上半年,zoci 用于二线肺外神经内分泌癌的 2 期扩展队列主要数据预计公布,有望支持在美国递交一项加速批准的 BLA;下半年,DLLEVATE 研究有望进行中期分析,随后在美国递交加速批准申请。公司有望于 2027 年在美国递交 zoci 的首个 BLA。同年,再鼎医药还计划启动一项评估 zoci 单药用于肺外神经内分泌癌一线维持治疗的全球 3 期研究。
 产业资讯
丁香园Insight数据库 2026-11-10
344
 产业资讯
药时代 2026-11-10
388
 产业资讯
药智网 2026-11-10
446
 热门资讯
 微信公众号